現在の市場は1997年に酷似、イラン情勢が引き金となるか
 ジェームズ・ フォード
- 1997年との不気味な類似点
現在のマクロ経済環境は、景気先行指標の悪化にもかかわらずGDPや雇用が堅調を維持し、株価が上昇を続けた1997年から1998年の状況と非常に似た軌跡を描いています。 - FRBの金融緩和への期待とリスク
1998年のLTCMショック時にFRBが迅速な利下げで市場を救ったように、現在もプライベート・エクイティの信用不安を背景とした利下げが期待され、これが景気拡大を長引かせる可能性があります。 - イラン情勢という最大の懸念材料
1990年代後半は低エネルギー価格が経済を支えましたが、現在はイラン戦争とホルムズ海峡の封鎖リスクによる原油価格の高騰が、インフレ再燃とリセッションの引き金になる恐れがあります。
プラグマティック・インベスターズ(The Pragmatic Investors)は、マクロ経済の理解を基盤として構築されており、これこそが我々の「実践的投資ピラミッド」の土台となっています。 マクロ、ファンダメンタルズ、テクニカル。投資において、これら以外に重要な要素は多くありません。
現在のマクロ環境は、言葉を選ばずに言えば、大混乱状態にあります。 私は、より大きな視点で見れば、我々は依然として景気サイクルの改善局面にいると、いくぶん楽観的な見方を維持してきました。 もちろん、その見方は現在試練に直面しています。
景気先行指数の悪化が始まり、先週発表されたインフレ率は予想を上回り、国内総生産(GDP)は予想を下回りました。 そして、ホルムズ海峡の封鎖が世界のサプライチェーンを脅かしています。 しかし、現在の状況が前例のないものだと思われるかもしれませんが、現在のマクロ環境は1997年から1998年の時期にますます似てきています。当時も先行指標が弱含み、世界の市場はパニックに陥りましたが、米国経済はリセッションを回避し、代わりにサイクル後期の好景気に突入しました。
状況のレシピは似ていますが、果たして異なる結果となるのでしょうか。 それはイランの動向、そしておそらくは米連邦準備制度理事会(FRB)の対応にかかっています。 現在のマクロ環境を理解することは、投資家にとって最も差し迫った課題です。
なぜでしょうか。 1997年の市場下落後、ナスダック総合指数はその後2年間で60%以上も上昇したからです。 これは見逃したくないチャンスです。 その一方で、1999年や2008年のようなリセッションに突入した場合に何が起こり得るかについても、我々は十分に承知しています。
1997年:最初の成長鈍化懸念
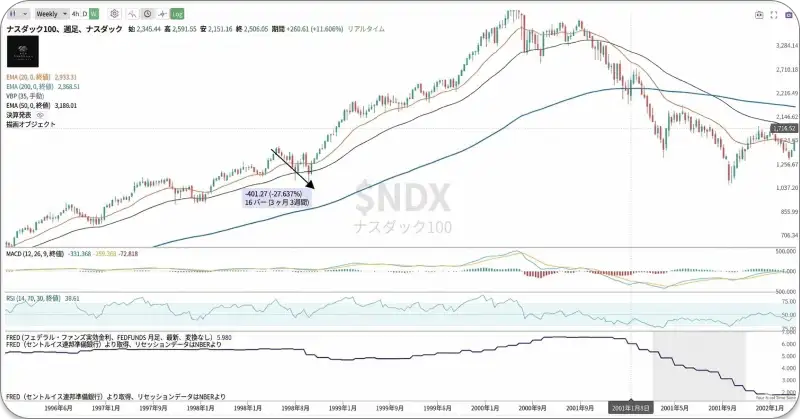
現在のマクロ環境を理解するためには、1990年代後半を振り返る価値があります。1997年、タイの通貨が暴落し、アジア通貨危機が引き金となって、世界の金融システムは大きな外部ショックに見舞えました。
(出典: TrendSpider)
危機は急速に東アジア全体に波及し、通貨、金融市場、そして貿易を不安定化させました。 市場は、このショックが米国に波及し、リセッションを引き起こすのではないかと懸念しました。 しかし、米国経済は驚くべき回復力を示しました。 1998年のGDP成長率は約4%と
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知