ウォーシュ議長の蜜月は終わった:例年最弱の9月をどう迎えるか
 ローレンス・ フラー
■ウォーシュ議長は時間を稼いでいる
タカ派的な言葉で市場をなだめながら、9月会合での利上げ支持は示しませんでした。ただし「金融環境は引き締め的ではない」と述べたことで、インフレ鈍化が止まれば年内利上げに自らを縛る形になっています。
■中間選挙を前にFRBは動きにくい
これほど選挙に近い時期の利上げは極めて異例で、10月下旬はさらに考えにくく、年内の会合は12月を残すのみです。市場の予想に反し、9月の政策変更の可能性は低いと見ています。
■今のインフレは供給側の問題で金融政策では解けない
実質賃金は弱く雇用も力強さを欠き、消費需要が原因ではありません。AI設備投資の需要も金利に反応せず、設備投資の循環が来年から減速することで自然に収まると見ています。
■9月の下落はリスク積み増しに使う
CTAの持ち高が長期ゾーンで極端に売りに偏っており、来月にも長期金利はピークを付ける公算です。10年債利回りが5%を下回る限り、利益成長が株価を押し上げる余地は残ります。
変動の大きかった1週間で、主要な株価指数はまちまちの結果に終わりました。ただ、上昇の勢いは弱まりつつあるように見えます。しかも私たちは今、歴史的に1年で最もパフォーマンスの悪い月に入ろうとしています。AI相場の主役であるNVIDIA(NVDA)の見事な決算と業績見通しの引き上げは、ハイテク株の復調を後押ししました。それでも金曜日には上昇が止まりました。ジャクソンホールでのウォーシュ議長の講演がタカ派的と受け止められ、9月のFRB会合での利上げ観測が急速に高まったためです。その前に発表されたFRBが重視するインフレ指標は、7月に前月比0.2%、前年比3.7%の上昇でした。ただしコア指数の伸びは3.3%とより穏やかで、これが懸念をいくらか和らげました。
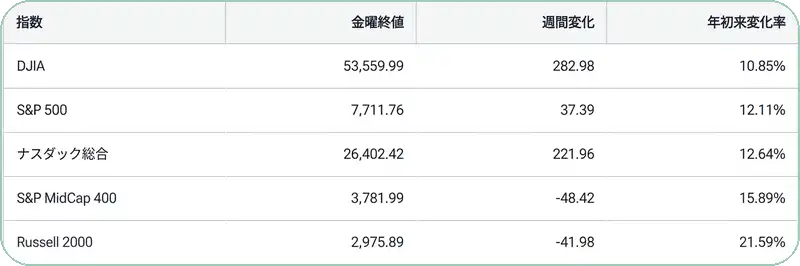
(出典: T. Rowe Price)
ウォーシュ議長の蜜月は終わった
議長は、インフレを抑え込むためにFRBは金融政策の進め方を変えるべきだと、非常に大きなことを語ってきました。問題は、彼がトランプ大統領によって指名された理由が、FRBの政策金利を下げること以外になかったという点です。そしてそれは、日に日に不可能になりつつあります。戦争によって引き起こされた物価上昇が、6か月目に入っても経済に浸透し続けているからです。
議長はいま、身動きの取れない板挟みの状態にあります。市場の要求に応えて利上げを支持すれば、パウエル前議長が耐えたのと同じような政治的な猛攻にさらされる危険があります。かといって支持しなければ、市場からの信認を失いかねません。彼はどうするのか。ジャクソンホールでの講演が、その答えを物語っていました。
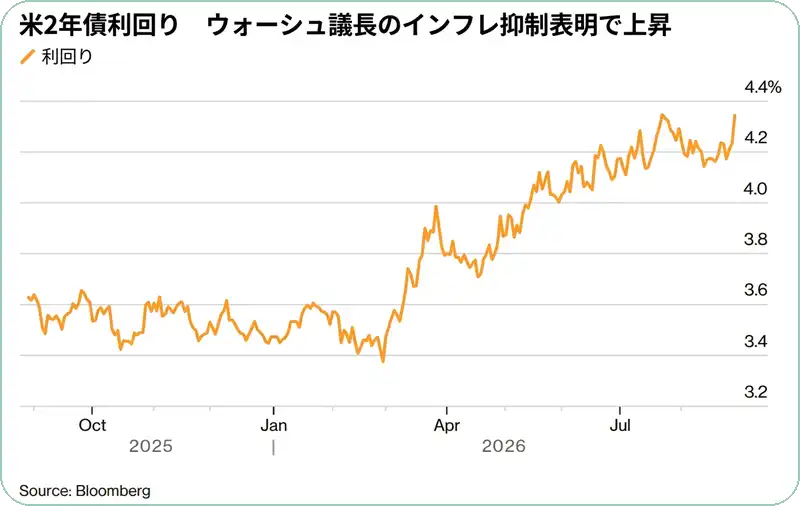
(出典: Bloomberg)
「時間を稼ぐ」という選択
私の見立てでは、ウォーシュ議長は先週、針の穴を通そうとしました。タカ派的な言葉で市場をなだめながら、同時に9月会合での利上げを支持するとは示さなかったのです。彼は時間を稼いでいます。
議長は、インフレ率が2%へ「明確に、かつ十分な速さで」低下しなければFRBは行動すると断言しました。しかし何をもって「明確」とし「十分」とするのかは定義しませんでした。ここでもまた、時間を稼いでいるのです。市場が好んだ強い言葉でありながら、その中身には大きな余地が残されていました。
同時に議長は、今の金融環境は引き締め的ではないこと、そしてインフレを下げるための主
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知