ルーブリック(RBRK)は私の強気シナリオを上回った:決算後に15%下げた今、どうするか
 ジェームズ・ フォード
■決算は減速ではなく加速だった
サブスクリプションARRは33%増の16億6000万ドル、純増ARRは35%増と加速し、非GAAP営業利益は3350万ドルと初めて黒字になりました。販売費は売上高比49%から44%へ下がっています。
■売られた理由はクラウドの純増ARRが初めて前年割れしたこと
算出ベースで8900万ドル・4%減となり、伸びを牽引したのは非クラウドでした。国家主導の需要という説明は理解できますが、下期の見通しと整合しない点は注意が必要です。
■評価水準は昨年より下がっている
予想フリーキャッシュフローに対する企業価値の倍率は昨年9月の72倍から56倍へ縮み、その間にフリーキャッシュフローは倍になりました。12か月後の目標株価は110ドルとしています。
■最大のリスクは希薄化
GAAPベースでは7190万ドルの営業損失で、株式報酬は売上高の24%にあたる1億200万ドルです。第3四半期もクラウドが減り非クラウドが埋められなければ、加速の筋書きは崩れます。
私たちがルーブリック(RBRK)を最初に買ったのは、新規上場から数か月後のことでした。道のりは平坦ではありませんでしたが、確信を持ち続けたことは報われました。
見立ては当たった。ただし控えめすぎた
上場後に買い、パニックで買い増した
2025年9月、ルーブリックはたった1営業日で18%下げました。どう率直に読んでも文句のつけようがない決算の、その直後にです。私は翌朝それを記事にし、こう言い切りました。これは事業の実態がつくった下げではなく、期待の高さがつくった下げであると。
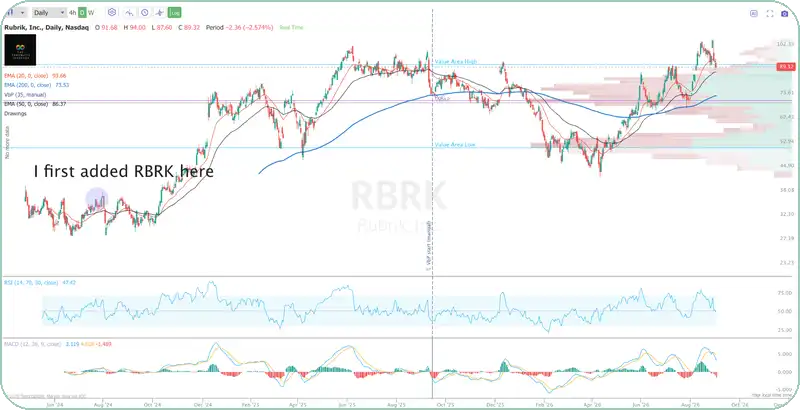
(出典: TrendSpider)
「クラウドの上にAI、その上にセキュリティ」という枠組み
この判断は勘ではなく、私たちの「プラグマティック」な枠組みから出てきたものです。私たちはすでに、どの交差点に投資したいかを決めていました。クラウド基盤の上にAIが乗り、そのさらに上にサイバーセキュリティが乗る——その重なりです。そして、そこを持つうえで最も人が集まっていない入り口がデータ復旧力(データレジリエンス)であるとも判断していました。
誰もがファイアウォールを買っていましたが、私たちが欲しかったのは侵入されたあとに効いてくる層でした。機械の速度で攻撃が来る世界では、侵入を防ぎきるという発想は分の悪い勝負だと考えていたからです。ルーブリックはそのための器でした。私たちは早い段階で入り、パニックの局面で買い増し、この見立ては以来ずっと積み上がってきました。
自分の強気シナリオを3分の1見誤った
ただ、私は一つ間違えていました。見方が保守的すぎたのです。
当時の記事で私は、成長率は25〜28%へ緩やかになり、フリーキャッシュフローは2027年度におよそ2億5000万ドルに届き得ると書きました。今回、経営陣が示した2027年度の見通しは、サブスクリプションARRの成長率が約29%、フリーキャッシュフローが3億2300万〜3億3300万ドルです。私は自分の強気シナリオを、3分の1ほど低く見積もっていたことになります。
株価はこの1年で見事な上昇を演じましたが、直近1週間では15%下げています。今回もまた、私が買い増す場面になるのでしょうか。
第2四半期決算:減速ではなく加速
主要な数字
2027年度第2四半期の主な数字は次のとおりです。
- サブスクリプションARR:16億6000万ドル、33
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知