Cerebrasは高速タクシー、NVIDIAは大量輸送バス(Part 1)
 コンヴェクィティ
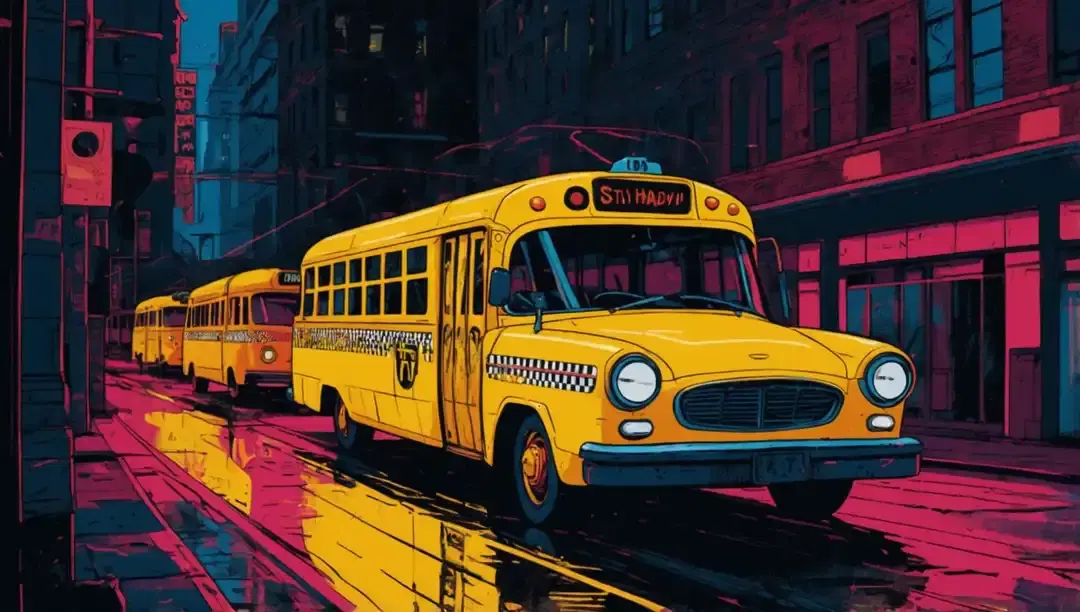
■タクシーとバスという構図
少人数・低バッチ向けの高速推論に強いCerebrasと、多人数を同時にさばく経済性で勝るNVIDIAのGPUという構図で両者を整理しています。
■利用率の分岐点はバッチ3とバッチ160
WSE-3はバッチ3前後で計算利用率がほぼ100%に達する一方、GPUが経済的な利用率に届くにはおよそ160の同時シーケンスが必要です。
■大衆向け市場ではGPUの柔軟性が優位
SRAMベースの設計はすでに性能向上を使い切っている一方、GPUは低い利用率の裏に将来の改善余地と規模の経済を残しています。
■WSEはもともと学習向けの設計だった
モデルの急速な巨大化でウェハーを超えた拡張性の乏しさが露呈し、Cerebrasは推論・プリフィルデコード混在型の展開へ転換しました。
■有望さの条件は高速推論への需要の育ち方
低コスト・大量生産型の需要ではなく、割増価格を払ってでも高速推論を求める需要が今後2〜3年でどれだけ育つかが鍵だとみています。
Cerebras(CBRS)は2026年5月に新規上場しました。結論を先に言うと、今後2〜3年は概ね有望と見ていますが、それがあなたにとって有望かどうかは、市場の需要をめぐるいくつかの変数について、あなた自身がどう認識し判断するかに左右されます。本稿では大枠の論点を扱い、より高度なサービング(提供方式)の数理はPart 2に譲ります。
誤解の正体
私たちが「State of GenAI 2023」レポートで有望と位置づけたAI-ASIC系のスタートアップの評価額が上昇していくのを見るのは喜ばしいことです。汎用GPUからASICへという関心のローテーションは、当時私たちが予想した通りに進んでいます(同レポートの2026年改訂版も準備中です)。
意外なのは、NVIDIA(NVDA)の歴史的な上昇相場が始まって3年が経ち、この分野がこれだけ盛り上がっているにもかかわらず、市場が今なおAIコンピュートそのものをうまく理解できていないことです。私たちの見立てでは、その根本原因は「今、誰が値付けをしているか」にあります。半導体分野のテック・グロース投資は、依然としてソフトウェア中心のファンドがハードウェアへ事業を拡張してきたケースが主流であり、これが半導体という株式市場の一角における脱プロフェッショナル化、いわば個人投資家化を招いています。
その結果、Cerebras(CBRS)をめぐっては、この分野を長年専門としてきたプロフェッショナルが引き続き主役であれば考えられないような誤解が生まれています。そこで本稿では、CBRSを大局的な視点で取り上げ、投資対象として有望かどうかについての私たちの考えを整理します。
タクシーとバスという思考モデル
大まかに言えば、Cerebrasのウェハースケールエンジン(WSE)がユーザー向けにトークンを生成することは、タクシーに乗るようなものです。同じ仕事をNVIDIAのGPGPU、HuaweiのNPU、GoogleのTPU(GOOGL)、あるいはその同業でこなすことは、バスに乗るようなものです(以下では効率のため、後者をまとめて「GPU」と呼びます)。
CBRSをめぐる混乱のほとんどは、「どちらの乗り物についてレビューしているのか」を取り違えていることから生じています。ただし注意すべきなのは、両方の乗り物とも、レース中に設計変更を受け続けて
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知