NVIDIA決算が示す5つのポイント:好調すぎて生産が追いつかない
 ジェームズ・ フォード
■ガイダンスは需要ではなく供給の上限を示す
2028年度の70%成長という見通しは、NVIDIAが供給できる量の上限であり、実需はそれを上回るとファン氏は説明しています。
■需要はハイパースケーラー以外にも広がっている
ACIE(ネオクラウド・企業・産業・政府)向け売上高は前年比138%増と、ハイパースケーラー向けの伸びを上回りました。
■1ギガワットあたりの収益は世代ごとに増えている
Hopperの180億ドルからVera Rubinの400億ドルへと2.2倍に拡大し、電力制約という弱気論の前提を組み替えています。
■利益率の圧迫要因はメモリー価格、懸念は5,000億ドル規模のファイナンス構造
粗利益率は一時71〜72%まで低下する見通しで、ネオクラウドとのテイク・オア・ペイ型の収益分配構造も注視が必要です。
NVIDIA(NVDA)の7月26日締め第2四半期決算は、売上高962億ドルで前四半期比18%増、前年同期比106%増となり、市場予想の922億ドル程度を上回りました。非GAAPベースのEPSは2.22ドルで、市場予想の2.10ドル程度に対して上振れ、前年比では120%の伸びです。粗利益率はGAAP・非GAAPともに75.0%を維持し、データセンター売上高は890億ドルで前年比117%増となりました。
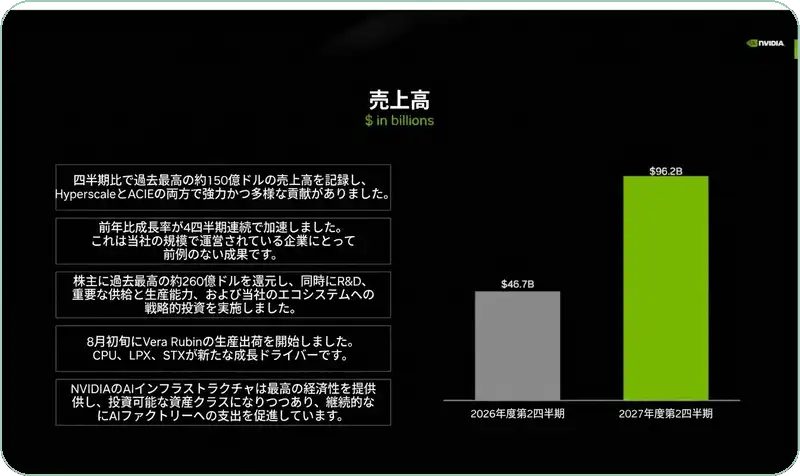
(出典: NVIDIA 決算資料)
NVIDIAは15四半期連続で市場予想を上回っていますが、直近4四半期はいずれも決算発表の翌日に株価が下落するという皮肉なパターンが続いていました。このパターンを崩したのが今回のガイダンスです。 第3四半期の売上高予想は1,080億ドル(プラスマイナス2%)とされ、決算説明会でCFOのコレット・クレス氏は、2028会計年度の売上成長率がおよそ70%になるとの見通しを示しました。市場予想は45%程度だったため、決算発表前は軟調だった株価は、この原稿を書いている時点でおよそ8%上昇しており、JPモルガンは目標株価を320ドルへ、バーンスタインは400ドルへ、ロゼンブラットは390ドルへと、朝から強気の見通しの引き上げが相次いでいます。
AIというテーマにとって、見出しの数字よりも重要な点が4つ、いえ実質的には5つあります。
1. 2028年度の見通しは「需要の上限」ではなく「供給の上限」
今回の決算説明会で最も重要な一文はここにあります。クレス氏は70%という成長率を「NVIDIAが供給できる量」として位置づけ、ジェンスン・ファンCEOは、実際の需要はそれを上回っており、サプライヤーと協力して生産能力を拡大していると明言しました。これは「70%成長を見込んでいます」という言葉とは、根本的に意味が異なります。
需要主導のガイダンスであれば、いずれ減速すると見立てるのが自然です。しかし供給主導のガイダンスは、上限が製造上の制約であることを意味し、製造上の制約は18カ月程度の時間軸で解消されていくものです。つまりCoWoSやHBM、電力供給さえ順調に積み上がれば、2028年度の数字は下方修正よりも上方修正される可能性の方が高いということです。
需要制約か供給制約か
【補足】「需要制約」と「供給制約」の違い
- 需要制約のガイダンス:
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知