戦争を終わらせるのは債券市場だ
 ローレンス・ フラー
■9月は横ばいか、3〜5%の下落もあり得る
原油・インフレ・債券利回り・利上げ観測という組み合わせが重なり、9月16日のFRB会合が近づくなか、主要な株価指数はよくても横ばいだろうと見ています。
■債券市場が政権に圧力をかけている
債券投資家は戦争由来のインフレと財政赤字を理由にイールドカーブ全体で高い利回りを要求しており、財務省による長期債の買い戻し倍増も効果は一時的でした。
■9月利上げの確率62%でも、FRBは動かないと見る
2年債利回りは政策金利を70ベーシスポイント上回りましたが、ウォーシュ議長は大統領の怒りを避けるため据え置きの合意をまとめると考えています。その結果、利回りはさらに上がるはずです。
■金利上昇こそが戦争を終わらせる
中間選挙を前に資金調達コストの上昇は政権に重くのしかかります。原油が2月からの68%上昇を経てピークを付けたなら、過去の経験則ではS&P500は今後12か月で上昇する可能性のほうが高いという結果でした。
株式市場は3日続落のあと反発しました。原油価格と金利の上昇が一服し、投資家が値ごろ感を探しながら、目を見張るような企業業績の伸びに焦点を当てることを選んだためです。
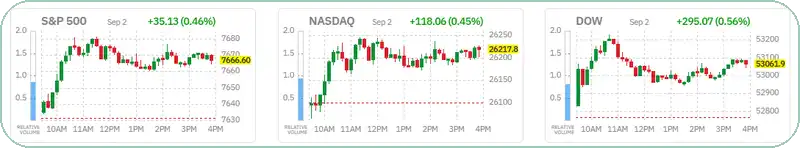
(出典: Finviz)
とはいえ、原油、インフレ、債券利回り、そしてFRBによる利上げの可能性——この組み合わせへの懸念は強まっており、9月の下落につながり得ます。それは、1年で最もパフォーマンスの悪い月という9月の評判とも重なります。9月16日のFRB会合が近づくなか、主要な株価指数はよくても横ばいだろうと私は見ています。金利が上昇し続けるなら、3〜5%の下落もあり得ます。
景気そのものは堅い足取りにある
足元の経済指標は、景気拡大がしっかりした基盤の上にあることを示しています。ISMとS&P Globalの製造業調査はいずれも、8月に工場活動が8か月連続で拡大したことを示しました。雇用も2022年以来初めて2か月連続で増加しています。
先週のRedbook既存店売上高指数を見る限り、消費支出も底堅いままです。ADPが発表した8月の雇用者数は3万8000人増と今年最小の伸びでしたが、人員削減は低水準にとどまっています。採用も解雇も少ないという状態が続いており、雇用市場は熱すぎも冷えすぎもしていません。
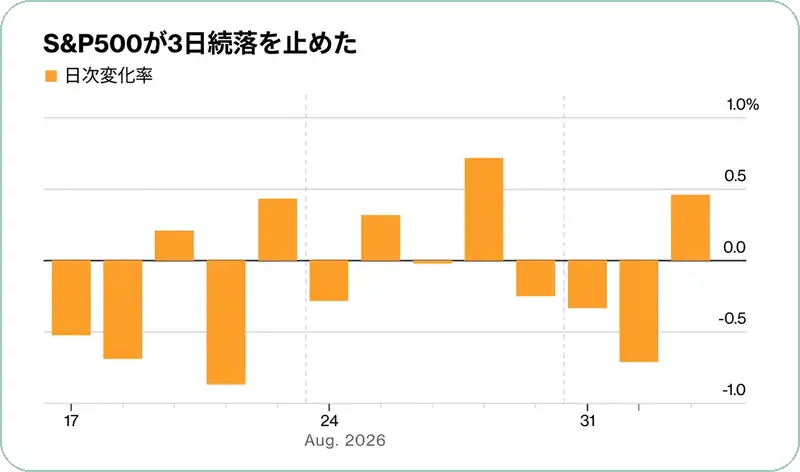
(出典: Bloomberg)
債券市場は「部屋の中の大人」だ
株高こそが戦争を長引かせている
イランでの戦争がこれほど長く続いている主な理由は、株式市場の目覚ましいパフォーマンスにあると私は考えています。原油価格が4月の高値から下げてきたことも、もう一つの理由です。
ドナルド・トランプ大統領は、緊張緩和や交渉についての突然の発表によって、どちらの市場でも自分に有利な反射的反応を引き起こせると考えています。しかし債券市場は「部屋の中の大人」であり、まったく別の話です。 そしてその債券市場は、明らかに我慢の限界に来ています。
債券投資家はいま、イールドカーブ全体でより高い利回りを要求しています。戦争によって引き起こされたインフレに加え、拡大する財政赤字と連邦債務がもたらすリスクへの見返りを求めているのです。
スコット・ベッセント財務長官は先月、長期債の買い戻し規模を少なくとも倍にすると発表し、米国債利回りの上昇を食い止めようとしました。しかし効果は一時的で、政策そのものを変えることの代わりには
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知