イランは本当の問題ではない:投資家が見るべきは10年債利回りという理由
 ジェームズ・ フォード
■本当の問題は軍事的な勝敗ではなく戦争継続の経済的コスト
イランの通常戦力は弱体化したが政権・ミサイル能力・ホルムズ海峡への影響力は維持されており、原油高・インフレ・国債利回り上昇という形で経済に波及しています。
■長期金利が財政赤字と絡み合う悪循環が生じている
利回り上昇が財政コストを増やし追加発行を招き、さらなる利回り上昇を招くという循環に、イラン情勢が原油高と軍事支出増の両面から負荷をかけています。
■ドルの武器化には長期的なトレードオフがある
二次制裁はドルへのアクセスを脅かす強力な手段だが、非西側諸国がドルを介さない取引を増やす動機にもなり、限界的な変化が積み重なっています。
■株式市場への最大のリスクは景気後退より長期金利
10年債利回りが持続的に5%を上回れば、成長株を中心にバリュエーションの前提が変わるため、原油・10年債・ホルムズ海峡の3点を注視するとしています。
要旨
イラン戦争が始まって半年が経ちましたが、投資家はいまだに間違った問いを立て続けています。問うべきは、米国とイスラエルが軍事的に勝っているかどうかではありません。戦争を続けることの経済的コストが、市場が許容できる水準を超え始めているかどうかです。 そして私は、その答えはますます「イエス」に近づいていると考えています。
イランの通常戦力は大きく損なわれましたが、根本的な問題は消えていません。政権は存続し、イランはミサイルとドローンの能力を維持し、ホルムズ海峡は依然として脆弱なままで、明確な政治的な着地点も見えていません。一方で原油は90ドルを再び上回り、インフレ懸念は強まり、10年債利回りは5%に接近、30年債利回りは既に5%を上回りました。
ここからが、投資家にとって本当に重要な話になります。イランがもたらす最大の脅威は、次のミサイル攻撃そのものではありません。戦争が原油・インフレ・国債利回り、そして最終的には金融環境全体に及ぼす二次的な影響です。 私はこれまでも繰り返し、長期金利こそが投資家が注視すべき変数だと論じてきましたが、イラン情勢はその問題をさらに悪化させています。そして皮肉なことに、外交がまだ成し遂げられていない終着点を、最終的に債券市場が強制することになるかもしれません。
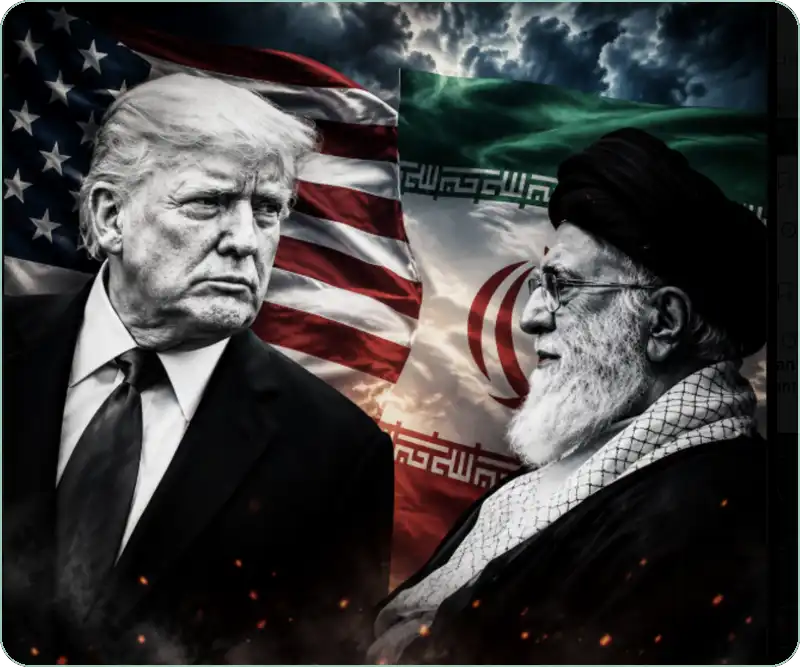
(出典: The Pragmatic Investor)
半年が経過して
現在の紛争は今年2月に始まったわけではありません。イスラエルとイランの緊張は何年も前から高まっており、2024年4月のイスラエルによるダマスカスのイラン領事館施設への攻撃を機に大きく加速しました。イランはイスラエルに対して直接反撃し、これは歴史的にはこれまで避けられてきた行動でした。その後2024年10月にイランによるミサイル攻撃が続き、2025年6月には12日間の衝突、そして最終的に米国の直接関与へと発展しました。2026年2月の作戦は、さらなるエスカレーションにあたります。
目的は比較的明確でした。イランの通常戦力を弱体化させ、核兵器の保有を防ぎ、できれば何らかの政治的変化を促すだけの圧力をかけることです。軍事的には、明らかな成果が上がっています。イランの空軍力・海軍力・軍事インフラは大きな損害を受けました。しかし半年が経った今も、戦略上の課題は残されたままです。イランはおよそ9,300万人を抱え
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知