投資家にとっての「適温相場」が続く:鳩派発言と底堅い経済指標が両立する理由
 ローレンス・ フラー
■鳩派発言を受けS&P500の主要セクターがそろって上昇
ウォラー理事の発言により債券利回りが低下し、株価を押し上げました。
■ウォーシュ議長とウォラー理事は悪玉と善玉を演じ分けている
タカ派的な発言で長期金利を抑えつつ、鳩派的な発言で利上げ観測を後退させるという役割分担だと筆者は分析しています。
■PMI・小売売上高とも力強い伸びを記録
総合PMIは4年ぶりの高水準、Redbook小売売上高指数も過去3年で最高水準の伸びとなりました。
■経済成長の原動力はAI投資だけではない
個人消費の成長寄与度はむしろ拡大しており、成長の弱さの主因は貿易赤字にあると筆者は指摘しています。
昨日の株式市場は、エネルギーセクターを除くS&P500(SPY)の全セクターが上昇する、幅広い銘柄を巻き込んだ上昇となりました。この強気ムードのきっかけは、ロイター主催のワシントンでのイベントにおける、FRBのクリストファー・ウォラー理事による鳩派的な発言です。この発言を受けて債券利回りはイールドカーブ全体で低下し、それが株価を押し上げました。ウォラー氏は、5月以降ディスインフレ(インフレ鈍化)の短い局面が続いていると述べ、今後2週間後のFOMC会合までに発表されるデータがこれを裏付けるものであれば、政策金利の据え置きを支持すると表明しました。
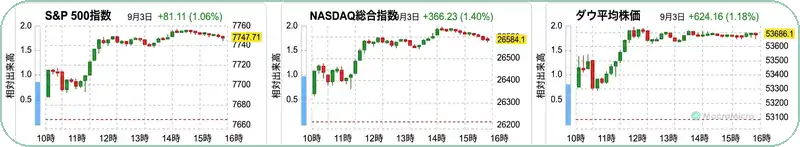
(出典: Bloomberg)
悪玉と善玉を使い分ける、FRB高官たちの駆け引き
これは、1週間前のジャクソンホール経済政策シンポジウムにおけるウォーシュ議長の基調講演のタカ派的なトーンと矛盾しているように聞こえるかもしれませんが、私はこれを計算されたものだと見ています。この2人は、市場に対する影響力を保つために悪玉と善玉の役回りを演じ分けようとしています。ウォーシュ議長(悪玉)は、インフレ率がFRBの目標である2%まで「明確かつ十分な速さで」低下しない場合には行動を辞さないと強調しましたが、これは長期金利を口先介入によって押し下げる狙いがあったと私は見ています。とはいえ同議長には短期金利を引き上げる意図はなく、そこでウォラー氏がより鳩派的なトーンの善玉役を引き受け、市場が織り込む利上げ確率を下げようとしたわけです。
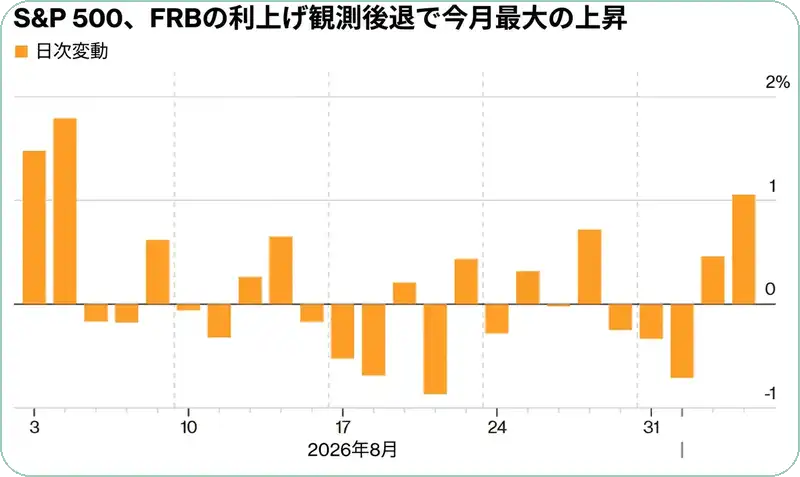
(出典: Bloomberg)
私の見立てでは、ウォーシュ議長は年末まで政策金利を据え置くことで、綱渡りを成功させようとしています。トランプ大統領を満足させるには、実現不可能な利下げには動かないまでも、利上げをしないことが必要です。一方で利上げを織り込む市場を満足させるには、タカ派的な発言と政策面での忍耐強さを組み合わせる必要があります。ただし後者の方が難しいかもしれません。債券市場の方が「知能指数が高い」と私は考えているからです。株式投資家は喜ぶかもしれませんが、債券投資家は反発するかもしれません。ウォーシュ議長がインフレ抑制における信頼性を失ったとして、投資家が長期国債により高い利回りを要求し、イールドカーブがスティープ化(急勾配化)するような展開になれば、その過程で株価が傷つく可能性があります。私は
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知