AIバブルはまだ来ていない:Q2 2026の全決算データが示したこと
 コンヴェクィティ
■まだ広範なバブルではない
市場の一部は過熱していますが、総体のROICは依然として資本コストを上回り、AI関連の評価倍率は5月15日の出発点を下回っています。直近1週間の上昇は行き過ぎた下落の反発であり、構造的な見直しではありません。
■需要は広がり、支出は集中している
モデル研究機関の売上高とオープンウェイトモデルの利用は拡大し、ギガワットあたりの売上高もなお切り上がっています。Q2 2026の設備投資の増加はMeta・Amazon・Alphabet・スペースXが牽引し、ネオクラウドは絶対額こそ小さいものの、財務基盤に対する比率でははるかに重い支出を続けています。
■本当の熱は表に出る負債ではなく資金調達の組み立て方にある
決算書に載らないリースと発注残こそが警戒すべき信号です。Microsoftの17倍はネオクラウドから設備を借りるコストが大半、Alphabetの10.2倍は自社設備の発注残が大半であり、これは無差別なバブル的資金調達ではなく、強力で資本集約度を高めつつあるサイクルの姿です。
Q2 2026のABBXが出そろいました。AI市場の一部は確かに過熱していますが、AI関連の産業全体としてはまだ広範なバブルではありません。投下資本利益率は資金調達コストを上回り、株価の評価倍率は5月の水準を下回り、需要はむしろ広がり続けています。本当に熱を帯びているのは、決算書の負債の欄に載ってくる借入金ではなく、そこに載らない資金調達のほうです。
AIバブル指標「ABBX」の現在地
ABBXが見ている5つの切り口
AI投資サイクルはバブルになりつつあるのか。Convequityではこの問いを検証するために、AIバブル・バロメーター(ABBX) という指標群を構築しました。巨大クラウド事業者(ハイパースケーラー)、AI専業のネオクラウド事業者、そしてモデル研究機関を対象に、株価の評価水準、設備投資、収益性、資金調達リスク、そして先行きのインフラ採算という5つの切り口から見ています。
8月27日に発表されたアイリス・エナジー(IREN)の第4四半期決算をもって、Q2 2026のABBX集計サイクルが完了しました。そこから読み取れるメッセージは変わりません。市場の一部は過熱しているが、AI業界全体はまだバブル領域には入っていない、ということです。
投下資本利益率は資本コストをまだ上回っている
ABBXの中心的な指標のひとつが、投下資本利益率(ROIC)と加重平均資本コスト(WACC)の比較です。Q2 2026の集計値は、Q1 2026およびQ4 2025と比べてわずかに低下しました。これは注意して見るべき変化ですが、警戒すべき水準ではありません。低下は投資サイクルの現在の局面と整合的だからです。データセンター、AI向け半導体、ネットワーク機器、電力インフラへの投資は即座に分母へ入っていく一方、それに対応する売上と営業利益が出てくるのは後になります。したがって短期的には、投じた資本のほうが将来の税引後営業利益よりも速く増えることになります。
重要なのは、そこから生まれている利益が、資金調達コストに対して依然として健全な水準にあるという点です。業界は総体として今も経済的価値を生み出しています。収益性が資本コストを割り込んだ後も投資が加速し続ける——それが古典的なバブルの姿ですが、今はそれとはまったく違う局面にあります。
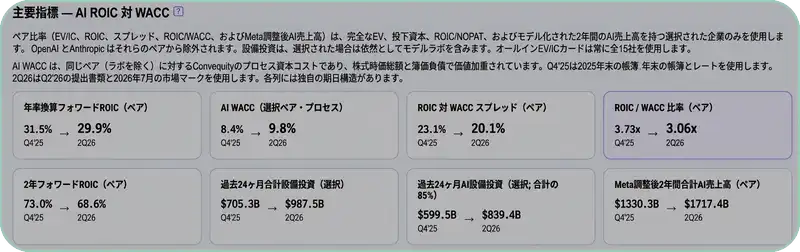
(出典: Convequity)
【補足
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知