満期の長い債券に乗り換える好機が来ている
 ローレンス・ フラー
■9月FOMCは据え置きと見る
ウォラー理事のハト派発言で利上げ観測は後退しました。先物市場は58%の確率を織り込んでいますが、金曜のCPIでコア指数が鈍化すれば五分五分まで下がり、ウォーシュ議長に据え置きの余地が生まれます。
■逆風の中でも企業業績が相場を支えている
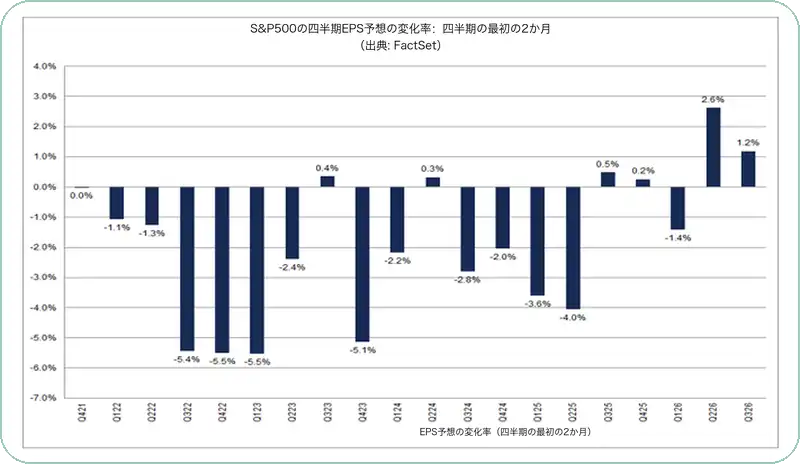
原油は90ドルを超え給油価格は過去最高となりましたが、第3四半期の業績予想は最初の2か月で1.2%引き上げられました。変化率がプラスであることが逆風を押し切っています。
■長期金利は年初来高値を試す可能性がある
10年債利回りは4.82%と2025年1月のピークに並びました。反対票が3人出る可能性もあり、2023年の高値5%を試す展開もあり得ますが、それを超えるとは見ていません。
■債券は満期の長いものへ乗り換える好機にある
次の一手が利下げなら、1〜5年の短い債券の利回りはピークを打ちつつあります。9月に3〜5%の下落はあり得ますが、それが戦争終結を促せば第4四半期の最高値更新につながるというのが基本シナリオです。
意外なことに、ダウ工業株30種平均(DIA)を除く主要な株価指数は先週いずれも上昇し、9月を良い形で始めました。それでも私は慎重な姿勢を崩していません。
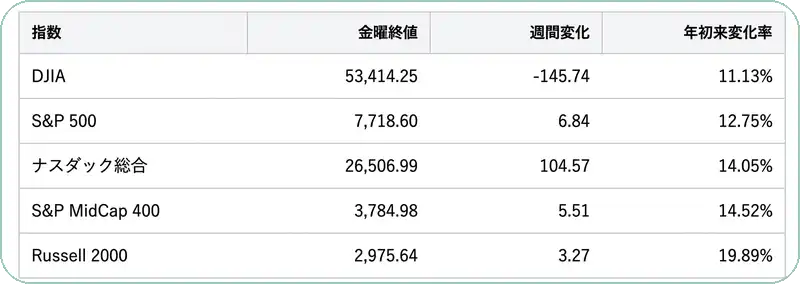
(出典: T. Rowe Price)
投資家を勇気づけたのは、複数のハイテク企業が示した力強い決算と、FRBのクリストファー・ウォラー理事によるハト派的な発言でした。理事は次回会合での利上げに反対の立場へ傾いていると示唆しています。この発言がイールドカーブ全体の金利上昇を食い止め、株価を支えました。
そのぶん、金曜日に発表される消費者物価指数(CPI)の重みが一気に増しました。 市場予想は、食品とエネルギーを除いたコア指数が2.5%から2.4%へ鈍化するというものです。
逆風の中でも、企業業績が相場を支えている
一方でイランでの戦争は再び激化しており、WTI原油とブレント原油はいずれも1バレル90ドルを超えました。レイバーデー週末のガソリンとディーゼルの給油価格は、過去最高を記録しています。
この大きな逆風にもかかわらず、景気拡大は止まっていません。 そして相場の底堅さは、ひとえに記録的な企業業績によるものです。第3四半期の最初の2か月間で、アナリストは業績予想を1.2%引き上げました。下の図を見ればわかるとおり、これは極めて異例のことです。変化率がプラスであることが、マクロ経済と地政学のあらゆる逆風を押し切っています。
(出典: FactSet)
雇用も底堅さを示した
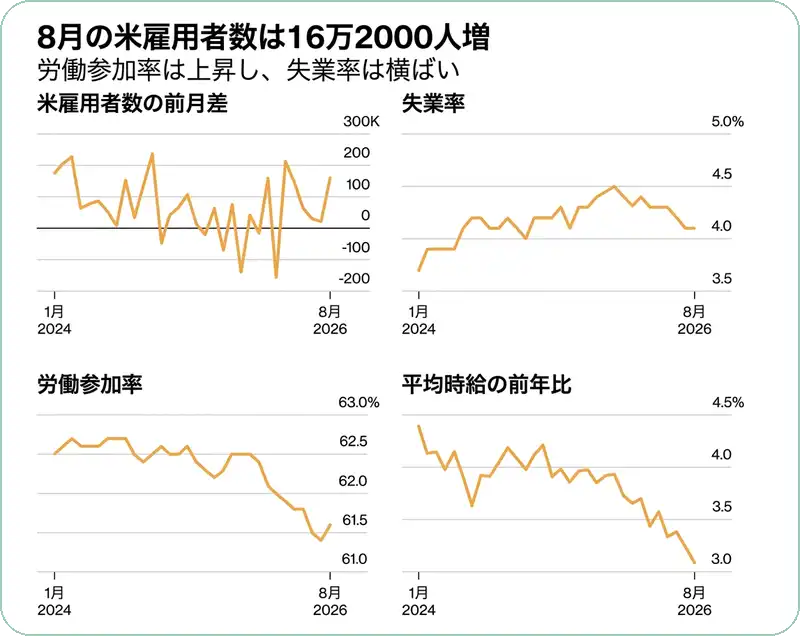
景気の底堅さを示すもう一つの材料が、雇用統計でした。先月の雇用者数は16万2000人増え、それ以前の2か月分も合計5万5000人分、上方修正されています。労働参加率は上昇し、失業率は4.1%で横ばいでした。これは、ISMとS&P GlobalのPMI調査で見られた雇用関連の改善とも整合的です。
(出典: Bloomberg)
雇用市場の強さを、9月16日の会合でFRB当局者が利上げに傾く兆しだと解釈する向きもありました。しかし私は、そうなるにはCPIが上振れる必要があると考えています。
利上げ確率58%は、五分五分まで下がると見る
先物市場は現在、FRBの政策金利が0.25%引き上げられる確率を58%と見ています。ただし私は、インフレ指標を受けてこの確率がコイン投げに近い水準まで下がると予想しています。
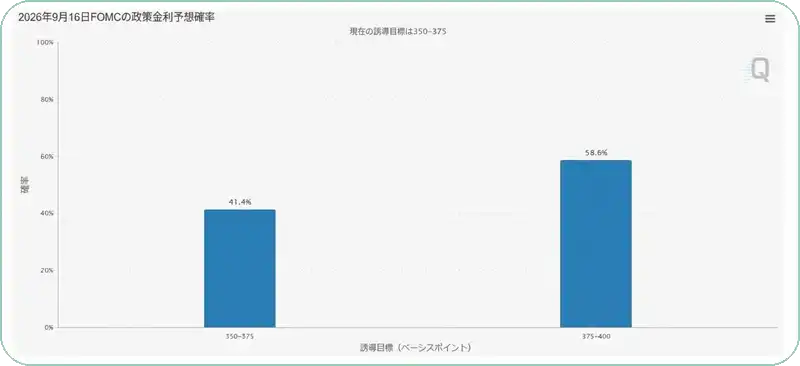
(出典: CME FedWa
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知