1. 大手銀行の決算と金利低下が相場を支える
融資収入は過去最高、決算全体はまちまち
昨日の市場は、本日の取引開始前に発表される注目のインフレ指標を控え、比較的静かな展開でした。決算シーズンが本格的に始まりましたが、これまでに発表された大手銀行の業績はまちまちです。債券トレーディング収入が圧迫される一方、株式部門は好調で、全体の業績を下支えしました。
より重要なのは、借入コストが上昇しているにもかかわらず、シティグループ(C)、ウェルズ・ファーゴ(WFC)、JPモルガン・チェース(JPM)の第3四半期の融資収入が過去最高を記録したことです。ただ、昨日の相場の方向感を決めたのは、ニューヨーク連銀のジョン・ウィリアムズ総裁の発言でした。
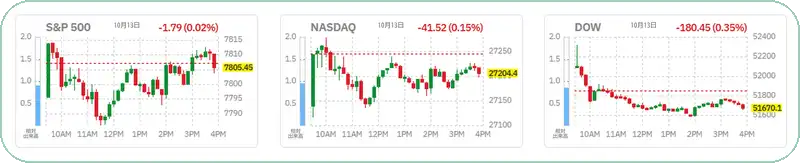
(出典: Finviz)
ウィリアムズ総裁は2027年の追加利上げは不要と示唆
ウィリアムズ総裁は、年末にもう一度、0.25ポイントの利上げを行うことは適切かもしれないものの、2027年に追加利上げを行う必要はないとの見方を示しました。関税とエネルギーショックの影響が今後数カ月で薄れていくにつれ、来年はインフレが鈍化し、FRBの目標に近づく可能性が高いとしています。経済全体はまったく過熱していないとも述べており、私も同感です。
さらに、足元では物価上昇圧力を生んでいるAIインフラの拡充も、最終的には生産性の向上につながり、インフレを抑える効果をもたらすという見方です。
これを受けて、幅広い年限の国債利回りが低下し、株価を支えました。今朝発表される指標では、エネルギーの影響で総合インフレ率が上昇するかもしれません。それでも私は、コアインフレ率には幾分落ち着きが見られ、ウィリアムズ総裁の見解を裏づける結果になると予想しています。
【補足】コアインフレとは
米国でいうコアインフレは、値動きの大きい食品とエネルギーを除いた物価の上昇率です。一時的な価格変動の影響を抑え、物価の基調を捉えるために使われます。
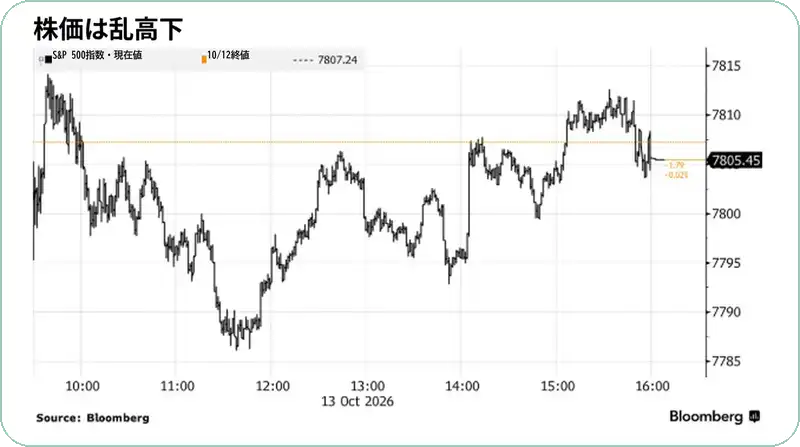
(出典: Bloomberg)
2. AI株の調整からバリュー株へ資金が循環
半導体株には成長鈍化と競争激化が逆風
もっとも、これだけでは、テクノロジー分野の中でも景気変動の影響を受けやすい業種で見え始めた株価下落を食い止められないかもしれません。AIの爆発的な成長にやや減速の兆しが現れ、半導体やメモリー関連企業の株価は苦戦しています。先週、OpenAIは9月までの実績を年率換算した売上高が500億ドルに近づいていると報告しましたが、これはそれ以前に報じられていた約700億ドルを大幅に下回ります。
さらに、AI分野では中国企業との競争が強まり、部品メーカーの価格決定力が制約される可能性もあります。CXMTは独自アーキテクチャーに基づく新たなメモリー製品を投入する見通しで、それによって部品メーカーの評価倍率が、より一般的な景気敏感企業並みの水準へ低下する可能性があります。私はこうした調整は避けられないと見ていますが、その時期を見極めるのは非常に困難です。
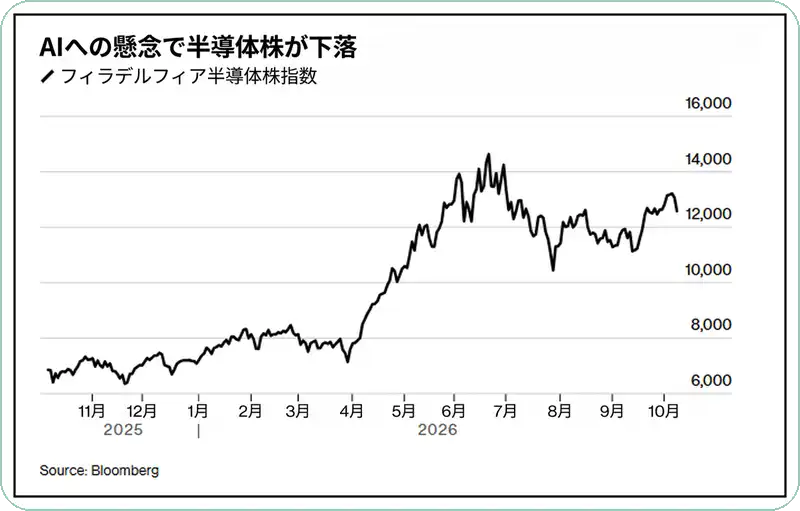
(出典: Bloomberg)
S&P 500均等加重指数の持ち直し
一部のAI関連のモメンタム銘柄が苦戦する一方で、投資家は市場の幅広い銘柄のうち、よりバリュー色の強い銘柄へ資金を戻しているようです。その動きは、S&P 500均等加重指数が足元で相対的に好調なことにも表れています。同指数は9月末までの調整から持ち直しました。これは健全な資金循環です。
【補足】均等加重指数とは
均等加重指数は、定期的な見直しの際に、構成銘柄の組み入れ比率を同じにそろえる指数です。企業の時価総額が大きいほど比率が高くなる通常のS&P 500と比べ、巨大企業だけに左右されにくく、幅広い銘柄の値動きが反映されます。
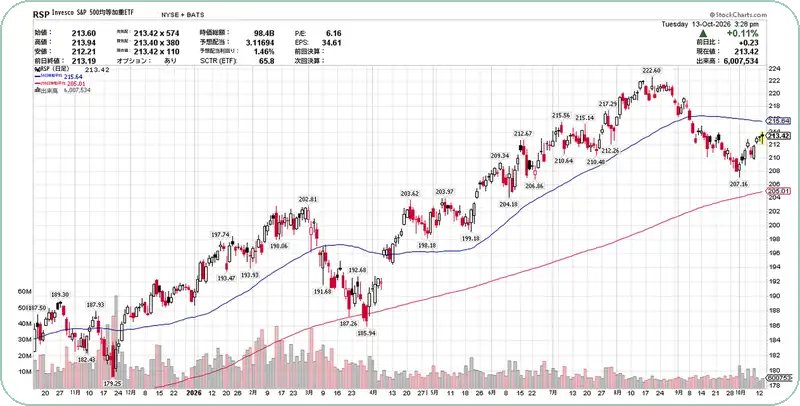
(出典: StockCharts)
3. 株価上昇を牽引しているのは企業利益
評価倍率の拡大ではなく利益成長が支える
私は引き続き、8月下旬から始まった市場全体の下落は、これまでと同じく相場の地固めにすぎず、第4四半期の上昇に向けて投資配分を増やす機会と捉えています。株価上昇を主に牽引してきたのは、評価倍率の拡大ではなく企業利益であり、バブルの兆候は見られません。
実際、2026年の利益成長率は株価上昇率の2倍を超えており、S&P 500の株価収益率は年初から低下しています。
【補足】株価収益率とは
株価収益率は、株価を1株当たりの利益で割り、利益に対して株価が何倍になっているかを示す指標です。株価が上昇しても、利益がそれ以上に増えれば、この倍率は低下します。将来の予想利益を使う場合と、過去の実績利益を使う場合があります。
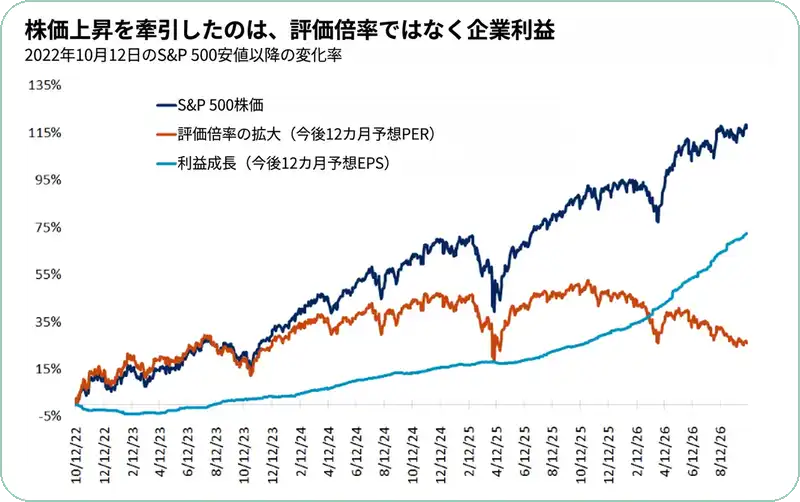
第3四半期は前年同期比30%近い増益予想
企業利益は第3四半期に前年同期比で30%近く増えると予想されています。そして、これまで実績が一貫して予想を上回ってきたことを踏まえると、実際の増益率はその水準を大きく上回ると考えられます。
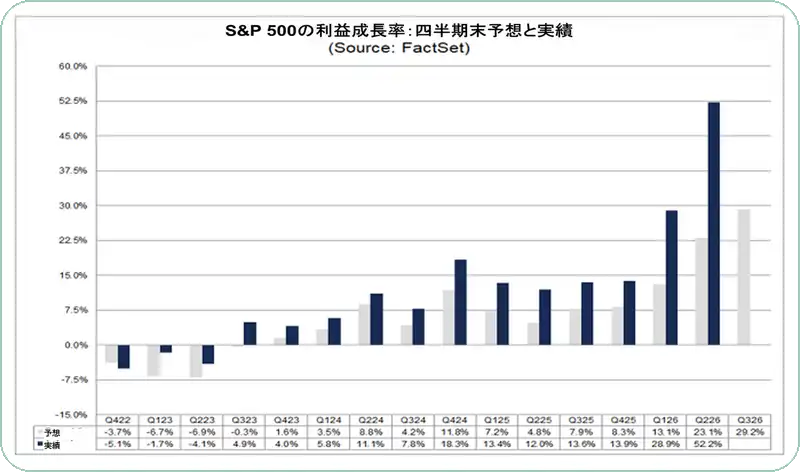
(出典: FactSet)
4. 投資家心理と経済データから相場を見極める
相場の天井とは異なる、強気相場への懐疑
強気相場の持続性にこれほど多くの疑念が向けられていることも、私をさらに勇気づけています。相場の天井では通常、極端に強気な投資家心理が見られますが、現在はそのような状況にはほど遠いのです。
投資家は株式から資金を引き揚げ、債券やマネー・マーケット・ファンドへと振り向けています。現在の金利水準を考えれば、債券への資金移動は理解できます。先月の同ファンドへの資金流入は、パンデミックが始まった2020年4月以来の水準に達しました。
【補足】マネー・マーケット・ファンドとは
マネー・マーケット・ファンドは、換金しやすい短期の債券などを中心に運用する投資信託です。米国では、当面使わない資金を一時的に置いておく先としても利用されています。
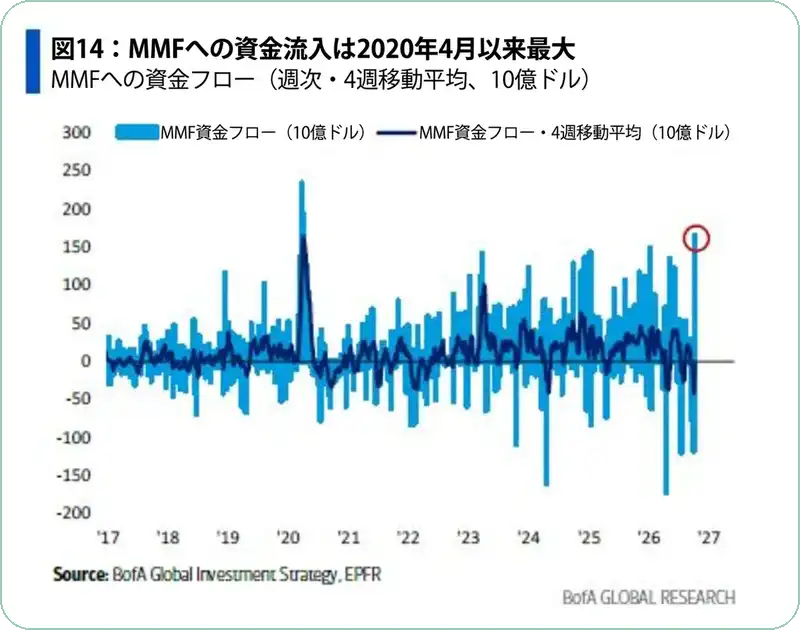
(出典: BofA Global Investment Strategy / EPFR)
年末までの見通しを維持し、データの変化を注視
投資家は肝心なものから目を離してはいけません。それは企業利益です。今日の経済には、互いに打ち消し合うさまざまな力が働いています。明らかに今のように感情が高ぶりやすい時期には、マイナスの要因ばかりに目を向けがちです。私は逆風と追い風の双方を総合的に捉え、どちらが優勢なのかを見極めるようにしています。
当然ながら、毎週次々と発表される経済データを受け止めながら、この作業を続けていく必要があります。データの変化率が悪化し始めれば、攻めから守りへと切り替え、リスク資産への投資配分を徐々に減らす時です。それは数週間のうちに起こるかもしれませんし、数カ月、あるいは数年先まで起こらないかもしれません。
憶測を重ねることはできますが、それは実りのない試みです。今のところ、私は年末までの比較的楽観的な見通しを維持することに不安はありません。強気相場は引き続き前進すると考えています。ただし、2027年は話が違ってくるかもしれません。
 ローレンス・ フラー