1. インフレ指標が利上げ懸念を再燃させる
テクノロジー株を中心に主要指数が下落
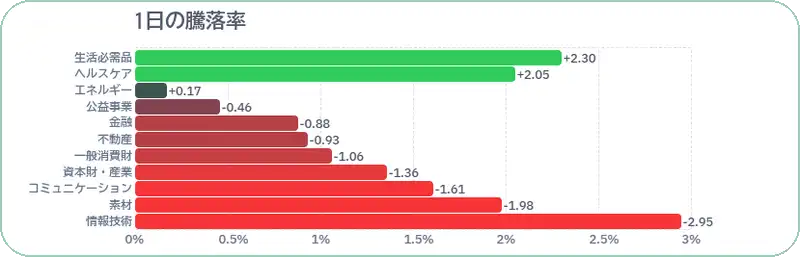
昨日の株式市場はテクノロジーセクターを中心に急落し、S&P 500は1%超、ナスダック総合指数は2%近く下落しました。小型株で構成されるラッセル2000指数も2%近く下落し、過去最高値からの調整局面に入りました。
きっかけは、予想を上回った9月のインフレ指標です。その前日にニューヨーク連銀総裁が懸念の緩和につながる発言をしていたにもかかわらず、FRBがさらに数回の利上げを行う必要があるのではないかとの不安が広がりました。投資家は現在、来年6月までに0.25ポイントの利上げがさらに3回行われると予想しています。私は12月にもう1回の利上げが行われる可能性はあると考えていますが、来年はインフレが鈍化し、それを最後に利上げ局面は終わると見ています。
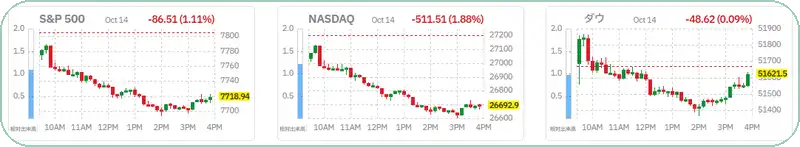
(出典: Finviz)
コア物価の伸びが予想を上回る
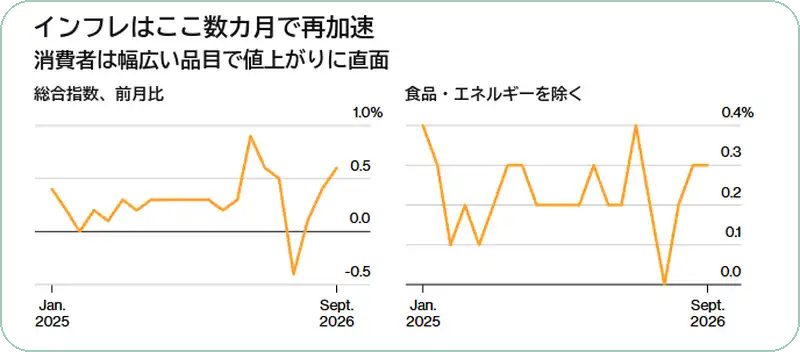
消費者物価指数は先月、予想どおり前月比0.6%上昇しました。一方、コア指数は0.3%上昇し、予想の0.2%を上回りました。前年同月比では、総合指数の上昇率が3.4%から3.7%へ、コア指数が2.4%から2.6%へと加速しました。
主な要因はガソリン価格の9%上昇でした。ただ、燃料費と輸送費の上昇は、中古車や衣料品の値上がりを通じて、食品・エネルギーを除く財の価格にも波及しています。一方、食品と処方薬の価格が下落したのは好材料です。コンピューターのソフトウエアや周辺機器も、AI需要を背景に値上がりしました。
この統計で私が問題だと考えるのは、民間データでは全米の家賃が下がり続けているにもかかわらず、住居費が前月比0.3%、前年同月比3.2%上昇したとされている点です。住居費は消費者物価指数のおよそ3分の1を占めており、私はその上昇率が大幅に過大評価されていると考えています。そうであれば、この指標で捉えたインフレは、市場が考えるよりもFRBの目標に近いことになります。
【補足】総合指数とコア指数
総合指数は幅広い商品・サービスの価格を対象とし、コア指数は値動きの大きい食品とエネルギーを除きます。前月比は1カ月間の変化、前年同月比は1年前からの変化を示します。
2. 燃料費の上昇にもかかわらず消費は底堅い
約9,000店の販売動向は力強さを維持
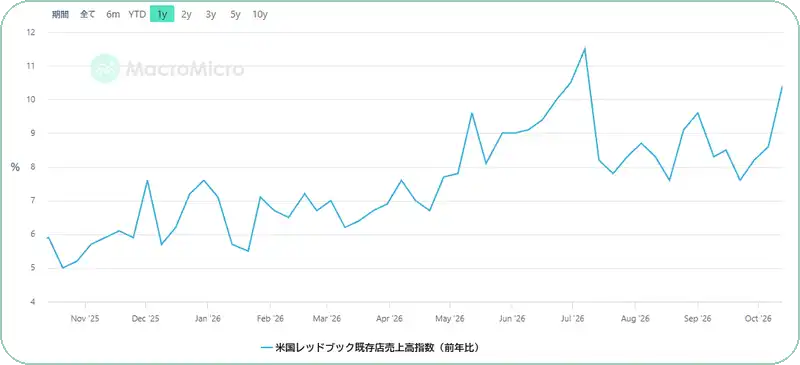
物価の上昇が、米国経済の主な原動力である個人消費の伸びを止めるのではないかとの懸念が強まっているとしても、今のところ、そうした事態は起きていません。私は消費者の動向をリアルタイムで把握するため、約9,000の総合小売店の週間販売動向を追っています。このデータを見る限り、燃料費が急上昇していても、消費者は依然として力強く支出しています。
10月13日までの1週間の売上高は、前年同期比10.4%増となりました。この動きが、今朝発表される9月の小売売上高にも表れているかを確認したいと思います。
(出典: MacroMicro)
3. 均等加重指数に表れる資金循環の兆し
「平均的な銘柄」の相対的な強さ
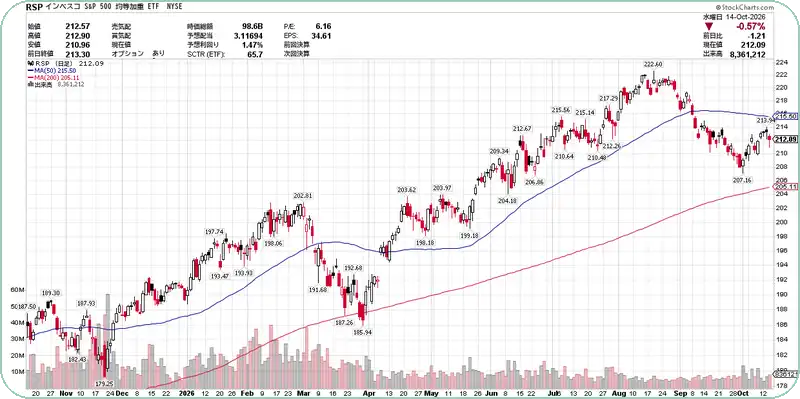
昨日は主要株価指数が大きく下落しましたが、S&P 500の均等加重指数は下落率がわずか0.5%にとどまり、はるかに健闘しました。私はこの指数が「平均的な銘柄」の動きを最もよく表していると考えています。それでも、4年前に強気相場が始まって以来、相対的なパフォーマンスは振るいませんでした。
実際、過去4年間を通じて、各時点からさかのぼった直近1年間のリターンを比べると、平均的な銘柄は時価総額加重の指数を一貫して下回ってきました。私は、テクノロジーセクターの企業利益がピークを迎え、投資家がより落ち着いた評価水準を求めて、市場の残る10セクターへ資金を移すにつれて、この状況は変わり始めると考えています。すでに、その動きが始まっているのかもしれません。下のチャートは、ここ数日のニュースの見出しから受ける印象ほど、懸念を抱かせるものではありません。
【補足】均等加重と時価総額加重
均等加重指数は、定期的な見直しで各構成銘柄の比率を同じにそろえます。時価総額加重指数では規模の大きな企業ほど影響が大きくなるため、両者を比べると、上昇や下落が幅広い銘柄に及んでいるかを捉えやすくなります。
(出典: StockCharts)
4. 上位銘柄への集中と分散の重要性
上位10社が指数の40%を占める
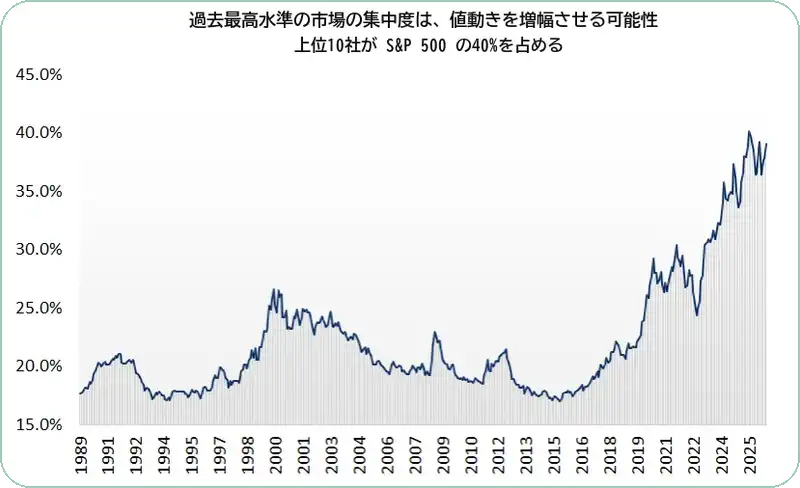
この資金循環の過程では、相場の変動が大きくなるのは避けられません。何より、バークシャー・ハサウェイ(BRK.A)を除いてすべてテクノロジー関連企業である上位10社が、指数全体の40%を占めているからです。私は、このリスクに対処する最善の方法は分散だと考えています。
【補足】指数の集中度と値動き
少数の企業が指数に占める比率を高めると、その企業群の株価変動が指数全体を大きく動かします。業種や資産を分けて保有する分散は、特定の企業群の動きに資産全体が左右される度合いを抑える考え方です。
AI以外の分野と債券市場への資金移動
昨日は、AI投資ブームと関係のないセクターが極めて好調だった点に注目してください。債券利回りは幅広い年限で急低下しており、私は、投資家がようやく債券市場の評価水準に魅力を見いだし始めたことを示していると考えています。これは、景気変動の影響を比較的受けにくいセクターを支えることにもなるはずです。テクノロジーセクターの評価倍率が低下し、投資家が資金を移す局面では、分散が鍵を握ります。
 ローレンス・ フラー