景気後退がなければ弱気相場もない:個人消費と資金循環が支える米国株の強気相場
 ローレンス・ フラー
■金利低下と資金循環が株価を支援
インフレ指標の上振れにもかかわらず、主要株価指数は反発しました。小型株や景気変動に強い業種が上昇し、金利低下も支援。均等加重指数は9月末を底に回復しています。
■底堅い消費が経済成長の原動力
小売売上高は前月比0.8%増となり、13項目中8項目が拡大しました。筆者はAI投資の減速を懸念しつつも、個人消費が経済全体の成長を支えると考えています。
■家計の逆風と実際の支出を区別
実質賃金の低下や医療費の上昇で家計は圧迫されています。それでも実質個人消費は前年同月比2.6%増で、筆者は消費の伸びが維持される限り景気後退は考えにくいと見ています。
■景気後退なき弱気相場は例外的
親と同居する若年層の購買力や資産効果が、消費を支える可能性があります。筆者は今回の調整を、テクノロジー株から他業種への資金循環による相場の地固めと捉えています。
1. 小型株と景気変動に強い業種が相場の反発を牽引
インフレ指標の上振れでも主要指数はそろって上昇
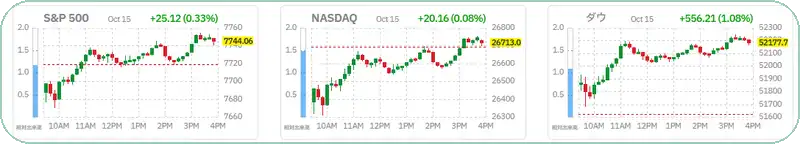
その前日の期待外れの消費者物価指数に続き、生産者物価指数も予想を上回る伸びとなりました。それでも、昨日の主要株価指数はそろって反発しました。上昇を主導したのは小型株で、ラッセル2000指数は1.3%上昇しました。投資家がテクノロジーセクターから資金を移すなか、ヘルスケアや、より景気変動の影響を受けにくいセクターは2日連続で上昇しました。
金利は幅広い年限で低下し、米10年国債利回りは一時5.03%まで急低下しました。1日の低下幅としては今年最大です。これを受け、景気変動の影響を受けにくいセクターに加え、金利の変化に敏感なセクターも反発しました。この強気相場は、まだ終わりにはほど遠いのです。
(出典: Finviz)
均等加重指数は9月末を底に持ち直す
景気後退と弱気相場の到来を再び唱える悲観論者が見落としているように思えるのは、今回の強気相場には、AIに牽引されるテクノロジー分野以外にも多くの支えがあるという点です。テクノロジー分野がS&P 500などの指数で歴史的に大きな比率を占めているとしても、それだけが相場を支えているわけではありません。
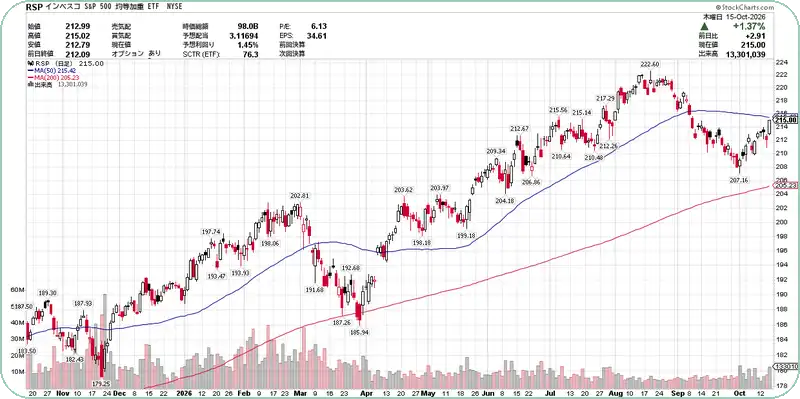
私は9月の株価調整を予想していました。9月は何十年にもわたり株式市場の成績が最も振るわない月だったため、それほど大胆な予想ではありませんでした。同時に、第4四半期には年末に向けた上昇相場を予想していましたが、平均的な銘柄の動きを見る限り、その上昇はすでに始まっているようです。S&P 500均等加重ETF(RSP)は9月最終日に底を打ち、下のチャートのとおり、10月に入ってから着実に上昇しています。
テクノロジーセクターへの配分を市場全体と同じ比率にしている投資家や、ナスダック総合指数に重点を置いている投資家は、大きな痛手を受けています。一方、複数のセクターに分散している投資家のポートフォリオは、利益が出ているとまではいかなくても、受けている打撃ははるかに小さいはずです。
【補足】均等加重指数で見る「平均的な銘柄」
均等加重指数は、定期的な見直しで各銘柄の組み入れ比率を同じにそろえます。時価総額の大きな企業ほど影響が大きい通常のS&P 500と比べることで、幅広い銘柄に上昇が広がっているかを捉えやすくなります。
(出典: StockCharts)
2. AI投資だけでなく、個人消費が成長を支える
小売売上高は前月比0.8%増、13項目中8項目が拡大
幅広い銘柄が相対的に好調なのは、経済がさまざまな逆風にさらされながらも、底堅さを示しているからです。私はAI投資サイクルの持続性には懸念を持っています。しかし、いずれ減速することは避けられないとしても、それが経済全体や市場の他の部分まで道連れにするとは限りません。それどころか、成長の主な原動力は引き続き消費者であり、支出の伸びが鈍化しない限り、経済は基調として2%の成長を維持できると考えています。昨日の小売売上高は、その原動力がなお機能していることを裏づけています。
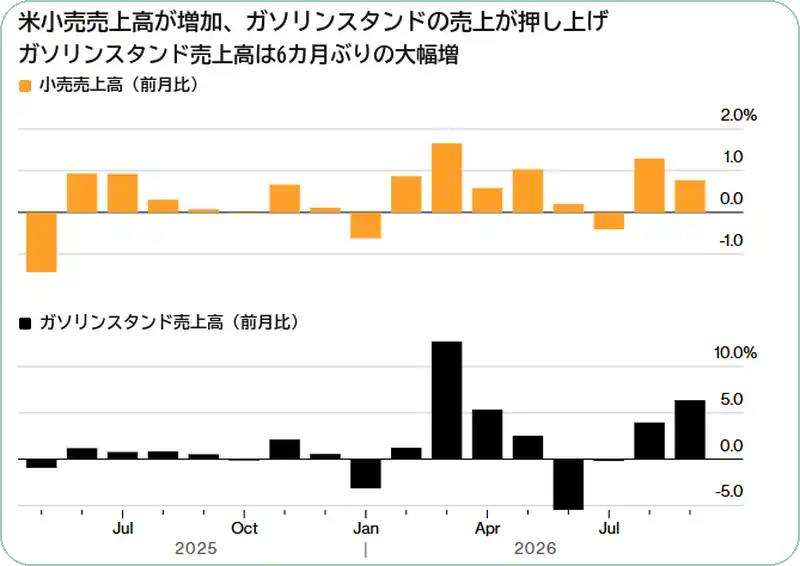
先月の小売売上高は前月比0.8%、前年同月比6.3%と、力強い伸びを示しました。ただし、増加の大部分がガソリン価格の急上昇によるものだった点には注意が必要です。ガソリンスタンドの売上高は、前月比6.3%増となりました。それでも、自動車、ガソリン、建材の販売を除いた売上高は0.3%増えています。
さらに、家具、電子機器、飲食店が牽引し、13項目のうち8項目で売上高が増加しました。飲食店・バーは、この統計で唯一のサービス分野であり、消費者が支出を控えるかどうかを最も選びやすい項目でもあります。それにもかかわらず、先月は1.1%増加しました。消費者全体が深刻な状況にあるなら、真っ先に削るのはこうした支出です。
第3四半期の成長予測でも消費の寄与が大きい
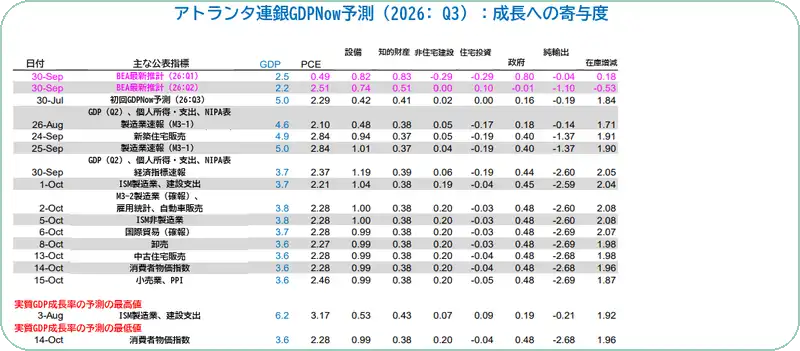
今回の統計を受けても、アトランタ連銀による第3四半期の経済成長率予測は3.6%と、ほとんど変わりませんでした。注目したいのは、この成長率に対する個人消費の寄与が2.46ポイントで、AI関連の設備・知的財産による約1.4ポイントを大きく上回っていることです。
【補足】成長率と寄与度の違い
成長率が経済全体の伸びを示すのに対し、寄与度は消費や投資などが、その伸びを何ポイント押し上げたかを表します。個人消費の寄与度2.46ポイントは、個人消費そのものが2.46%増えたという意味ではありません。
(出典: Federal Reserve Bank of Atlanta)
3. 家計の苦しさと、実際の消費の伸びを分けて考える
実質個人消費の伸びは直近で2.6%
実質賃金が過去6カ月にわたって前年同月を下回り、多くの消費者が明らかに圧迫されています。燃料費は急騰し、医療費も上昇しています。補助金が削減され、何百万人もの米国民の保険料が上がっています。消費者心理は景気後退時のような水準です。多くの論者が景気後退を予想しているのは、このためです。
ただ、そのような悲観的な見通しには問題があります。こうした変化は、経済成長率の数字にはまだ表れていないのです。成長鈍化を示唆してはいても、判断の鍵となる数字にはまだ反映されていません。財とサービスに対する個人消費が、物価変動を除いた実質ベースで前年同月比2%の伸びを維持している限り、景気後退に陥ることは極めて考えにくいのです。
その伸び率は、直近の発表で2.6%でした。
【補足】実質消費と消費者心理
実質消費は、物価上昇の影響を除いて、実際の消費量の変化を捉えます。消費者心理は家計が景気や暮らし向きをどう感じているかを示すため、不安が強まっていても、実際の支出の動きと一致するとは限りません。
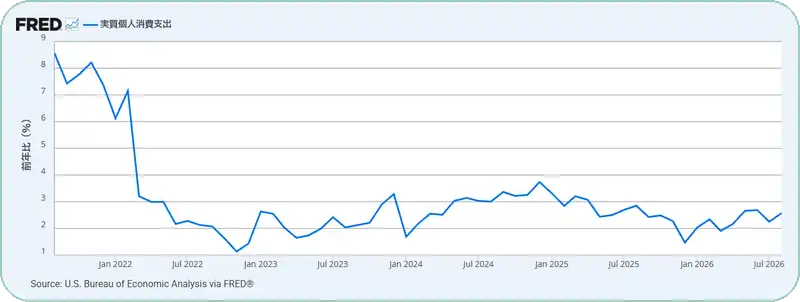
(出典: U.S. Bureau of Economic Analysis / FRED)
4. 景気後退のない弱気相場は例外的
若年層の購買力と資産効果が逆風を相殺する
今のところ、景気後退は見えていません。監視すべき逆風は数多くありますが、それを相殺する追い風と合わせ、全体として分析しなければなりません。私は、親と同居する35歳未満の若い消費者が増えており、その約2,500万人が、生活必需品以外の支出を支える大きな購買力を持ち得ると指摘してきました。金融市場の好調による資産効果も、もう一つの支えです。
いわゆるK字型経済は、実際にはC字型に近いのかもしれません。上位層だけでなく、親と同居する下位層の消費者も、経済の原動力となっているということです。中間層は苦しんでいますが、市場が重視するのは成長がどこから生まれるかではなく、その成長が続くかどうかです。
ここで、経済と消費者がこれまでどれほどの逆風に耐えてきたかを考えてみてください。イランとの戦争が終わり、エネルギー価格がピークを迎えれば、それまで逆風だったものが追い風へと変わるでしょう。
【補足】資産効果とは
保有する株式などの資産価値が増えることで、家計が支出を増やしやすくなる現象です。本文の「C字型」は、上位層に加えて親と同居する若年層が消費を支え、中間層が苦しむ構図を表した筆者独自の見立てです。
今回の調整は、さらなる上昇への地固めと見る
景気後退を伴わずに弱気相場になるのは、異例のことです。直近では、2022年に急激なインフレとFRBによる11回の利上げを背景として、景気後退を伴わない弱気相場が起きました。現在、インフレは目標により近く、FRBの利上げはこれまで1回で、年末にもう1回行われる可能性があるという状況です。その前の、景気後退を伴わない弱気相場を探すには、1987年までさかのぼらなければなりません。
私は、今回もまた相場の地固めの期間を経験したのだと考えています。主因はテクノロジー分野から市場の他のセクターへの資金循環であり、この動きは強気相場のさらなる上昇に向けた土台を整えるはずです。