1. ハイテク株の急落と、他の業種への資金移動
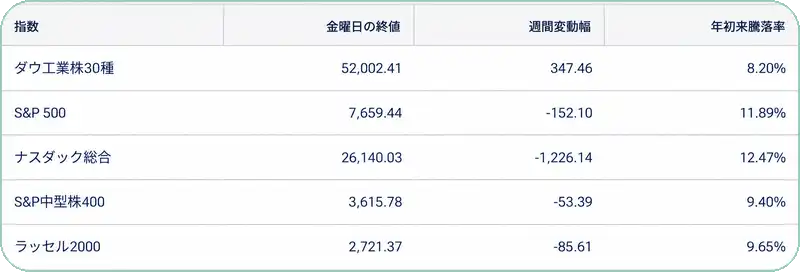
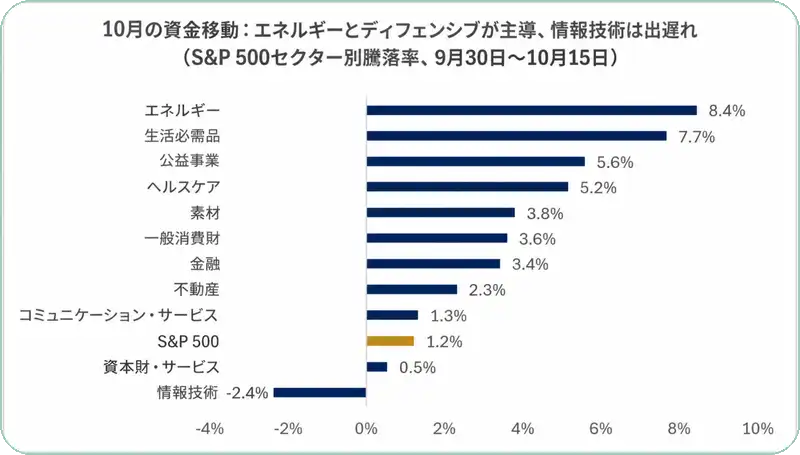
ナスダックは週間4.5%下落、生活必需品は5%上昇
先週は主要株価指数にとって厳しい1週間でしたが、テクノロジー株の投資家にとっては、さらに痛烈な下落となりました。ナスダック総合指数は4.5%、S&P 500の情報技術セクターは6.4%下落しました。それでも、S&P 500の11セクターのうち6セクターは、週間で上昇して取引を終えています。投資家は強気相場から撤退しているのではなく、投資先を入れ替えていることが分かります。生活必需品セクターは5%上昇しました。
原油価格の再上昇、インフレへの懸念、中間選挙の結果を巡る不確実性に加え、AIへの巨額の支出と、それを正当化する売上高・利益を生み出す道筋への不安も強まっています。今後の決算発表で状況がより明確になれば、市場全体のさらなる下落にも歯止めがかかる可能性があります。
消費と雇用の底堅さに、国債利回りの低下も加わる
第4四半期が始まって以来、資金の移動が相場の中心的なテーマになっています。先週発表された消費者物価と生産者物価の統計は予想を上回りました。一方、9月の小売売上高と、週次で発表されるレッドブックの既存店売上高は、燃料価格が上昇しても消費の伸びが続いていることを示しています。失業保険申請件数も低水準にとどまり、雇用情勢は引き続き底堅さを保っています。
さらに、先週は米国債が上昇し、幅広い年限の利回りが直近の高水準から低下しました。これは株式の評価を支える要因です。私は、現在の相場は通常の調整局面にあり、決算シーズンが本格化するにつれて株価が上昇するための土台を整えていると考えています。
【補足】ディフェンシブな業種への資金移動
生活必需品やヘルスケアなど、景気の変動によって需要が大きく落ち込みにくい業種は、ディフェンシブな業種と呼ばれます。指数全体が下落していても、こうした業種へ資金が移っていれば、すべての株式が同じように下落しているわけではありません。
2. 半導体株の調整と、決算が示す相場の支え
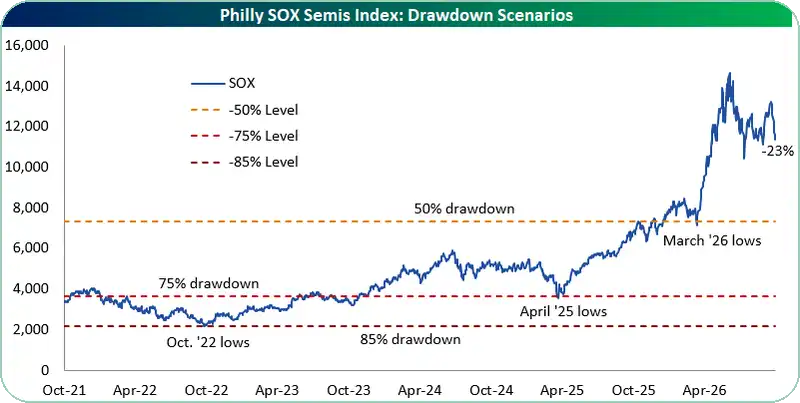
半導体指数は8日続落、下落率は23%
AI関連の相場を最前線で牽引してきたのが、半導体株です。フィラデルフィア半導体株指数は8営業日連続で下落し、下落率は23%に達しました。多くの投資家は、半導体が景気循環の影響を受ける事業であることを忘れているように思います。売上高と利益の伸びが鈍化すれば、株価の評価倍率は急速に縮小するということです。
その鈍化はまだ起きていませんが、少なくとも現時点では、投資家は構わず保有株を手放しています。この分野には極端な過熱感があったため、下落が続く可能性もあります。仮にピークから50%下落すると、戻る先は、つい今年3月にも見られた水準です。これは、テクノロジー分野が長期的に相場を牽引する役割を失ったという意味ではありません。ただし、個別銘柄を見極めるうえで、これまで以上に入念な調査と選別が必要であることを示しています。
S&P 500の第3四半期増益率は29%
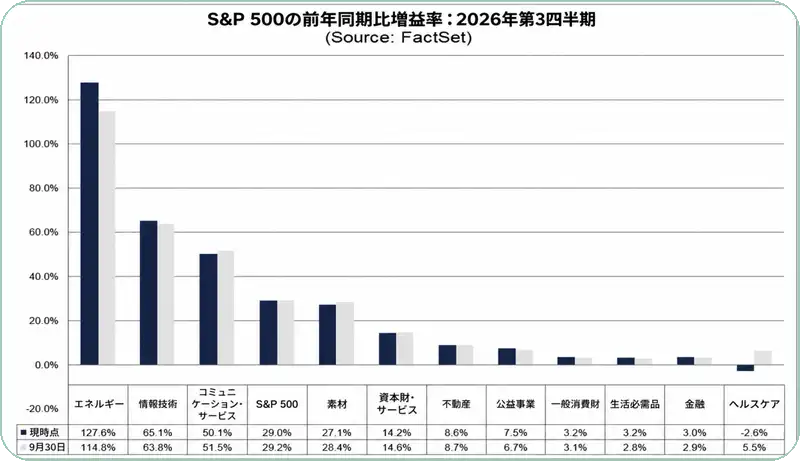
第3四半期の決算シーズンが始まり、S&P 500構成企業の9%が決算を発表した時点で、前年同期比の増益率は29%となっています。四半期末に見込まれていた29.2%をわずかに下回っているのは、主にヘルスケアセクターの決算が期待に届かなかったためです。
それなのに、なぜヘルスケアは過去1カ月の株価パフォーマンスで首位に立っているのでしょうか。私は、このセクターの株価評価は十分に妥当な範囲にあり、市場は2027年に向けた改善を先取りしていると考えています。加えて、成長株からバリュー株への資金移動が進み、景気変動の影響を受けにくいセクターが選好されています。
(出典: FactSet)
3. 見出しではなく経済データを追う
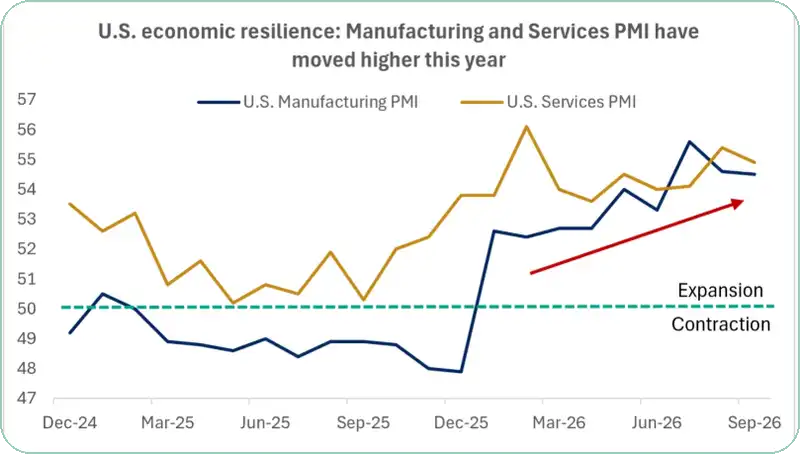
製造業とサービス業は、いずれも健全な拡大を示す
日々のニュースの見出しや報道は、気持ちを揺さぶるものばかりです。それが、私がそれらを見ない主な理由です。感情を刺激し、往々にして好ましくない判断へと導くだけだからです。私はデータを追い、通常は何らかの偏りを伴うその解釈には振り回されないようにしています。
景気拡大が軌道を外れない限り、強気相場は続く可能性が高いと考えています。購買担当者景気指数は、製造業とサービス業の双方で健全な成長が続いていることを示しています。売上高と利益の源泉となる経済成長率は、長期的な基調である2%を大きく上回っています。この点は、誰の目にも明らかな逆風を上回る支えです。
【補足】購買担当者景気指数の読み方
購買担当者景気指数は、企業への調査を通じて景況感を示す指標です。一般に50が拡大と縮小の境目になります。指数が54だからといって、経済が4%成長しているという意味ではありません。
中小企業の「売上不振」が実際の消費に表れるか
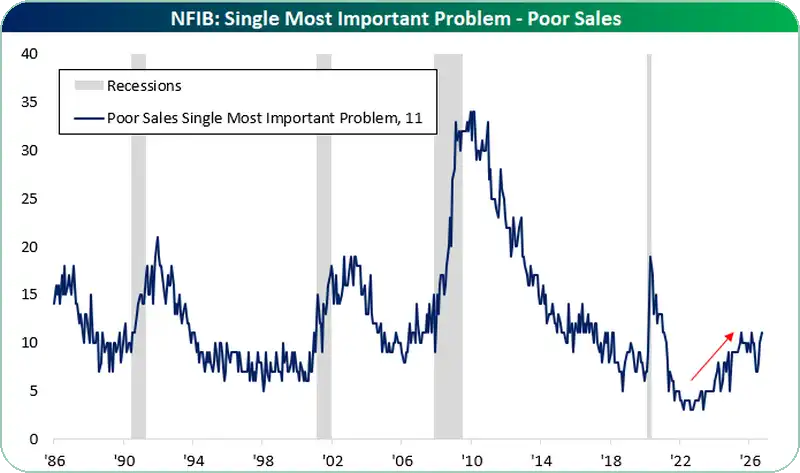
同時に、私は、この強気相場の土台である景気拡大の持続性について、楽観的な見方を揺るがしかねない要因を注意深く見ています。それが最も重視している点です。小さなものではありますが、警戒の手掛かりになり得るのが、全米独立企業連盟の最新の中小企業調査です。回答企業の11%が、最大の問題として売上高を挙げました。
インフレ、労働力の質、金利などをより大きな逆風と捉える企業のほうが多いものの、売上が収益や利益を生み出します。個人消費は米国経済の原動力であり、雇用の増加にもつながります。私は、週次のレッドブック売上高、小売売上高、個人消費のデータを見ています。調査が示す懸念が実際の売上データにも表れ始めれば、より明確な警戒信号になります。しかし、現時点ではまだそこまで至っていません。
4. 年末に向けた季節性と、中間選挙年の傾向
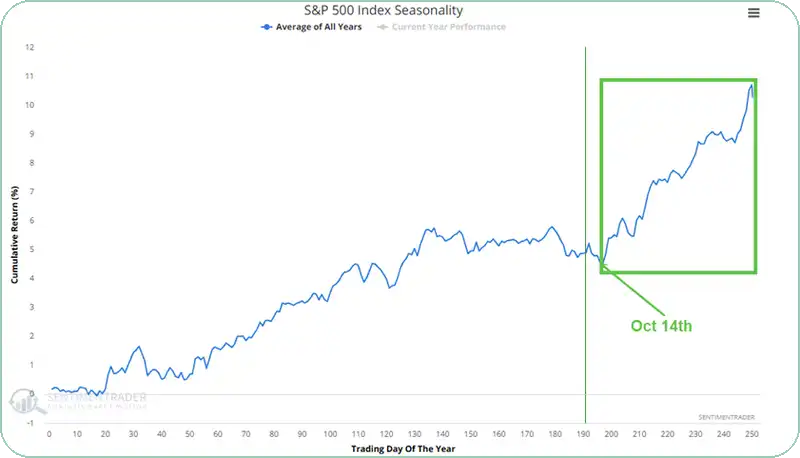
10月14日から年末は、歴史的に良好な時期
最後は前向きな話で締めくくります。S&P 500は、歴史的に年間で最も良好な時期に入りました。10月14日から年末までの期間です。1985年までさかのぼるデータでは、この期間に指数が上昇した割合は80%でした。1953年を起点にすると、この期間の成績が最も良好だったセクターはヘルスケアで、生活必需品が続き、エネルギーが最も振るいませんでした。
今年も同じ展開になる保証はありません。それでも、この歴史的なデータは、より景気変動の影響を受けにくいセクターが主導する年末の上昇相場という、私の見通しと整合的です。
(出典: SentimenTrader)
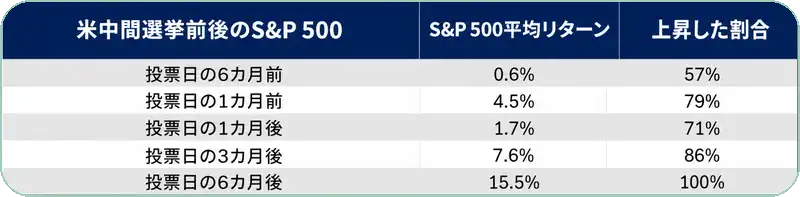
過去14回の中間選挙では、6カ月後にすべて上昇
さらに、中間選挙の年には、この傾向が一段と強まっています。1970年以降に行われた14回の中間選挙では、S&P 500は6カ月後に毎回上昇していました。歴史が繰り返される保証はありません。ただ、これまでに多くの逆風に耐えてきたにもかかわらず、企業利益の伸びが極めて力強く、経済成長率も長期的な基調を上回っていることを踏まえ、私は引き続き楽観的に見ています。
市場が示す底堅さは、中間選挙の後に戦争が沈静化し、エネルギー価格も落ち着くことを示唆しているのかもしれません。S&P 500は、大統領の所属政党と議会の支配政党が異なる「ねじれ」の状態で、最も良好なパフォーマンスを示す傾向があります。
 ローレンス・ フラー