米国株の強気相場はなぜ嫌われるのか ハイテク以外への資金移動と底堅い消費が年末高を支える理由
 ローレンス・ フラー
米国株の上昇はハイテク以外の業種にも広がっており、小型株の回復が強気相場の持続を見極める手がかりになります。
今の大手ハイテク企業には利益があり、投資家心理も楽観一色ではない点で、1990年代後半のITバブルとは異なります。
極端な弱気心理と年末の季節性は、筆者が株高を見込む理由です。ただし、過去の指標の成績が今後も再現されるとは限りません。
米景気を支える中心は引き続き個人消費です。金利やエネルギー価格などの逆風が少し和らぐだけでも、市場には好材料になり得ます。
ハイテク以外にも上昇が広がる米国株
ヘルスケアや金融へ移る資金
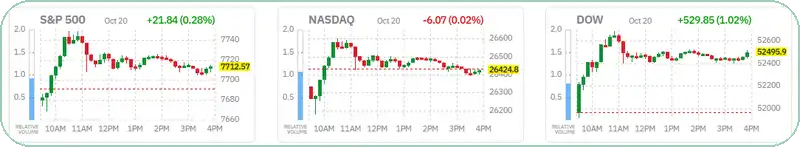
米国株は2日続けて反発しました。ただし、今回の上昇を支えたのは、この4年間の強気相場を引っ張ってきた銘柄ではありません。
私が予想してきた、業種間で資金が移る動きが進んでいます。ヘルスケア株はさらに2.4%上昇し、不動産、公益、金融の各セクターが続きました。一方、ハイテク株はこの1カ月と同じく、最も出遅れています。
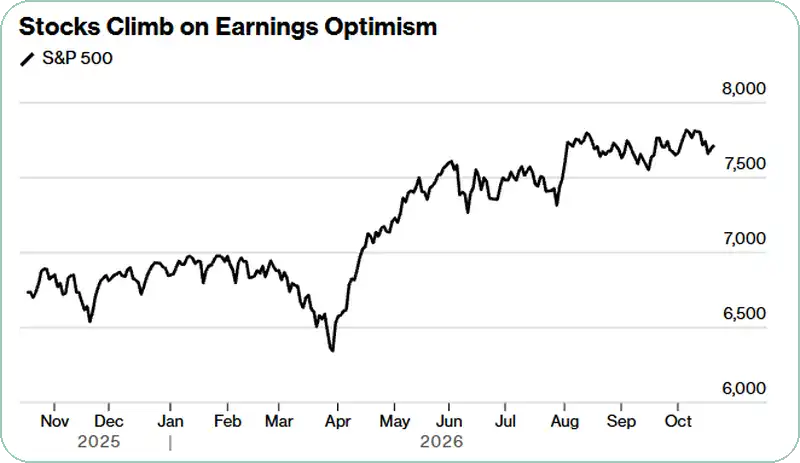
こうした資金移動によって、値上がりする銘柄や業種が健全に広がっています。私は、この広がりが2027年に向けた相場の次の段階を特徴づけると考えています。
もっとも、ハイテク企業の利益は力強いものになるとみています。そのため、10~12月期にはハイテク株も持ち直す可能性が高そうです。そうなれば、割高な銘柄の保有を減らし、投資先をほかの業種にも分散する機会になると私は考えています。
小型株の回復が重要な手がかり
取引終了後に発表されたスペースXの予想を上回る決算は、ハイテク株への関心を再び高めるきっかけになるかもしれません。同社のAI事業は目覚ましい成長を遂げました。
ただ、昨日の取引で私が最も心強く感じたのは、小型株指数のラッセル2000が1.6%上昇し、主要指数の中で上昇を先導したことです。
ラッセル2000は、米国内の事業への依存度が高く、金利の影響も受けやすい企業が多い指数です。先週には直近の高値からの下落率が11%に達し、調整局面に入りました。
小型株が回復すれば、強気相場が再び軌道に乗ったことを示す有力な兆候になります。決算発表が進むにつれて、私はその展開を期待しています。
【補足】調整局面とは
一般に、株価や株価指数が直近の高値から10%以上下がった状態を「調整局面」と呼びます。企業の価値が同じ割合だけ失われたという意味ではなく、値下がりの大きさを表す市場用語です。
1990年代のITバブルとの違い
今の大手ハイテク企業には利益がある
なぜ、これほど多くの投資家が今の強気相場を嫌っているのでしょうか。
一つの理由は、相場を支えているAI投資の拡大が、1990年代後半のインターネット整備に向けた投資ブームとよく似ていることです。そのため、多くの市場関係者が今の相場をバブルだと呼んでいます。
私は1990年代を通じて投資をしていました。その経験からすると、確かに共通点はありますが、それと同じくらい違いもあります。
当時のハイテク企業の多くは、事業計画が先行し、利益はなく、売上高もわずかでした。現在のハイテクセクターを占めているのは、質の高い利益を生み出す巨大企業です。
また、市場全体の株価評価は平均をやや上回る程度です。2000年が近づくにつれて、株価評価が大幅に高くなっていた当時とは異なります。
今は楽観ではなく悲観が優勢
最も重要な違いは、1990年代後半には弱気派がほとんど見当たらなかったことかもしれません。
当時、私はモルガン・スタンレーで証券ブローカーとして働いていました。1996~1999年に低手数料のオンライン株取引が急速に広がるなか、誰もが自分の買っている株の話をしていたものです。
1990年代後半、米個人投資家協会(AAII)の調査では、強気派の割合が弱気派の割合を20ポイント超上回る状態が続いていました。ところが現在は、弱気派が強気派を上回る状況が何カ月も続いています。
弱気の相場観が想定するような「根拠のない熱狂」は、今の市場には見当たりません。この点は見逃せない違いです。
極端な弱気心理は年末高につながるか
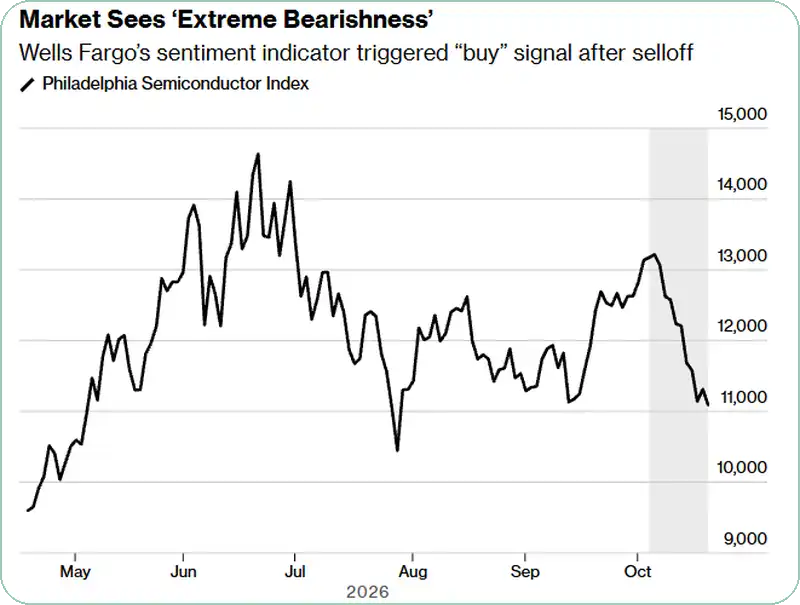
ウェルズ・ファーゴの投資家心理指標が、夏以来となる買いシグナルを出しました。これは注目に値します。
同社独自の指標で過去に買いシグナルが出た後は、その後3カ月でS&P500が上昇した割合が89%、平均リターンは6.5%でした。
これは、年末にかけて株価が上昇するという私の見通しと合致しています。年末は季節的に一年で最も相場が強くなりやすい時期であり、今回は中間選挙後に当たることも、その追い風を強めると考えています。
【補足】弱気の投資家が多いことが買い材料になる理由
投資家の悲観が強いと、すでに株を売って様子を見ている人が多い可能性があります。懸念が和らいだ際に、その資金が買いに戻るという考え方です。ただし、心理指標は将来の上昇を保証するものではなく、ここで挙げた勝率やリターンも過去の結果です。
米景気を支えているのは個人消費
GDP成長への貢献はAI投資より大きい
ハイテクセクターやAIインフラ投資に注目が集まるなかでも、米国経済の成長を引き続き支えているのは個人消費です。そして、経済成長こそが企業の売上高と利益の伸びにつながります。この点を改めて意識することが大切だと私は考えています。
アトランタ連銀のGDPNowによると、終わったばかりの7~9月期の実質GDP成長率の推計は、前期比年率で3.5%となっています。これは、今年前半から成長が加速したことを示しています。
その主な原動力も個人消費でした。モノとサービスへの支出は、成長率全体を2.5ポイント押し上げると推計されています。これは、AI投資の拡大による寄与を大きく上回ります。
【補足】GDPNowと成長率への寄与
GDPNowは、公表済みの経済指標を使って実質GDP成長率を推計するモデルです。政府が発表するGDPの確定値ではありません。「消費の寄与が2.5ポイント」とは、全体の成長率3.5%のうち、消費が約2.5ポイント分を押し上げるという意味で、消費そのものが2.5%増えたという意味ではありません。
小売店の売上高も底堅さを示す
私は消費の足元の動きをつかむため、毎週発表されるレッドブック既存店売上高指数を見ています。
先週時点では、約9,000店の総合小売店の売上高が前年の同じ週から9%増加していました。インフレ率が高いにもかかわらず、消費者の支出は減速していないことを示唆しています。
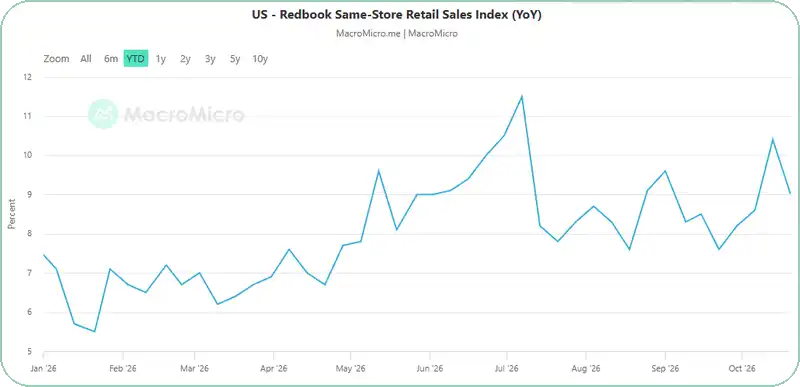
(出典: MacroMicro)
逆風が少し弱まるだけでも市場には好材料
最後に、現在の経済や市場に吹きつける非常に強い逆風のうち、どれか一つでも今後数カ月で和らぐ可能性を考えてみてください。
長期金利がピークを迎えるかもしれません。原油やエネルギー価格が頭打ちになるかもしれません。インフレを抑えるために、米連邦準備制度理事会(FRB)があと3回も利上げする必要はなくなるかもしれません。実際、インフレ率の低下が進む可能性もあります。
今は、悪くなり得ることがすべて悪い方向に進んでいるように感じられます。だからこそ、経済や市場を取り巻く状況が「これまでより悪くない」方向へ変わるだけでも、前向きな変化になります。
市場が強く反応するのは、数字の絶対的な水準よりも、その変化の方向や速さなのです。