年末高はすでに始まっている:ハイテク株安の陰で広がる米国株の上昇と資金移動
 ローレンス・ フラー
■ハイテク株安の陰で広がる上昇
ナスダックが下落する一方、ラッセル2000は上昇。S&P500均等加重指数も10月初めから4.1%上昇しており、筆者は幅広い銘柄への資金移動に注目しています。
■景気先行指数は改善へ転じる
米景気先行指数は3~9月に0.6%上昇し、その前の6カ月の1.1%低下から改善。コンファレンス・ボードは2027年の成長率を2%と見込んでいます。
■恐怖と空売りを逆の手がかりに
投資家心理は弱気に傾き、ハイテク株の空売りも積み上がっています。筆者は悲観の強まりを、空売りの買い戻しなどで相場が反転する可能性を考える手がかりとしています。
■金利と資金移動が年末高を支えるか
筆者は長期金利がすでにピークを付けたと見ています。来年の成長減速が物価上昇率を落ち着かせ、企業価値や利回りを重視する分野への資金移動を促すと考えています。
ハイテク株の下落だけでは見えない相場の広がり
ナスダックは下落、小型株は上昇
私が予想してきた年末高は、すでに着実に進んでいます。しかし、暗いニュースの見出しを読むと、そうは思えないかもしれません。
多くの市場参加者や金融メディアの関心が、勢いを失いつつあるAI投資というテーマと、その影響で下落しているハイテク株に偏っているからです。
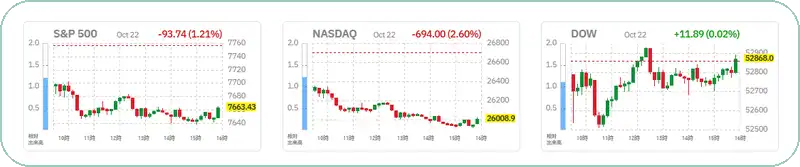
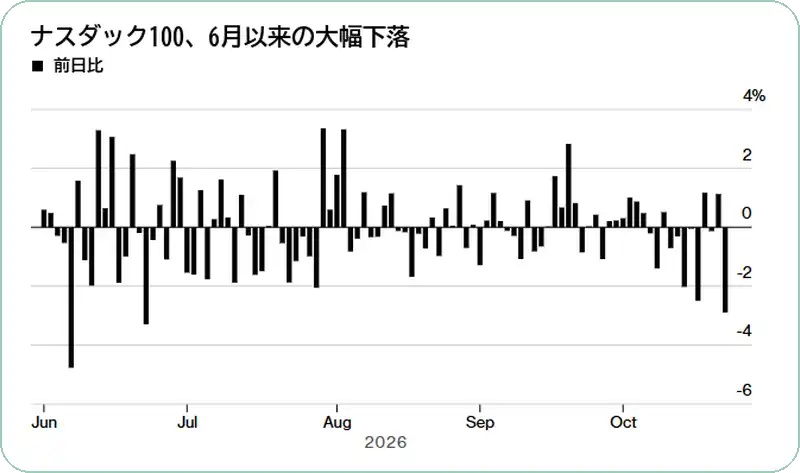
昨日、ナスダック総合指数は2.6%下落し、ナスダック100は6月以来の大幅な下落となりました。一方、ラッセル2000は前日を上回って取引を終えました。S&P500でも、値上がりした銘柄の数が値下がりした銘柄の数を上回っています。それでも、指数全体の40%超を占めるハイテクセクターが足を引っ張り、S&P500は1.2%下落しました。
AI投資への不安と私のハイテク株への配分
企業の支出が持続しにくい水準に達していることを考えると、ハイテク株の評価が業績などの実態を大きく先取りしているのではないか、という投資家の懸念には理由があります。
メタ・プラットフォームズ(META)は、売上高と利益が市場予想を上回った一方で、AI関連支出に伴う長期債務が大きく増え、総額8,250億ドルになったと発表しました。また、前四半期のフリーキャッシュフローが、10年ぶりにマイナスになったことも明らかにしました。
現在の支出が将来の利益で報われないのではないかという不安は、ハイテクセクター全体へ瞬く間に広がっています。ただし、短期的には売却が行き過ぎ、一部の銘柄では事業の実態と株価の関係を見直せる局面になると私は考えています。
その段階に近づいている可能性はありますが、私はハイテク株の組入比率を引き続き大幅に抑えています。
【補足】フリーキャッシュフローとは
企業が本業で得た現金から、設備投資などの支出を差し引いたものです。会計上の利益が出ていても、多額の投資で現金が流出すれば、フリーキャッシュフローはマイナスになることがあります。
均等加重指数と景気先行指数が示す変化
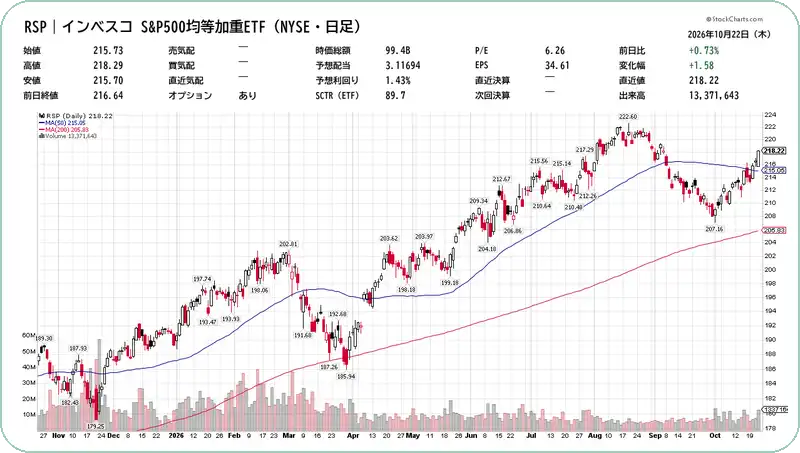
S&P500均等加重指数は10月初めから4.1%上昇
一方、10~12月期の初めに始まった年末高は、ハイテク以外のほぼあらゆる分野に表れています。その証拠が、10月初めから4.1%上昇したS&P500均等加重指数です。
市場のどこかでは、いつも強気相場が進んでいます。今、その主役になっているのは、一部の巨大企業だけでなく、平均的な構成銘柄なのです。
【補足】均等加重指数とは
構成銘柄に同じ比率を割り当てて計算する指数です。企業の時価総額が大きいほど影響力が強くなる通常のS&P500と比べ、幅広い銘柄の動きを捉えやすくなります。
(出典: StockCharts.com)
景気先行指数は直前の6カ月から改善
経済全体の勢いも、この動きを支えています。
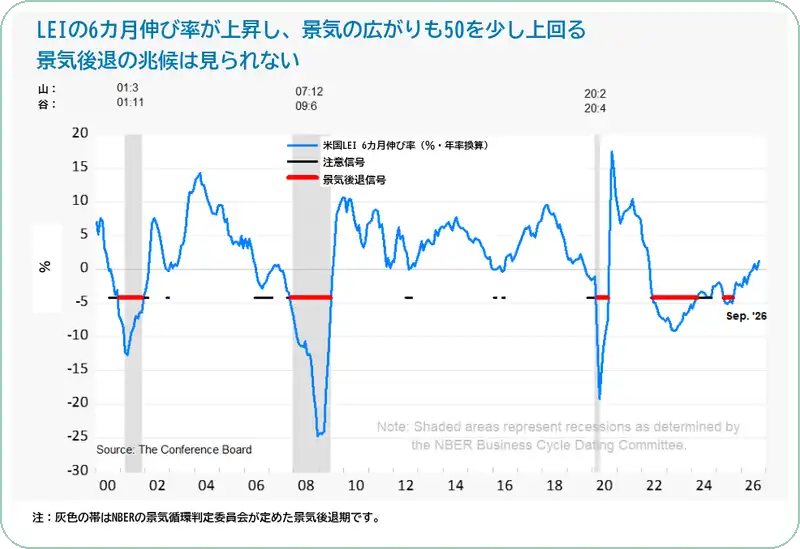
米民間調査機関コンファレンス・ボードの景気先行指数は、3~9月に0.6%上昇しました。その前の6カ月には1.1%下落していたため、減少から増加へ転じたことになります。こうした変化の方向の改善は重要です。
コンファレンス・ボードは現在、2027年の経済成長率を2%と見込んでいます。前回の報告から見通しを引き上げた形です。
(出典: The Conference Board)
青線は景気先行指数の6カ月伸び率(年率換算)、黒線は注意信号、赤線は景気後退信号を示します。灰色の帯は景気後退期です。
悲観的な投資家心理とヘッジファンドの動き
恐怖の強まりを逆の手がかりとして見る
それでも、投資家心理は弱気に傾いています。CNNの「恐怖・強欲指数」が示す恐怖の度合いは、強く、極端な水準です。これは、私がむしろ注目したい状態でもあります。
こうした心理は、株価の下落や調整局面でよく見られます。今夏には、主要な株価指数でその両方を経験しました。長い目で見ると、恐怖の強まりは、市場の大勢とは逆の方向を考える手がかりになってきました。
実際、この指数は昨年10月と同じ水準にあります。その後の12カ月間で、S&P500は14%超上昇しました。
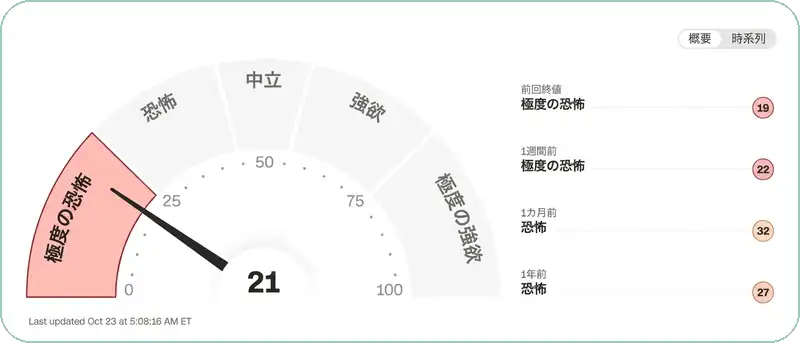
(出典: CNN)
空売りの積み上がりと買い戻しの可能性
私が市場の大勢と逆の動きを考えるもう一つの手がかりにしているのは、ヘッジファンドの持ち高です。
ゴールドマン・サックスのプライムブローカレッジ部門によると、ヘッジファンドによるハイテク株の空売りは、過去5年で最も高い水準まで増えています。空売りのレバレッジも、過去の分布で上位約1%に当たる水準に達しました。市場が最悪の事態を免れるなら、空売りの買い戻しによって株価が押し上げられやすい状態です。
一方、株式の保有分から空売り分を差し引いた正味の投資比率は、約3年ぶりの低水準にあります。
【補足】空売りと買い戻しとは
空売りは、借りた株式を売り、後で買い戻して返す取引です。株価が下がれば利益につながりますが、上昇すれば損失が膨らみます。損失を抑えるための買い戻しが重なると、その買い注文がさらに株価を押し上げることがあります。
大規模ファンドの損失が影響している可能性
ハイテク株に投資を集中させている大規模ファンドが、破綻に近づいているのかもしれません。7月には、若手ファンド運営者レオポルド・アッシェンブレナー氏の「Situational Awareness」で、そのような事態を目にしました。
同ファンドの資産はピーク時に450億ドルありましたが、その後1カ月で価値の3分の2超を失いました。
競合するファンドは、こうした弱みを察知すると、さらに相手の苦境を深めるように動きます。今も、似た状況にあるように感じます。
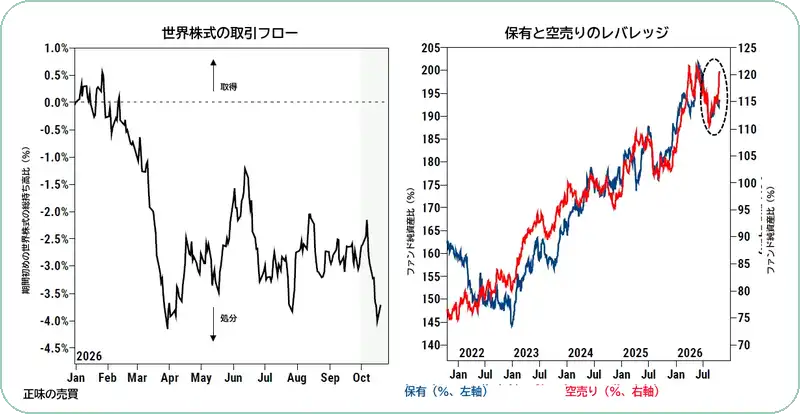
左図は期間初めの株式の総持ち高に対する正味の売買の動き、右図はファンドの純資産に対する保有と空売りの規模を示しています。右図の青線は保有分(左軸)、赤線は空売り分(右軸)です。
長期金利の低下は景気後退の前触れなのか
私は市場の混乱による安全資産への移動と見ている
私は、こうした状況が米国債の長期利回りの急低下にも大きく関わっていると考えています。ヘッジファンドは今や米国債市場でも主要な参加者となっており、今年初めの時点で、米国債の発行残高の約8.5%を保有していたと推計されています。
弱気派は、利回りの低下を景気後退が近づいている兆候だと主張しています。しかし私は、ここ数日の市場の混乱を受け、安全性の高い資産へ資金が移ったためだと見ています。
ハイテクセクターの下落が落ち着けば、米10年国債利回りは再び5%を上回ると考えています。ただし、長期金利そのものは、すでにピークを付けたと見ています。
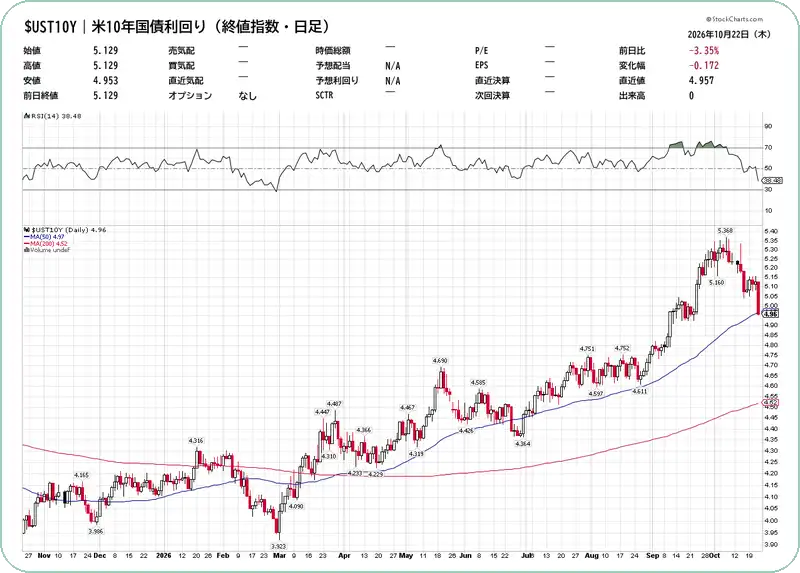
(出典: StockCharts.com)
成長の減速が資金移動を後押しする可能性
AIインフラへの支出が鈍化するため、来年の経済成長率は減速するでしょう。それでも、成長は米経済の基調的な成長率である2%を少し下回る水準で続くと考えています。
成長の減速は、物価の上昇率が落ち着く流れを再び定着させ、米連邦準備制度理事会(FRB)が短期金利を引き上げなければならない圧力を和らげるはずです。さらに、投機的な銘柄や非常に高い成長率への期待で評価される銘柄から、企業価値や利回りを重視する分野への資金移動を後押しすると見ています。
私は、年末にかけて引き続き強気の見方を維持しています。