毎月続ける3銘柄の積み立て:アルファベット、メルカドリブレ、インフレクションが担う3つの役割と、私が見る水準
 ジェームズ・ フォード
■毎月積み立てる3銘柄
筆者は時期を計らず、アルファベット、メルカドリブレ、インフレクションを毎月積み立てています。中心、分散、小さな挑戦枠と、役割が分かれています。
■アルファベットは増収と利益の拡大
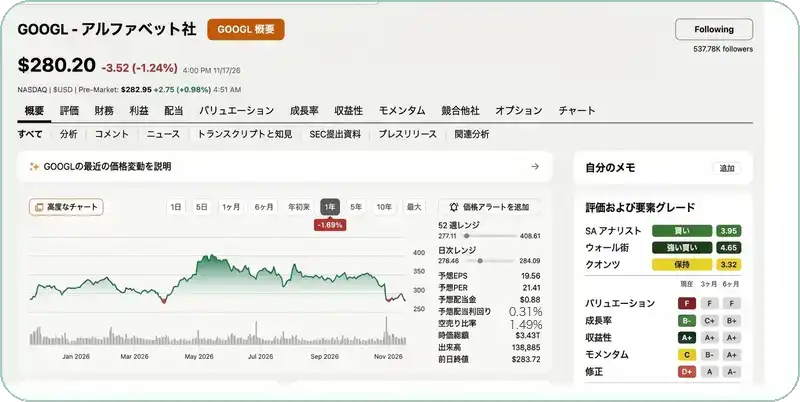
第3四半期の売上高は25%増の1,276億ドルで、クラウドの利益率は36%でした。予想PERは約19倍で、週足では280ドルの支持線を試しています。
■メルカドリブレは中南米の消費に連動
売上高は45%増の107億5,000万ドルで、信用残高は62%増です。ブラジル大統領選後の下落は、事業の変化ではなく為替と政治が背景と筆者は見ています。
■インフレクションは小さく、リスクが大きい
売上高は910万ドルで損失が続く一方、現金は5億6,000万ドルで無借金です。筆者は小さめの比率にとどめ、少しずつ積み上げています。
私の方針:3銘柄は、時期を計らずに毎月積み立てる
私がふだん書いている記事の多くは、タイミングの話です。押したときにどう動くか、どこで一部を減らすか、どれだけ現金を残しておくか。
ただ、私のポートフォリオの一部は、そうは動いていません。私は3銘柄を、市場の状況にかかわらず毎月積み立てています。 時期を計ることはせず、手放す予定もありません。
3銘柄は、それぞれ役割が違う
- アルファベット(GOOGL):今後10年でナスダック100を上回る成績を残すと、私が最も信頼している銘柄です
- メルカドリブレ(MELI):分散の役割です。稼ぐ場所は米国の外で、AI向けの設備投資にも左右されません。しかも直近の株価の下落は、事業の中身とはほとんど関係のない理由によるものでした
- インフレクション(INFQ):リスクの大きい挑戦枠です。2〜3年で10倍になりうると私が見ている小さな会社で、上昇の最中ではなく、上昇の前に積み上げたいと考えています
以下では、ファンダメンタルズ、マクロ、テクニカルの順に、3銘柄を整理します。まず、分かりやすい1銘柄から始めます。
【補足】ドルコスト平均法(DCA)とは
ドルコスト平均法は、株価の水準にかかわらず、毎月など決まった間隔で買い付けを続ける方法です。株価が下がっている局面では同じ金額でより多くの株数を、上がっている局面では少ない株数を取得することになり、取得単価がならされます。本文で「DCA」と書いているのは、この方法のことです。
アルファベット:ナスダックを上回ると私が見る銘柄
第3四半期は、ここ数年で最も強い成長だった
(出典: Seeking Alpha)
アルファベットの第3四半期は、ここ数年で最も強い成長でした。売上高は25%増の1,276億ドル、グーグル・クラウドは2倍を超え、307億ドルでした。
それ以上に重要なのは、クラウドの利益が大きく伸びたことです。営業利益は3倍超の111億ドルで、利益率は36%です。受注残は5,610億ドルに上ります。
【補足】受注残(バックログ)とは
受注残は、顧客と契約を結んだものの、まだ売上高として計上していない金額です。クラウド事業の場合、将来の売上高をある程度見通せる材料として使われます。
検索事業は予想に届かなかったが、伸びている
確かに、検索事業は市場予想に届きませんでした。それでも12%伸びており、検索の件数の伸びは5年ぶりの高さです。私は、AIに事業を食われている会社には見えません。
それでも株価は今年に入って10%超下落し、予想利益に対して約19倍、つまり1年以上で最も低い予想PERの水準にあります。
設備投資は重いが、資金調達に不安はない
目の前にある課題は設備投資です。アルファベットは当四半期に514億ドルを投じ、フリーキャッシュフローはマイナス91億ドルでした。これがAI競争の代償であり、2027年にはさらに増える見込みです。
【補足】フリーキャッシュフローと設備投資
フリーキャッシュフローは、本業で得た現金(営業キャッシュフロー)から、設備投資を差し引いた残りです。これがマイナスなら、その期は事業で稼いだ現金より設備への支出が大きく、不足分は手元資金や調達で埋めることになります。
AIの弱点は資金調達で、アルファベットはその反対側にいる
私がAIのピラミッドを論じた記事で述べたとおり、AIの弱点は資金調達です。多くの企業が、すぐに価値が落ちるハードウェアの代金を、借入や増資で賄っています。
アルファベットは、その反対側にいます。四半期に400億ドルを超える営業キャッシュフローを生み、自社でチップを設計し、いまはTPUのシステムを他社に販売しています。
6月には800億ドルの増資を発表し、バークシャー・ハサウェイが100億ドルを出しました。資金調達が問題になる会社ではありません。
資金調達が引き締まれば、体力の弱い企業が苦しくなり、事業はアルファベットのような会社に流れていくと、私は見ています。
マクロとテクニカル:19倍で、かなり織り込まれていると見ている
FRBがタカ派に傾けば、評価倍率が縮む可能性は残ります。ただ、19倍の水準では、その分はかなり株価に織り込まれていると私は見ています。
(出典: TradingView)
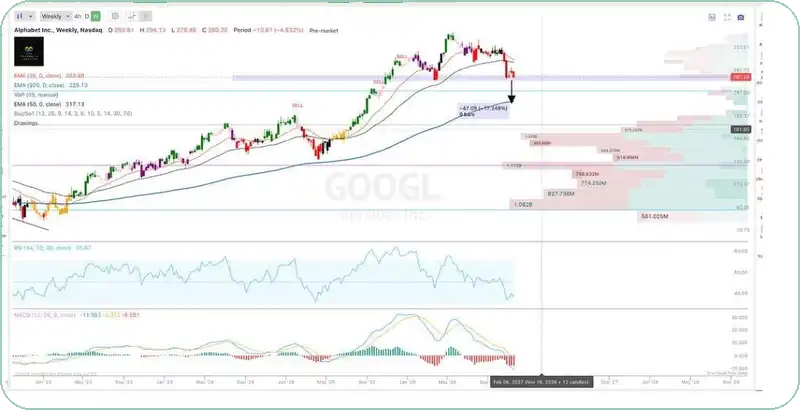
週足では、アルファベットは20週と50週のEMAを割り込み、いまは280ドル付近の支持線を試しています。今年前半にも持ちこたえた水準です。
これが崩れた場合、200週EMAのある233ドル前後(約17%下)までは、出来高が非常に少ない状態です。
RSIは36まで下がり、売られすぎの水準に近づいています。ただ、MACDはまだ下向きです。
そのため、私は現在の水準でも積み立てを続け、233ドルまで下がる場合に備えて、一部の現金を残しています。
【補足】EMA・RSI・MACDとは
EMA(指数移動平均線)は、直近の値動きを重く見て平均を取った線で、「20週」「200週」は平均を取る期間です。RSIは、上昇と下落の勢いを0〜100で表す指標で、30前後以下は売られすぎ、70前後以上は買われすぎの目安とされます。MACDは、短期と長期のEMAの差から、勢いの変化を見る指標です。
メルカドリブレ:分散の役割を担う銘柄
売上高は45%増で、まだスタートアップのように伸びている
(出典: メルカドリブレ決算資料)
メルカドリブレは、私がかつて「最もドルに左右されにくい銘柄」と呼んだ銘柄で、その見方は変わっていません。
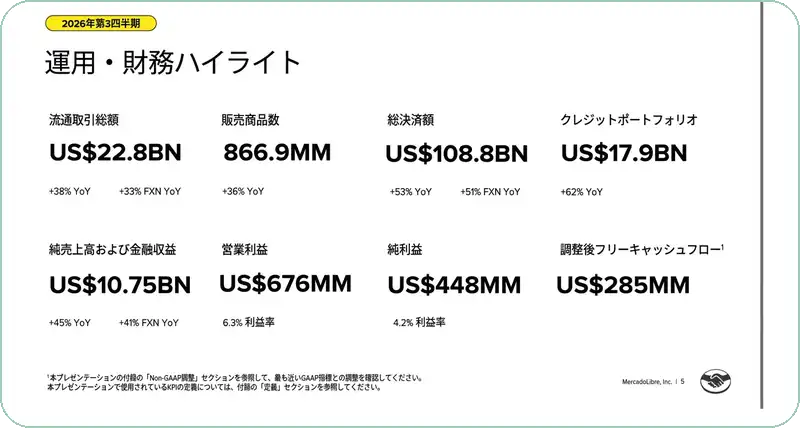
第3四半期の売上高は45%増の107億5,000万ドル、為替の影響を除くと41%増でした。年間で400億ドルを超える規模の会社が、いまもスタートアップのように成長しています。
【補足】為替中立(FX中立)とは
為替中立は、為替レートの変動の影響を取り除いて計算した成長率です。中南米のように通貨が大きく動く地域では、ドルに換算した数字と為替中立の数字に差が出やすく、事業そのものの伸びを見るために併記されます。
信用事業は伸びているが、利益率は下がった
フィンテック事業は、私が最も長い成長余地があると見ている部分です。信用残高は62%増の179億ドルで、不良債権は安定していました。
ただ、利益率には課題があります。営業利益率は、経営陣が送料無料、物流、クレジットカードに資金を投じているため、6.3%に下がりました。
私はこれを問題視していません。アマゾンも長年、同じ選択をし、それが実を結びました。
株価の下落は、事業ではなく選挙の結果が原因
株価が大きく下がったのは、10月25日のブラジル大統領選の決選投票で、ルラ氏が予想外の勝利をしたあとです。レアルは1日で10%超下落し、ブラジルはメルカドリブレの売上高の半分超を占めます。
ただ、その週末に、事業の中身は何も変わっていません。
ブラジル、メキシコ、アルゼンチンの人々は、買い物と銀行の利用をオンラインに移し続けています。これは、FRB、エヌビディア、米国の中間選挙とは関係がありません。
だから、私のポートフォリオにこの銘柄があります。私が保有している銘柄の多くは、ドルとAI向けの設備投資に結びついています。この銘柄は、中南米の消費者と、その国の通貨に結びついています。
確かに、ドル高は短期的には重荷です。ただ、そのためのドルコスト平均法だと私は考えています。
テクニカル:週足は弱いが、積み立ての銘柄としては想定内
(出典: TradingView)
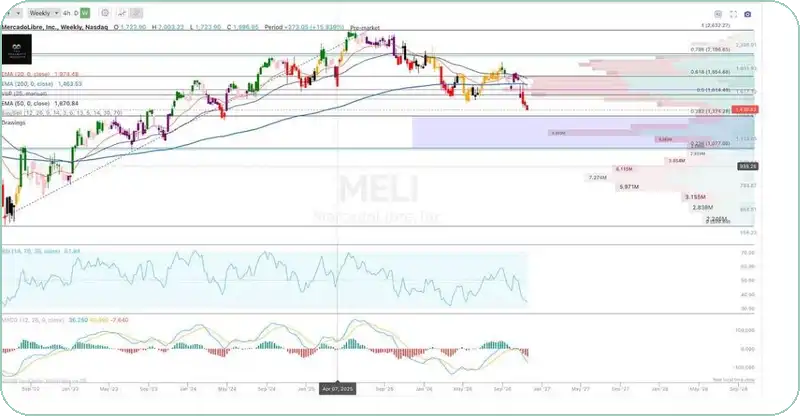
週足の形は、より厳しい内容です。メルカドリブレは200週EMA(約1,600ドル)を割り込み、MACDは下向きに交差したばかりです。
次の水準は、2022年から2025年の上昇に対する38.2%のフィボナッチ戻しにあたる1,374ドルです。その下は、出来高が多い1,077〜1,353ドルの間に強い支持線があると、私は見ています。
積み立てを続ける銘柄としては、この形は想定の範囲内です。私は毎月の積み立てを続け、この価格帯に入る場合は、積み立ての額を増やすつもりです。
【補足】フィボナッチ戻しとは
フィボナッチ戻しは、上昇した幅に対して、どこまで押し戻されたかを、38.2%、50%、61.8%などの比率で測る手法です。押し戻しが止まりやすい目安の水準として、チャート上に線で引かれます。
インフレクション:10倍を見込む小さな挑戦枠
インフレクションは、中性原子方式の量子コンピューティングと量子センシングを手がける会社で、時価総額は約16億ドルです。
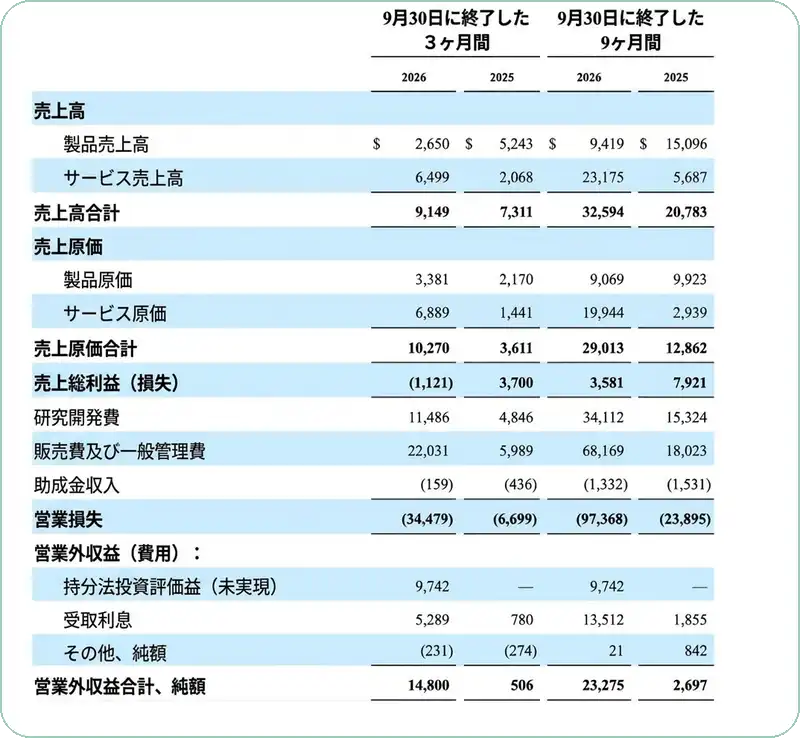
事業は小さく、損失も続いている
はっきり書いておくと、これは非常に小さな事業です。第3四半期の売上高は910万ドルで、25%増でしたが、市場予想には届きませんでした。通期の見通しは4,510万ドルのままです。損失が続いており、政府案件が中心で金額が一定しないため、売上高は読みにくくなっています。
それでも私が保有する理由は3つ
1. 技術が目標に届いている
9月に、インフレクションは80個の物理量子ビットを使って、30個の論理量子ビットを実現しました。2028年までに100個を目指しています。
【補足】論理量子ビットと物理量子ビット
量子コンピューターの素子である量子ビットは、ノイズでエラーを起こしやすい性質があります。物理量子ビットは実際の素子そのもので、論理量子ビットは複数の物理量子ビットを組み合わせ、エラーを訂正して安定させたものです。少ない物理量子ビットで多くの論理量子ビットを作れるほど、効率がよいといえます。
2. 資金に余裕があり、借入もない
2つ目は、第3四半期末時点で、5億6,000万ドルの現金があり、債務がないことです。いまの資金の消費ペースなら、株式を新たに発行しなくても、数年分の余力があります。
3. 国の安全保障と結びつきつつある
量子は、国家の安全保障の問題になりつつあります。米国政府が資金を投じており、インフレクション自身にも、商務省から1億ドルの交付が提案されています。
私の見方では、商業需要が育つまでは、政府の資金がこの分野を支えます。
10倍になるには、時価総額が約200億ドルに達する必要がある
10倍になるには、会社の価値が約200億ドルになる必要があります。それは、ロードマップのとおりに進み、量子が研究課題から商業製品に変わった場合にだけ起こります。
私は、起こりうると考えています。ただ、この銘柄は小さな比率にとどめており、それには理由があります。
最大のリスクは流動性
リスクは流動性です。利益の出ていない小型株は、FRBがタカ派に傾くと、最も大きな打撃を受けます。この銘柄も、すでに高値から半分以下に下がっています。
そのため、私は一度にまとめて買わず、少しずつ積み上げています。
テクニカル:安値を更新したが、強気ダイバージェンスが出ている
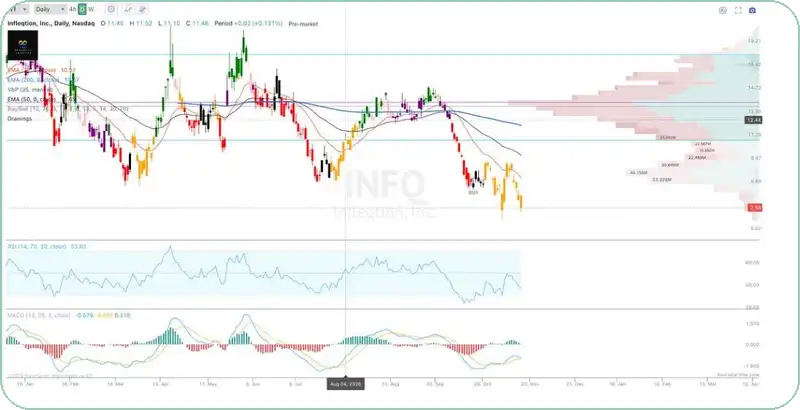
(出典: TradingView)
インフレクションは、7.50ドル前後と、最安値を更新しています。今月初めに、10ドル付近にある50日EMAを上抜けられなかったあとの動きです。
ただ、気になる動きもあります。株価が安値を切り下げたのに、RSIは安値を切り上げました。典型的な強気ダイバージェンスです。
最初の関門は、9ドルをわずかに下回る20日EMAを取り戻せるかどうかです。その次が、11.28ドルの抵抗線です。
取引の履歴がまだ短いため、私は底値を正確に捉えようとはしていません。少しずつ積み上げているだけです。
【補足】強気ダイバージェンスとは
ダイバージェンスは、株価の動きと指標の動きが食い違うことです。強気ダイバージェンスは、株価が安値を更新する一方で、RSIなどの指標は安値を切り上げる形で、下落の勢いが弱まっているサインとして見られます。
最後に
3銘柄は、それぞれ別の役割を担っています。アルファベットは中心、メルカドリブレは米国とAIの外へ出る役割、インフレクションは小さな比率で大きな成果を狙う挑戦枠です。
私は、どれも時期を計ることはしません。毎月積み立て、辛抱強く続けます。
そして、リスクの大きいものは、私は小さめの比率にとどめています。