ネビウス(NBIS)の第3四半期決算:見通しは期待外れでも、私が保有を増やす理由は値上げと前払い
 ジェームズ・ フォード
■決算は増収と初の営業黒字
売上高は9億8,080万ドルで、前年同期比571%増、市場予想の約9億700万ドルも上回りました。調整後EBITDAの利益率は47.5%で、初の営業黒字5,040万ドルを計上しています。
■見通しは期待外れだった
2026年の売上高は見通しの下限の水準、設備投資は約270億ドルへ引き上げられました。ARRの目標は約2カ月遅れ、第4四半期の調整後EBITDA利益率は約35%に下がる見込みです。
■前払いが設備投資を上回った
第3四半期の契約では前払いが設備投資の100%超を賄い、第2四半期の50〜60%から上がりました。120億ドル超の新規契約の90%超にも、前払いが付いています。
■筆者は保有を増やしている
企業価値は約470億ドルで、2027年の売上高見通しの約3.8倍です。筆者は最も強気の評価を保って保有を増やし、リスクは実行と資金調達と見ています。
私の見方:株価は荒れたが、事業の中身は3カ月前より良くなった
11月12日、ネビウス・グループ(NBIS)が2026年第3四半期の決算を発表し、株価は約15%下落しました。前日に約15%上昇していただけに、痛手です。
前回のネビウスの記事で、私は「決算の後より前に保有していたい」と書き、最大のリスクとして業績見通しの引き下げを挙げました。結果は、ほぼその通りになりました。
ただ、数字を一通り確認すると、ネビウスの事業は3カ月前より良い状態にあると私は考えています。GPUの利用料金は上がり、顧客は代金を先に支払い、経営陣は2027年に売上高が約4倍になる見通しを示しました。
ネビウスに対する私の評価は、5段階で最も強気のままです。そして今回の下落局面で、手元に残しておいた現金を使って保有を増やしています。
第3四半期に何が起きたか
決算の数字は、市場予想を上回った
売上高は9億8,080万ドルで、前年同期比571%増でした。市場予想は約9億700万ドルです。調整後EBITDAは4億6,580万ドルで、利益率は47.5%でした。さらに、初の営業黒字となる5,040万ドルを計上しています。
【補足】EBITDAと調整後EBITDAとは
EBITDAは、利息・税金・減価償却費を差し引く前の利益です。設備投資が大きい会社の、本業の稼ぐ力を見るときに使われます。調整後EBITDAは、会社が独自に一部の費用を除いて計算したもので、利益率は、これを売上高で割った割合です。
株価が下がった理由は、先行きの見通し
株価が下がった理由は、一言でいえば先行きの見通しです。株主向け書簡によると、経営陣は2026年の売上高を、見通しの30億〜34億ドルのうち下限の水準と見込んでいます。また、同年の設備投資の見通しを、200億〜250億ドルから約270億ドルへ引き上げました。
決算の中身:気がかりな点と、評価できる点
気がかりな点は4つ
決算の数字には、見過ごせない点が4つあります。
1. 売上高の約3分の1は、一度きりの取引だった
第3四半期の売上高のうち約3億2,500万ドルは、新しいアセットライトの取引による、継続しない売上でした。これを除くと売上高は約6億5,600万ドルで、市場予想を大きく下回ります。
【補足】アセットライトとは
アセットライトとは、自社で大きな設備を持たず、設備投資の負担を抑えて収益を得る取引の形です。今回の取引は、継続的に積み上がる売上ではなく、一度限りの売上として扱われています。
2. ARRの目標が、約2カ月遅れた
ネビウスは12月までにARRを70億〜90億ドルにする目標を示していましたが、いまは2月に70億ドルを超える見込みとしています。約2カ月の遅れです。理由は、第三者から借りるコロケーションの設備の一部が2027年上半期にずれ込んだためで、ニュージャージーの残りの分も含まれます。
【補足】ARRとコロケーションとは
ARR(年間経常収益)は、継続的に入ってくる売上を1年分に直した数字で、事業の勢いを測る目安として使われます。
コロケーションは、データセンター事業者の建物・電力・冷却設備を借り、そこに自社のGPUを置く方式です。貸し手の工事が遅れると、ネビウスの稼働開始も遅れます。
3. 第4四半期は、利益率が下がる見通し
会社は、2026年通期の調整後EBITDA利益率を約40%とする見通しを変えていません。売上高30億ドルなら12億ドルです。
9カ月間の累計は8億3,150万ドルなので、第4四半期に残るのは約3億6,800万ドルになります。第4四半期の売上高が約10億4,000万ドルと見込まれることから、利益率は約35%となり、第3四半期の47.5%から下がります。
4. 受注残の伸びは3%にとどまり、債務は3倍以上に
受注残は3%増の387億ドルにとどまりました。債務は、年初の41億ドルから142億ドルへ増えています。
評価できる点:値上げ、前払い、2027年の見通し
前回の記事での私の主張は、これは資金調達の問題であり、需要の問題ではないこと、そして値上げの勢いが無視できないほど強いことでした。第3四半期の結果は、この見方を裏付けました。
料金と契約額が上向いている
GPU1時間当たりの料金は、第2四半期から平均で20%超上がりました。容量のオークションは最低価格を15%超上回って成立し、足元のスポット価格(需給で決まる短期の料金)は、一時、オンデマンド料金(必要なときにその都度借りる通常料金)を上回る場面もありました。
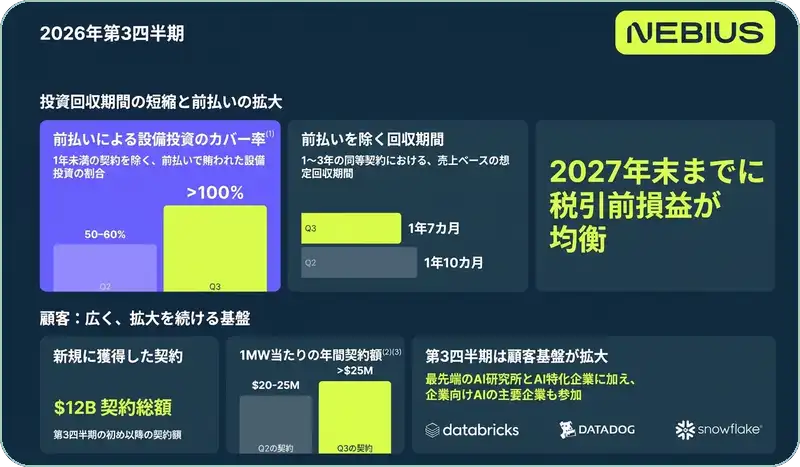
1メガワット当たりの年間契約額は2,500万ドルを超え、第2四半期の2,000万ドル超から上がりました。新規契約の回収期間は、1年7カ月に短縮しています。
最も重視するのは、顧客の前払い
ただ、私にとって最も重要な数字は、顧客が代金を先に支払う前払いです。
(出典: ネビウス決算資料)
決算の前、私は、顧客の前払いが設備投資のおよそ半分を再びカバーする状態を見たいと書きました。第3四半期に成約した契約では、前払いが、その契約に伴う設備投資の100%超を賄い、第2四半期の50〜60%から上がっています。
さらに、第3四半期の初めから、顧客は120億ドル超の新規契約を結び、その価値の90%超に前払いが付いていました。顧客が設備の建設費を負担している点が、ほかのネオクラウドとネビウスを分けると、私は考えています。
【補足】ネオクラウドとは
ネオクラウドは、AI向けのGPUを貸し出すことに特化した、新興のクラウド事業者です。ネビウスもこの1社にあたります。
2027年は、売上高120億〜130億ドルの見通し
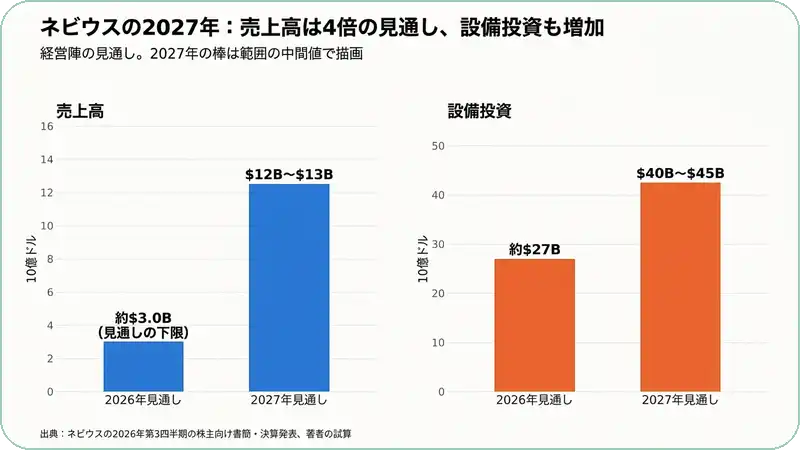
そして2027年です。経営陣は、売上高を120億〜130億ドルとする見通しを示しました。報道によると、これはウォール街の予想を上回ります。税引前損益の均衡は2027年第4四半期の見込みで、この見通しにはアセットライトの売上が含まれていません。
確かに、2026年の見通しは期待外れです。ただ、遅れは第三者の設備での約2カ月にとどまり、契約そのものは残っています。
株価の水準を、数字で確認する
株価を約130ドル、株式数を約3億900万株(前回の記事と同じ、転換社債や新株予約権が株式になった分も含めた株式数)として計算すると、時価総額は約400億ドルです。ここに債務142億ドルを足し、現金74億ドルを引くと、企業価値は約470億ドルになります。
これは、2027年の売上高見通しの中間値に対して、約3.8倍です。今年と同じ40%の利益率を当てはめると、見通しの下限(売上高120億ドル)で調整後EBITDAは48億ドルになり、企業価値はその約10倍です。
確かに、そこへ至るまでに債務はかなり増えます。それでも、売上高が約4倍になる見通しの会社として、この倍率は成長に見合う水準だと私は見ています。2031年までに株価が1,000ドルに届く道筋も、いまなお残っていると私は考えています。
【補足】企業価値とは
企業価値は、株式の時価総額に債務を足し、手元の現金を引いた金額です。借入の大きさが違う会社どうしでも、同じ条件で比べられるようにするための指標です。
マクロ:引き続き、資金調達が主題
下落したのはネビウスだけではありません。コアウィーブ(CRWV)とアイリス・エナジー(IREN)も一緒に下落し、この日はエヌビディア(NVDA)に関する報道も、AI関連株の重荷になりました。AIのピラミッドを論じた私の記事で述べたとおり、借入への依存が大きい銘柄ほど、資金調達の制約が強く響きます。
設備投資の数字が市場を警戒させたのは、このためです。
(出典: ネビウスの株主向け書簡・決算発表をもとに著者作成)
ネビウスは2027年に400億〜450億ドルを投じる計画で、その75〜85%を、前払いと資産担保の資金調達(設備などを担保にした借入)で賄えると見ています。それでも、約60億〜110億ドルは、手元の現金、借入、株式の発行のいずれかで調達する必要が残ります。
手元の現金74億ドルと、シティグループの35億ドルの融資枠があるので、ネビウスは賄えると私は見ています。ただ、信用市場がさらに引き締まれば、株式の希薄化(新株の発行で、1株当たりの取り分が減ること)が進む可能性があります。
私の見方では、ネビウスにとってのマクロ環境は、結局のところお金の値段に行き着きます。金利と信用スプレッド(企業の借入金利と国債の金利の差)が落ち着けば、株価の評価はすばやく切り上がるでしょう。そうならなければ、株価の値動きは荒いままです。
テクニカル:週足と日足で株価の位置を見る
週足:5波の上昇を終え、修正局面にある
(出典: TrendSpider)
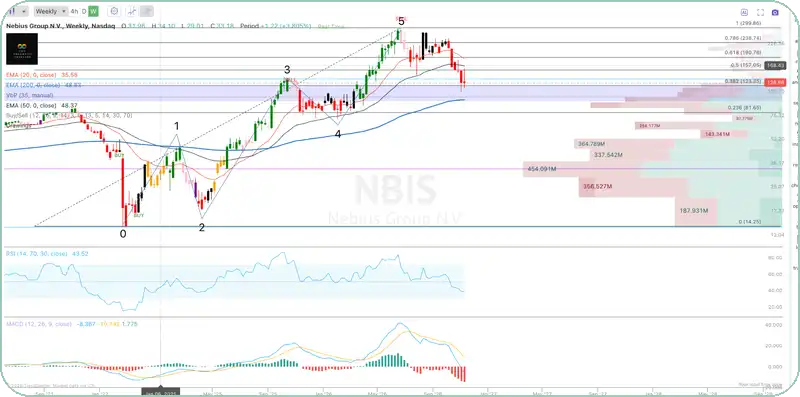
週足では、ネビウスは14ドルから300ドルまでの5波の上昇を終え、いまは修正局面にあります。株価は、この上昇幅の61.8%を少し超えて戻しました。フィボナッチ戻しの水準は約123ドルで、修正が終わりやすい典型的な水準です。今のところ、週足ベースでは持ちこたえています。
そのすぐ下には、100ドルから123ドルの間に出来高の多い価格帯があり、100ドル付近には200週EMAがあります。さらに下げる場合でも、この付近で強い支えが働くと、私は見ています。
【補足】フィボナッチ戻しとは
フィボナッチ戻しは、上昇した幅に対して、どこまで押し戻されたかを、38.2%、50%、61.8%などの比率で測る手法です。図の線に書かれた「0.382」などの数字は、安値の14ドルを起点にして数えたものです。そのため「0.382(123.35)」の線は、高値の300ドルから見て61.8%戻した水準にあたり、本文で述べた約123ドルのことです。
【補足】EMA・RSI・MACDとは
EMA(指数移動平均線)は、直近の値動きを重く見て平均を取った線で、「20日」「200週」は平均を取る期間です。RSIは、上昇と下落の勢いを0〜100で表す指標で、30前後以下は売られ過ぎ、70前後以上は上がり過ぎの目安とされます。MACDは、短期と長期のEMAの差から、勢いの変化を見る指標です。
日足:安値を切り上げている
(出典: TrendSpider)
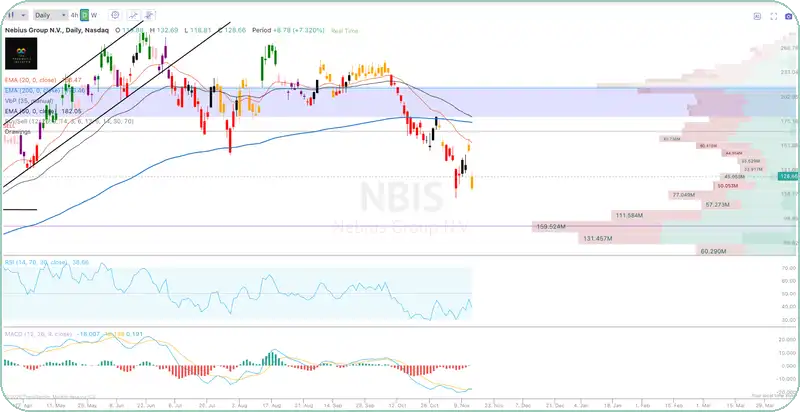
日足では、11月12日に株価は120ドル近辺で始まり、その後は持ち直して、先週の安値である112ドル前後を上回りました。いまのところ、安値は切り上がっています。RSIは39、MACDは売られ過ぎの深い水準から上向きに転じています。
上値では、最初の関門が約156ドルの20日EMA、その次が176ドル付近の200日EMAです。
私の見方を崩しうるリスク
実行のリスク
最大のリスクは、計画どおりに実行できるかどうかです。ネビウスはすでに一度、容量の稼働を後ろ倒ししており、もう一度遅れれば信頼を損ないます。
資金調達のリスク
2つ目は資金調達です。2027年の計画は、顧客が前払いを続けること、そして資産担保の資金調達の市場が開いていることに依存しています。
会計上の前提
もう1つ触れておく価値があるのは、ネビウスがサーバーとネットワーク機器の耐用年数を4年から5年に延ばしたことです。これにより、減価償却(設備の取得費用を、耐用年数にわたって毎年の費用に配分すること)が小さくなります。2027年第4四半期の損益均衡の目標は、この変更を前提にしています。
最後に
今回は、荒れた四半期でした。見通しは期待外れで、決算の数字もきれいな上振れではなく、株価の下落は痛手です。ただ、料金は上がり、顧客は代金を先に払い、2027年の売上高は約4倍の見通しです。
私は今週、取引の判断を誤りました。ただ、会社そのものの見方は誤っていないと考えています。私は保有を続け、株価が弱含む場面では保有を増やしていきます。