ネビウス(NBIS):株価は下がっても、私が保有を増やし続ける理由と2031年の試算
 ジェームズ・ フォード
■オンデマンド料金を再び引き上げ
10月1日にB300が7.85ドルから9.50ドルへ21%上昇しました。5月からの累計は約56%で、旧世代のGPUも17〜20%上がりました。
■パランティアとの提携で顧客を広げる
9月8日に優先提携先となり、計算資源がパランティアの基盤を通じて企業へ提供されます。第2四半期は、3社の顧客が売上の59%を占めていました。
■マイクロンの供給見通しが追い風
2027年度の出荷の75%超が割り当て済みで、メモリ不足は2028年まで続く見通しです。ネビウスの5GW建設は、供給不足の中で進むことになります。
■基本シナリオは約1,350ドル
2031年の試算です。平均契約額を1,600万ドルから1,800万ドルへ引き上げ、16倍のEBITDAで約1,350ドル、10倍でも約800ドルとしました。
私の見方:株価は下がったが、ネビウスを巡る見通しは強まった
前回のネビウス・グループ(NBIS)の分析で、私は2031年までに1株1,000ドルに達する5年間のシナリオを示しました。その試算は、結局のところ1つの式に集約されます。売上を生むメガワット数に、1メガワット当たりの年間契約額を掛けるというものです。
この年間契約額が最も注視すべき数字であり、強気に見る理由は前回よりも増えました。前回のレポート以降、ネビウスにとって非常に強気な材料が少なくとも3つ出ましたが、株価はむしろ下がっています。
そのため評価額を見直し、基本シナリオは2031年に1株約1,350ドルとなりました。 ネビウスが再び値上げに踏み切り、パランティア・テクノロジーズ(PLTR)を重要な提携先に迎えたことは、無視できません。さらに、マイクロン・テクノロジー(MU)は、AI向けハードウェアの不足が2028年まで続くと示しました。これは、ネビウスが将来の容量について契約を結んでいる時期と重なります。だから私は、ネビウスの保有を増やしています。
追い風1:ネビウスが再び値上げ
10月1日、ネビウスは主力のNVIDIA製GPUについて、オンデマンド料金を引き上げました。具体的には、B300が1時間当たり7.85ドルから9.50ドルへと21%上がり、旧世代のH100、H200、B200も17〜20%上がっています。2026年に入って2回目の値上げで、B300のオンデマンド料金は5月からの累計で約56%上昇しました。
この値上げは、前回の更新で強調した2つの点を裏付けます。1つは、ネビウス初の容量オークションが、Blackwell世代のチップについて、それまでの請求額を15%上回る水準で成立したことです。もう1つは、経営陣が1メガワット当たり4,000万〜5,000万ドルの短期契約を見込むと述べ、第3四半期に最初の契約を結んだことです。
この価格決定力は、ネビウスにとって起こりうる中で最も強気な材料の一つであり、市場で起きていることを映しています。 GPUは、多くのアナリストが想定したほど速くは価値を失っていません。 旧世代のモデルでさえレンタル料が上がっており、それこそがネビウスの稼ぎどころです。
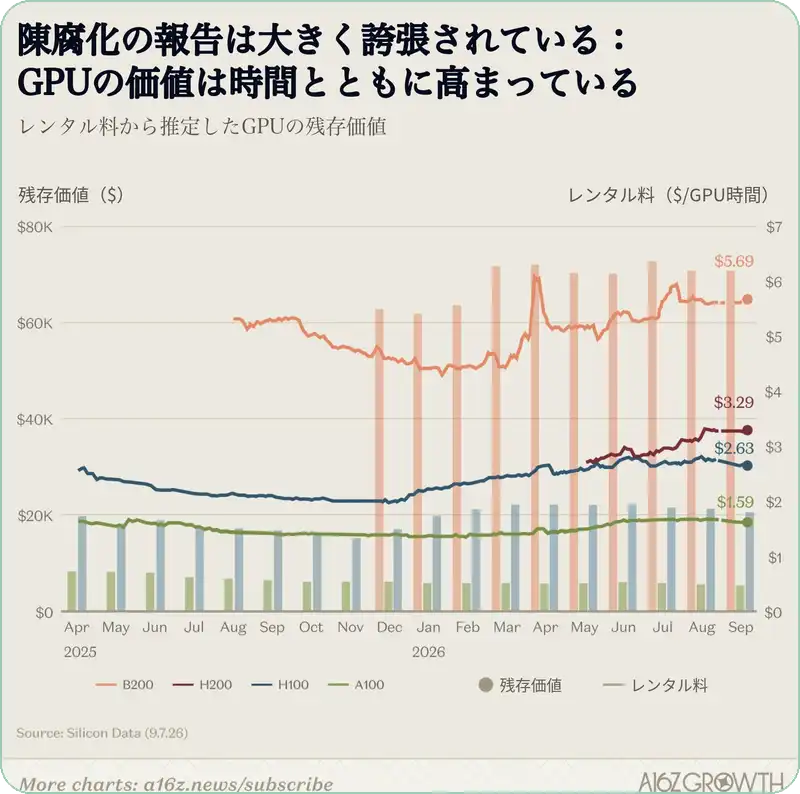
(出典: a16z Growth、Silicon Data)
追い風2:パランティアとの提携は流れを変える
9月8日、パランティアはネビウスを、主権AI向けインフラの優先提携先に指名しました。これは何を意味するのでしょうか。統合期間を経て、ネビウスの計算資源と推論用のエンドポイントがパランティアの基盤に組み込まれ、同社の商用顧客が使えるようになります。加えて両社は、新しい容量をより早く稼働させるために協力すると発表しました。
ネビウスが選ばれたのは自然なことでした。AI向けに作られたフルスタックを運営しており、パランティアに直接つなげられるからです。欧州の企業でもあるため、欧州の提携先が、インフラの管理権を保ったままパランティアを利用する道も開けます。
具体的な金額は示されていませんが、両社にとって、とりわけネビウスにとってなぜ大きな意味を持ちうるのかは、本質的に理解できると思います。私はモデルにパランティア由来の売上を一切含めていないため、貢献があればすべて上振れ要因になります。
パランティアの顧客は、データとモデルを自社で管理したい企業や政府です。そうした計算需要には、割増の価格が付くと考えるのが自然でしょう。この提携は、ネビウスの顧客集中リスクにも対処します。 第2四半期の売上の59%は、3社の顧客が占めていました。パランティアが主要な提携先となったことで、ネビウスは、需要に寄与しうる数十社以上の小規模な顧客に届く可能性を得ました。
追い風3:マイクロンの好決算が示す供給不足
マイクロンは、2026年度第4四半期に非常に好調な決算を発表しました。数字以上に強気だったのは、次の点です。2027年度の出荷の75%超がすでに割り当て済みで、経営陣は、メモリの需給がいつ均衡するのか見通せないと述べています。 供給は、クリーンルームの建設の遅れと、HBMの複雑化によって制約されたままです。
これがネビウスにとって強気な材料である理由は次のとおりです。ネビウスの経営陣は、今後3年半で5GWを建設する見込みで、その容量についての契約を今まさに結んでいます。マイクロンの決算が示すように、メモリはデータセンターの総数に上限をかける最大のボトルネックのままです。
メモリの逼迫が2027年から2028年まで続けば、業界は需要に見合う速さでサーバーを増やすのに苦労します。マイクロンの日本の新工場も、生産開始は2028年後半以降の見込みです。言い換えれば、ネビウスは供給不足の中で5GWの建設を進めることになり、前四半期に見た価格が維持される、あるいはさらに上がる可能性があります。
私がネビウスの保有を増やす理由
試算の前提を引き上げた
前回の記事で、私は、平均契約額を2031年まで1メガワット当たり1,600万ドルで横ばいとする基本シナリオと、1,000万ドルとする弱気シナリオを示しました。参考までに、第2四半期の契約は1メガワット当たり2,000万〜2,500万ドルで結ばれています。その後、オンデマンド料金はさらに17〜21%上がりました。前回触れた過去最高のオークション価格や、4,000万〜5,000万ドルの短期契約の価格に加えての上昇です。
値上げが売上に与える影響
10月1日の値上げが対象とするのはオンデマンドの容量で、売上に占める割合は小さい点には注意が必要です。ネビウスの売上の大半は長期契約によるもので、今回の値上げで価格が改定されるわけではありません。そのため、売上予想に20%を上乗せしたわけではありません。ただ、この値上げは、まだ売れていない容量や、更新を迎える契約の価格水準の目安になります。
前回の記事以降のあらゆる価格データは、私の基本シナリオの想定を下回るのではなく、上回っています。 マイクロンが示した、供給不足が2028年まで続くという見方と合わせると、5GWのうち、より多くが直近の水準で契約されることになります。そこで私は、基本シナリオの平均契約額を、1メガワット当たり1,600万ドルから1,800万ドルへ引き上げます。 これは12.5%の引き上げで、それでも第2四半期に結ばれた契約を下回る水準です。
【補足】オンデマンドと長期契約の違い
オンデマンドは、必要なときに使った分だけ料金を払うGPUの利用形態です。長期契約は、数年にわたって一定の容量を確保する契約で、料金は契約時に決まります。そのため、オンデマンド料金が上がっても、すでに結んだ長期契約の価格はすぐには変わりません。
評価額:1,000ドルは控えめに見える
試算の前提
前回の記事で、私は2031年のEBITDAの16倍でネビウスを評価しました。今回もその倍率を維持します。16倍という倍率に異論を唱える人もいるでしょうが、パランティアとの提携は、ネビウスが上乗せの評価に値することのさらなる裏付けだと私は考えます。パランティアはどの大手クラウド事業者とも組めたはずなのに、ネビウスを選んだのは、AI向けに作られたフルスタックがパランティアの基盤に直接つながるからだと思います。
価格以外の前提は、前回の記事から変わりません。2031年の売上を生む平均容量は4,000MW、純債務は460億ドル、希薄化後株式数は3億7,100万株です。発行済み株式数は約2億7,200万株で、大幅な希薄化はすでに織り込んであります。EBITDA利益率は価格に応じて上がり、平均契約額が1,000万、1,600万、2,000万ドルのときに、それぞれ35%、45%、50%としています。
【補足】EBITDAと希薄化後株式数
EBITDAは、利息・税金・減価償却費を引く前の利益で、企業の稼ぐ力を比べるときに使われます。評価倍率が16倍とは、2031年のEBITDAの16倍を企業価値と見なすという意味です。企業価値から純債務(借入金から現金を引いた額)を引き、株式数で割ると、1株当たりの価値になります。希薄化後株式数は、新株の発行を織り込んだ株式数のことです。
2031年の株価試算
下の表は、平均契約額と評価倍率ごとの2031年の1株当たり評価額を示したものです。各株価は、2031年のEBITDAに評価倍率を掛け、純債務460億ドルを引き、希薄化後株式数3億7,100万株で割って求めています。
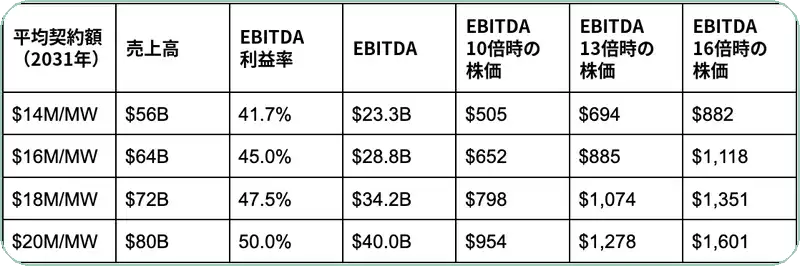
16倍で見ると、新しい基本シナリオである1,800万ドルは、2031年に1株約1,350ドルの価値があります。 前回使った1,600万ドルでは約1,120ドルでした。10倍に下げても、基本シナリオは約800ドルで、10月9日の終値221ドルの約3.6倍、2031年末まで年率約28%に相当します。
リスク
1. 契約額が下がるリスク
主なリスクは、前回挙げたものと同じです。1メガワット当たりの契約額が、供給が追いついたときに下がりうることです。 マイクロンの最新決算は、その日はまだ先だと示唆していますが、GPUの供給はいずれ増え、ネビウスと同業各社も容量を急ピッチで増やしています。時間当たりの料金が反転すれば、上がったときと同じ速さで下がりかねません。
2. コストの上昇
2つ目のリスクはコストです。メモリとGPUの価格がネビウスの価格改定より速く上がれば、1メガワット当たりの設備投資が増え、投資回収が長引きます。目安として、純債務が100億ドル増えるごとに、私の2031年の1株評価額は約27ドル下がります。 200億ドル超過しても、16倍の基本シナリオは約1,300ドル近辺を保ちます。この点については、第3四半期の決算報告が歓迎すべき更新になるでしょう。
3. 資金調達
最後は資金調達です。支払利息は四半期1億1,910万ドルまで増えました。ロスチャイルド・レッドバーンは、この建設計画には2030年までに約2,000億ドルの追加資金調達が必要になると推計しており、ネビウスは信用サイクルの影響を受けやすい状態にあります。大手クラウド事業者のCDSは上昇し、米国債の利回りは数年来の高水準にあります。
これは、最終的に追加の希薄化や利払いの増加につながりうる問題ですが、今のところ、ネビウスの財務基盤は強固です。
【補足】CDSとは
CDSは、企業が債務を返せなくなった場合に備える保険のような取引です。その保険料が上がるほど、市場が貸し倒れの可能性を重く見ていることを示します。
結論
総じて、ネビウスの株価は前回の記事を書いたときより下がっていますが、見通しがこれほど強かったことはありません。 需要は逼迫し、価格は上がり、ネビウスは実行しています。 新興のAIクラウド企業の多くを大きく引き離していることを示しています。
ネビウスに対する私の評価は、引き続き最上位の強気です。ここでも、保有を増やしています。