マイクロン(MU):株価は27%上昇、それでも私の試算で利益倍率が低下した理由
 ジェームズ・ フォード
■決算と次四半期の会社予想は力強い
第4四半期の売上高は542.3億ドル、非GAAP基準の1株利益は33.42ドルでした。次四半期の会社予想も増益を示し、著者は利益見通しが株価以上に伸びたと捉えています。
■顧客預り金を除いて買戻し余力を試算
純現金683億ドルから、返還予定の顧客預り金127億ドルを除くと556億ドルです。著者はこれに2年分のフリーキャッシュフローを加え、現在の株価での買戻しを仮定します。
■17.6〜33.8%の消却余力は著者のモデル
売上高、純利益率、設備投資の前提ごとに株式消却の余力を試算。会社の確定計画ではなく、運転資本や現金の余力を織り込むと減少し、将来の買戻し価格によっても結果は変わります。
■還元規模と設備投資の増加が焦点
会社は12月9日から還元を増やす方針ですが、金額は未定です。著者は2027年度の設備投資増や中国勢、契約価格の上限をリスクとしつつ、マイクロンへの強気評価を維持します。
私の見方:株価以上に利益見通しが伸びた
8月に私は「マイクロン:この計算は釣り合わない」という記事を書きました。マイクロン・テクノロジー(MU)の会社予想に基づくフリーキャッシュフローだけで、2年間に流通株式の8〜19%を消却できると論じたものです。その後、株価は823ドルから約1,045ドルに上昇し、同社は2026年度第4四半期の決算を発表しました。
決算は非常に力強く、計算上の条件はマイクロンにとって不利になるどころか、さらに有利になりました。 フリーキャッシュフローは会社予想を上回り、純現金はほぼ3倍に増加。第1四半期の会社予想は、利益がもう一段伸びることを示しています。
崩れた前提は設備投資です。以前のモデルで見込んだ400億ドル台半ばを、大きく上回ることになりました。それでも、その増加を織り込んだうえで、予想利益に対する現在の株価倍率は、私が823ドルで評価を引き上げたときより低くなっています。
決算は各項目で会社予想を上回った
マイクロンが発表した2026年度第4四半期決算では、売上高は会社予想の500億ドルに対し542.3億ドル。非GAAP基準の売上総利益率は87.0%、非GAAP基準の1株利益は予想の31ドルに対して33.42ドルでした。
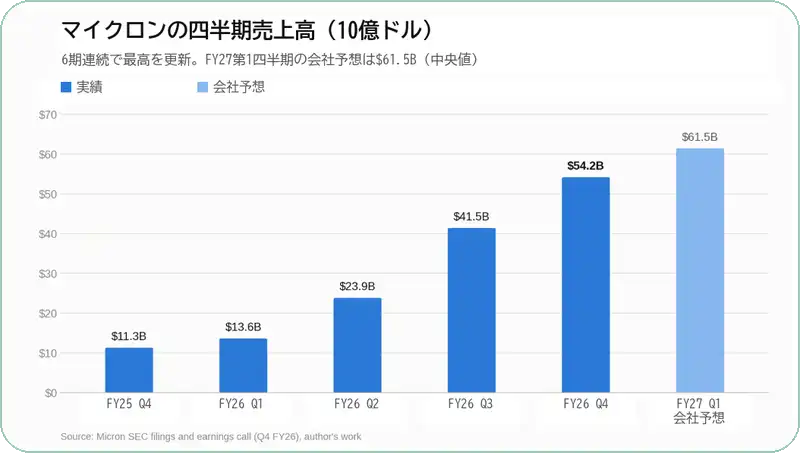
(出典: MicronのSEC提出資料・2026年度第4四半期決算説明会、著者作成)
Seeking Alphaによれば、1株利益は市場予想を1.60ドル、売上高は27.2億ドル上回りました。前回の記事では、経営陣が同四半期に300億ドル超のフリーキャッシュフローを見込んでいる点を取り上げました。実績は営業キャッシュフロー439.7億ドル、純設備投資107.7億ドルに対し、フリーキャッシュフロー332億ドルでした。
2027年度第1四半期の会社予想は、さらに強い
- 売上高:615億ドル、上下15億ドルの範囲
- 非GAAP基準の売上総利益率:約86.25%
- 非GAAP基準の1株利益:38.15ドル、上下1.00ドルの範囲。希薄化後株式数は約11.5億株
これらの数字は約71%の純利益率を示唆します。経営陣は決算説明会で、第1四半期の売上総利益率が2027年度の底となり、同年度はすべての四半期で前四半期比の増収を見込むと述べました。
第4四半期から第1四半期にかけて売上総利益率が下がるのは、主に会計上の影響です
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知