今日は、これまでのAI業界でもっとも重要な一日だったと言えるかもしれません。Anthropicの新規株式公開の申請書(S-1)の草案が報道各社に報じられ、ネット上は騒然となりました。まだ公式の数字ではありませんが、少なくとも主要な項目の多くは、最終的な数値にかなり近いと考えられます。
投資家はいま、新規株式公開を前にしたAnthropicの姿を、はるかに鮮明に見られるようになりました。
この記事では、実際に出てきた数字と、それがAnthropicにとって何を意味するかに絞ります。市場全体への影響に深入りはしません。それだけで一本の記事に値するからです。ここでは主要な数字、売上の中身、80ページに及ぶリスクの章、そして新規株式公開を前にした私の考えを扱います。
AIのカーテンの裏側が見えた
この3年間、AIブームは謎に包まれたままでした。業界を動かしてきた二大勢力は、おそらくOpenAIとAnthropicです。両社とも非上場のため、投資家が財務を見られる範囲は限られていました。Anthropicについては、それが変わりました。
9月28日にロイターが目論見書の草案から主要な財務数値を報じ、続いてフィナンシャル・タイムズがより詳しい内容を伝えました。これは、OpenAIが次のモデル「GPT-6.1 Astra」の公開を、社内の安全基準に達しなかったとして取りやめた件とも時期が重なりました。
当然と言うべきか、草案は全体のおよそ3分の1がリスクの章です。
前提の確認
以下はすべて草案として報じられた数値に基づいており、一部は変わる可能性があります。この点は読み進めるうえで頭に置いてください。
【補足】S-1とは何か
米国で新規株式公開をする会社が、証券取引委員会に提出する登録届出書です。事業の中身、財務諸表、そして投資家が負うリスクを、会社が自ら網羅的に書き出した書類にあたります。上場前の会社の内側が公になるほぼ唯一の機会であり、だからこそ草案の段階でも注目されます。今回はその草案を報道機関が入手して報じたもので、Anthropicが公式に発表した数字ではありません。
最初に見えた数字
(出典: Reuters via CNBC、Capital Brief)
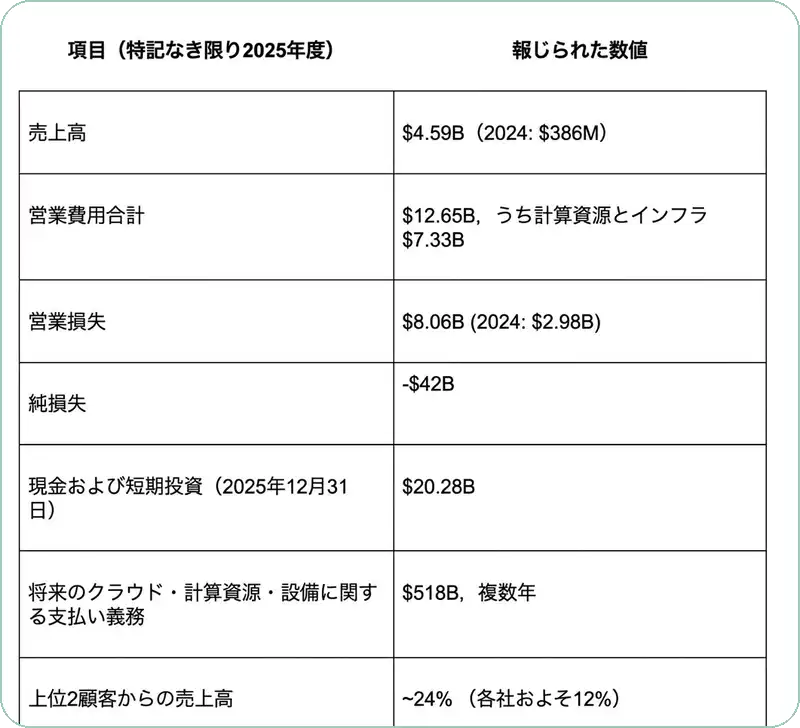
売上高は2025年に約45.9億ドルで、46億ドルにわずかに届きませんでした。このうち約4分の1を2社の顧客が占めていました。
採算はどう動いているか
次に損失を見ます。今回の開示では、こちらのほうが興味深いかもしれません。
多くの人は420億ドルの純損失に目を向けるでしょう。しかし、そのうちおよそ340億ドルは、評価額の急騰に伴って、株式に転換される資金調達手段を公正価値で評価し直したことによるものです。見るべきは営業損失のほうです。
費用から見ていくと、126.5億ドルという総額の大半はもちろん計算資源と設備で、そこだけで73.3億ドルを占めます。営業損失は80.6億ドルで、2025年の売上高のおよそ1.8倍にあたります。
方向としては改善している
良い知らせは、この指標が正しい方向に動いていることです。
- 2024年の営業損失は売上高の772%
- 2025年は175.6%
流れは2026年にも続きました。第2四半期の売上高は115億ドルを超え、調整後の営業利益は黒字になっています。
ただし注意が必要です。Anthropicは第2四半期の利益がどれだけの規模だったかを公表しておらず、5月にウォール・ストリート・ジャーナルが報じた5.59億ドルという見通しは、株式報酬を除いたものでした。S-1の会計基準に沿った数字が、この点に光を当てることになります。
売上高とラン・レート
ここでラン・レートについても触れておきます。
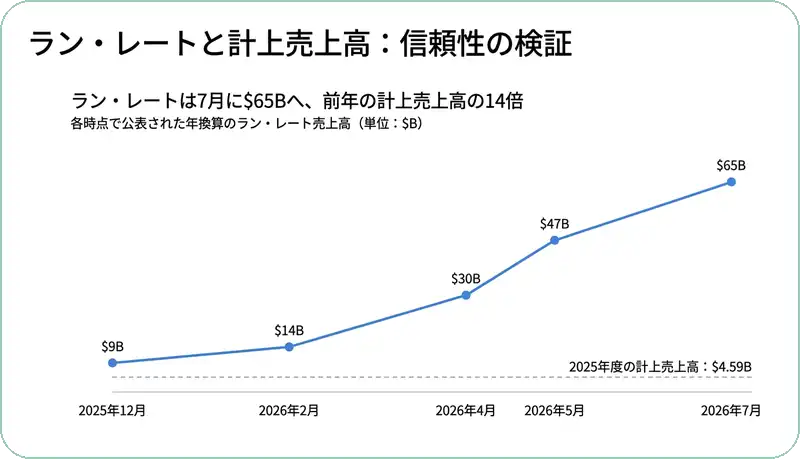
(出典: Anthropic、Reuters、CNBC)
研究所や大手クラウドがラン・レートを語るのはよくあることです。直近1か月の実績を12倍して年換算した数字を指します。
これは売上がどこへ向かっているかをより正確に映す一方で、その年に実際に計上される売上高や、手元に残る現金を理解するうえでは誤解を招きます。
上の図のとおり、Anthropicのラン・レートは7月末時点で650億ドルでした。2025年の売上高が45.9億ドルだったことを考えると、驚く数字に見えるかもしれません。
ただしこれまでのところ、Anthropicが公表してきたラン・レートは正確でした。
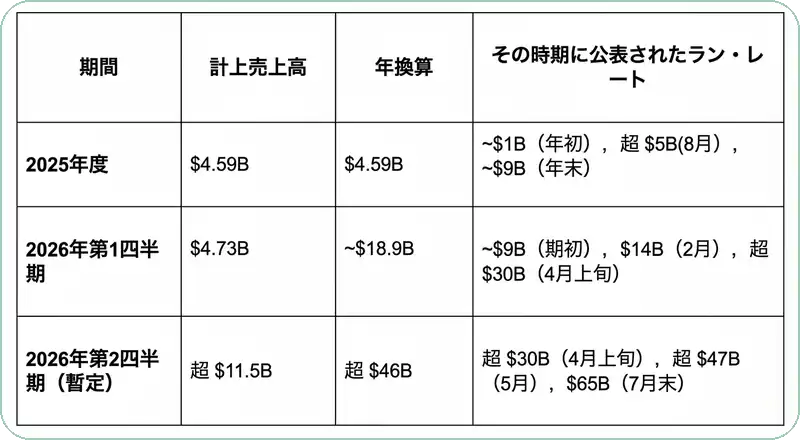
(出典: Reuters via CNBC、Bloomberg via CNBC、Anthropic)
どの期間でも、年換算した計上売上高は、同じ時期にAnthropicが公表したラン・レートの範囲に収まっています。
ラン・レートが教えてくれないこと
しかし、ラン・レートには見えないものがあります。
定義上、月ごとの成長が止まり始めたとき、最初に鈍化が現れるのがラン・レートです。 いまは月ごとの伸びが大きいから機能していますが、それが永遠に続くわけではありません。
もう一つの論点は、このラン・レートがどう計算され、どう計上されているかです。SemiAnalysisは、Amazon Bedrockのような間接的な経路が第2四半期にAnthropicのラン・レートの40%を超えたと推定しています。しかしAWSは、自社の機器でClaudeを動かすための設備利用料を取り、配信に対する収益分配も受け取ります。
S-1に載る売上高は、こうした取り分を差し引く前の総額なのか。 これもS-1が出るまで答えの分からない、重要な問いです。
【補足】ラン・レートと計上売上高は別のもの
ラン・レートは直近1か月の実績を12倍して年換算した数字であり、将来を予測した数値ではありません。一方の計上売上高は、その期間に実際に提供した役務に対応して会計上認識された金額です。急成長している会社ではこの2つが大きく開き、ラン・レートのほうが何倍も大きく見えます。
月ごとの伸びが鈍り始めたとき、それが最初に表れるのもラン・レートです。 直近1か月を年換算しているため、伸び率の変化がそのまま映るからです。なお、月次の売上が横ばいになればラン・レートも横ばいになるのであって、数字そのものが縮むという意味ではありません。 どちらが正しいという話ではなく、見ているものが違うということです。
5,180億ドルという問い
売上高、営業費用、ラン・レートと見てきました。次に長期の支払い義務を見ます。
この部分だけで独立した記事になり得ます。AI設備の建設そのものの核心にある論点だからです。 最終的に、この構築を支えているのは2社であり、その根拠は「将来これだけ売上が立つはずだ」という見込みです。では売上が実現しなかったらどうなるのか。穴はどれだけ大きいのか。誰が請求書を払うのか。
いまはAnthropicへの影響に絞ります。
Anthropicは、将来のクラウド・計算資源・設備について5,180億ドルの支払い義務を抱えています。これは2025年の売上高のおよそ113倍、7月のラン・レートのおよそ8倍にあたります。
「義務」とはどこまでの拘束か
まず、ここでの義務とは何を指すのでしょうか。
少なくともAnthropicについては、必要なら縮小できる余地がいくらかあります。たとえばスペースX(SPCX)との契約は90日前の通知で解約できます。
ここでのAnthropicにとっての本当のリスクは、期間のずれです。草案が示すとおり、大口顧客の多くは長期契約ではなく支出を削れる立場にある一方で、供給側への約束は何年も先まで伸びています。 見える範囲では、Anthropicが手を引ける相手は一部にとどまり、大半はそうではありません。
支えになっているのは相互依存
Anthropicにとっての安全網は、大手クラウドとの持ちつ持たれつの関係です。
- Anthropicがアルファベット(GOOGL)と結んだとされる5年間2,000億ドルの約束は、Google Cloudの受注残5,140億ドルの約40%に相当
- AWSとの契約は、アマゾン・ドット・コム(AMZN)の4,960億ドルのおよそ5分の1
- OpenAIと合わせると、大手クラウド各社のおよそ2兆ドルの受注残の半分以上をこの2社が占める
そしてもちろん、これらの企業の多くはAnthropicに出資しています。事を荒立てない動機が働きます。
それでも資金の不足は否定できない
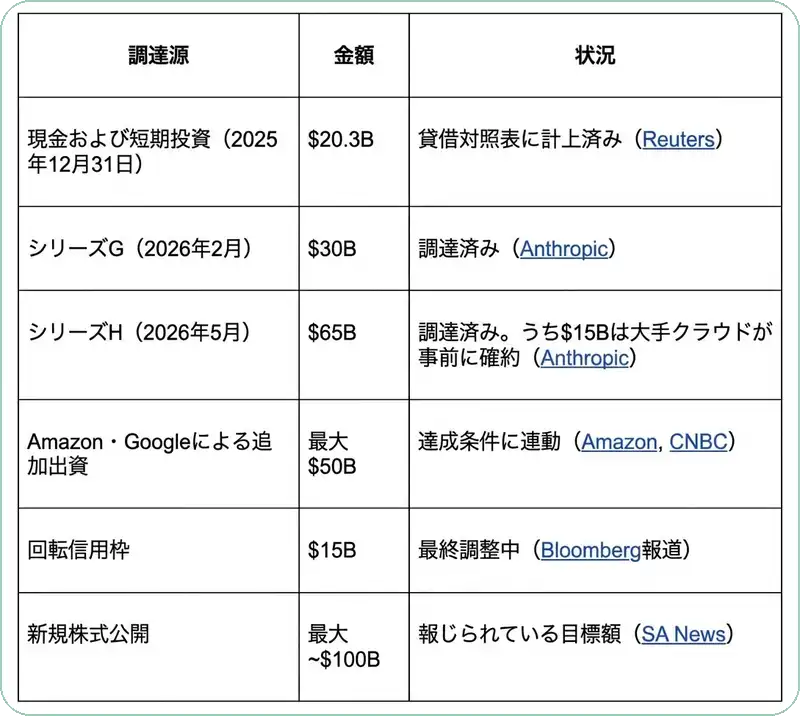
(出典: Reuters、Anthropic、Amazon、CNBC、Bloomberg、SA News)
合計でおよそ2,800億ドル、ここから今年すでに使った分を引きます。長期の約束を果たすには、残りおよそ2,400億ドルを埋める必要があります。
私の計算では、Anthropicの2026年の計上売上高は500億ドル弱になります(上半期が約162億ドル、下半期を7月のラン・レートで置いた場合)。
- 売上が倍増を続けるなら、2027年は乗り切れます
- スペースX・Google・Amazonの契約だけで、均等に割ると年およそ650億ドル
- 売上が7月のラン・レート付近で止まれば、計算資源だけでそのほぼ全額を飲み込みます。 新規株式公開で得る資金は穴を埋められますが、2028年が問題になります
【補足】この2,800億ドルは確保済みの現金ではない
上の表の合計には、達成条件に連動する追加出資(最大500億ドル)、最終調整中の回転信用枠(150億ドル)、まだ実施されていない新規株式公開の目標額(最大約1,000億ドル)が含まれています。 つまりこれは確保済みの資金の残高ではなく、未確定・条件付きの調達候補まで含めた、著者による概算です。そこから導かれる「およそ2,400億ドルの不足」も同じ性質の試算であって、確定した資金不足額ではありません。
同様に5,180億ドルは、複数年にわたる将来の契約上の支払い義務であって、現在の借入残高ではありません。
リスクの章
リスク要因は261ページ中およそ80ページを占めます。ここではAIそのものの存亡に関わるリスクは脇に置き、いまの投資家にとってより身近なものを取り上げます。
政府との摩擦
国防総省は3月、Anthropicを供給網上のリスクに指定し、この判断は先ごろ連邦控訴裁判所に支持されました。連邦政府との取引を禁じられたわけではありませんが、採用が進むまでには時間がかかる可能性があります。
輸出規制
6月、Anthropicはもっとも高性能な2つのモデルへのアクセスを一時的に停止せざるを得ませんでした(7月1日に復旧)。完全には理解されていない技術を、安全保障に関わる形で扱うことの、避けがたい代償です。
顧客の偏り
2社の顧客がそれぞれ2025年の売上高の約12%、金額にしておよそ5.5億ドルずつを占めており、いずれも社名は明かされていません。その比率はその後薄まっているはずですが、より新しい数字が出るまでは分かりません。
評価:高い目標を前提にすれば倍率は低く出る
噂されている2兆ドルという評価額に対して、Anthropicの評価倍率は、現在の売上高に対しては極めて高く出る一方、自社の2028年見通しに対しては低く出ます。
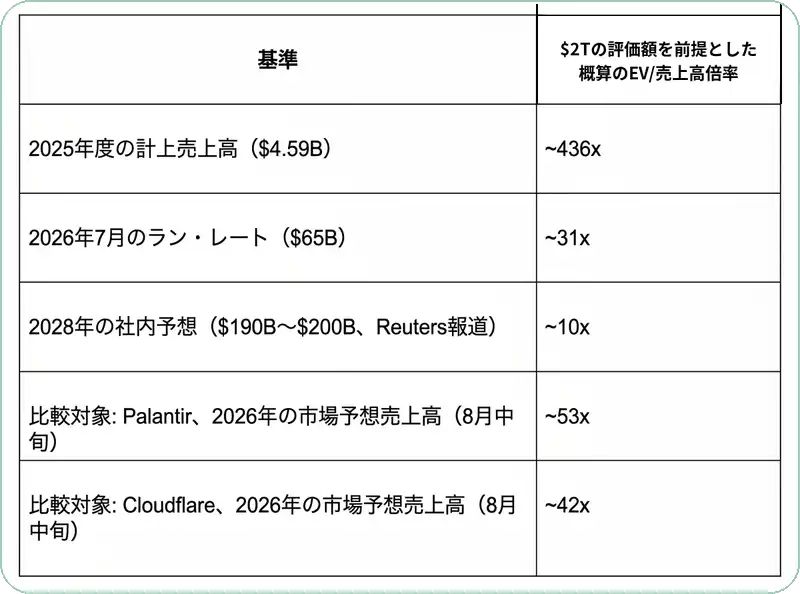
(出典: 著者作成。S-1草案、404K Semi-Ai、Seeking Alphaの数値による)
2025年の売上高を持ち出してEV/売上高が436倍だから過大だと言うのは、明らかに公平な評価ではありません。
分母としては、少なくとも7月のラン・レートのほうが妥当に見えます。これを下回るには、売上が止まるだけでなく縮む必要があるからです。7月のラン・レートに対する31倍という水準は、法外とは言えません。 Anthropicが2028年の目標を達成するなら上振れの余地も十分にある、というのが私の見方です。
これは、いわば似た会社と比べた結果です。もっとも、本当に似た会社は存在しません。ここでは高い評価を受けている企業向けソフトウェアの銘柄として、パランティア・テクノロジーズ(PLTR)とクラウドフレア(NET)を使いました。8月時点でそれぞれEV/売上高53倍と42倍で取引されていました。
倍率の読み方
【補足】EV/売上高倍率と、この表の前提
企業価値(EV)は、株式の価値に有利子負債を足し、手元現金を引いたものです。これが売上高の何倍かを示すのがEV/売上高倍率で、利益がまだ出ていない会社を比べるときに使われます。 分母をどの売上高に取るかで答えがまったく変わるのが要点で、同じ2兆ドルでも、2025年の実績なら436倍、7月のラン・レートなら31倍、2028年の社内予想なら10倍になります。どの数字を信じるかが、そのまま評価の判断になります。
ただし前提に一点、注意が必要です。噂されている2兆ドルは評価額であって、有利子負債と手元現金の調整(純有利子負債)が加味されているかは、草案の報道からは分かりません。 上の表の倍率は、その2兆ドルをそのまま分子に置いた概算として読んでください。
草案が答えなかったこと
流出した草案は、すべての問いに答えてはくれません。公式の書類が出たときに、いくつかの項目が判断を左右します。
- 売上の認識方法:総額なのか、取り分を差し引いた純額なのか
- 会計基準に沿った利益率:第2四半期の調整後営業利益のうち、どれだけが株式報酬として出ていくのか
- 契約上の支払い義務:いつ、何を支払うのかが詳しく分かれば、資金繰りの見通しがはっきりします
- 2026年の顧客の偏り:売上が伸びるなかで、この比率がどれだけ変わったか
- 公開する株式の規模、売却制限、流通株式数:今後数四半期にわたって既存株主からどれだけ売りが出るかを決めます
- 第3四半期のラン・レート:ここがこの見立ての成否を分けます。 ここ数か月、需要がより安価なモデルへ移る動きが続いているからです
私のそれほど尖っていない結論
S-1の数字を垣間見たうえで、Anthropicの新規株式公開をどう感じているか。私個人としては、この会社を急いで買うつもりはありません。 理由を挙げます。
2028年の売上予想は届かないと見ている
Anthropicは2028年に2,000億ドルの売上高に到達できると考えていると報じられていますが、私にはそうは見えません。
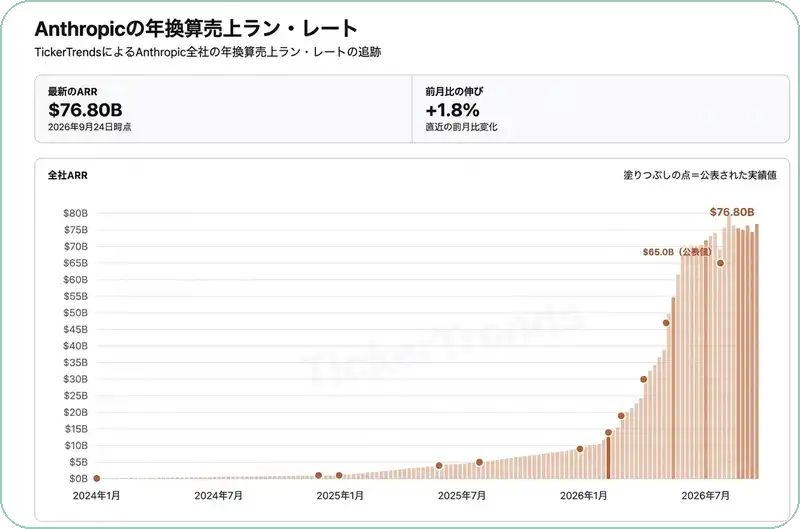
(出典: TickerTrends)
第三者であるTickerTrendsの推計では、9月24日時点の年換算売上(ARR)は768億ドルです。これは会社が公表した7月のラン・レート650億ドルとも、実際に会計上認識された売上高とも別の数字であり、Anthropicが確定値として公表したものではありません。
これ自体は見事な数字ですが、相対的な伸びにはすでにかなりの鈍化が見て取れます。足元の流れは、2028年に2,000億ドルという水準を支えていません。
4月以降の各区間で、伸びは+57%→+38%→+18%と落ちてきました。この流れは続くと見ています。 そして足元の材料もこの見方を裏づけます。
- 中国のモデルが需要を取り込んでいます。 個人の利用では、知能に対する需要は価格に敏感で、値段が変われば簡単に移ると示唆されます
- 本当に効きうる企業と政府の領域では、導入がむしろ遅らされています。 モデルには制限がかかり、政府はこの技術を組み込むことに慎重です
採算はまだ証明されていない
採算は未知で、証明も検証もされていません。 先ほどAnthropicをパランティアと比べて倍率が低く出ると書きましたが、パランティアはEBITDA利益率43%を確保しています。 Anthropicがそこに届くには何年もかかり、しかもかなり甘く見積もってようやくです。事業の性質を考えると、おそらく到達できません。まだ初期段階ではありますが。
推定によっては、推論の売上総利益率は60%台前半とされます。ただし取りやすい改善はすでに終わっている可能性があります。 いまAnthropicは、逼迫した計算資源の市場と、AIの価格への下押し圧力に向き合わなければなりません。Opus 5.5はOpus 5よりトークンあたり20%安く、Sonnet 5.5も最大30%安いとされています。
信用スプレッドに亀裂が見える
結局のところ、Anthropicの売上は計算資源によって上限が決まります。 計算資源を確保できなければ、より多くの知能を提供できません。値上げをしない限り、これが売上の天井になります。
市場は大手クラウドに対して、建て続けるならそれなりの対価を払うことになるという明確な合図を送っています。これはいずれ、AI設備の建設の大幅な縮小につながりかねません。
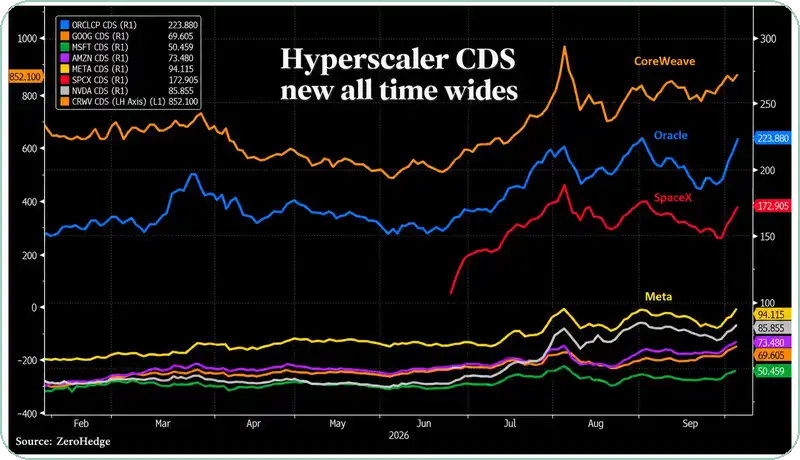
(出典: ZeroHedge)
オラクル(ORCL)の5年物CDSは先週、約227ベーシスポイントという過去最高を記録しました。 これはAI関連の企業群全体に向けた、明確な警告射撃です。
【補足】CDSが広がるとは何を意味するか
CDS(クレジット・デフォルト・スワップ)は、その会社が返済できなくなった場合に備える保険のようなものです。保険料にあたる数値がベーシスポイント(1ベーシスポイント=0.01%)で表されます。この数値が上がるのは、市場がその会社の返済能力により多くの不安を感じているということです。株価が堅調でも債券市場が先に警戒を示すことはよくあり、設備投資を借入で賄っている会社にとっては、資金調達コストが上がる形で直接効いてきます。
まとめ
これに加えて、新規株式公開は総じて市場平均に劣後するという事実もあり、この案件を避ける理由は十分にそろっています。
流出したS-1は、私たちが疑っていたものの確かめきれなかった多くのことを明らかにしました。それでも多くの数字については、公式の数値が出るまで確証は得られません。
全体として、AI設備の建設が減速し、最先端モデルが野心的な成長を出し続けるのに苦労するという兆しが数多く出ています。Anthropicの資金需要を考え合わせると、その難しさはさらに増します。
結論として、私はAnthropicが2028年に2,000億ドルに届くとは見ていませんし、2兆ドルという評価額に上振れの余地はあまり残っていません。
最良の場合でも、新規株式公開はスペースXのように荒れた滑り出しになるというのが私の見方です。最悪の場合、これはより広いAIの調整の始まりとなり、市場全体に波及します。ただしそれは、また別の機会に扱う話です。
 ジェームズ・ フォード