12月9日のFOMCは利上げが確実に:10月CPIの上振れ後、私が考える3つの筋書き
 ジェームズ・ フォード
■12月の利上げは確実、焦点は幅
10月CPIはコアが3カ月連続で0.3%となり、12月の利上げの確率は事実上100%になりました。筆者は、利上げ幅と、これが最後かどうかを重視しています。
■雇用も物価も利上げを後押し
10月の雇用者数は16万5000人増で予想の約3倍でした。CPIはエネルギー以外にも広がり、50ベーシスポイントの利上げの確率も約11%に上がりました。
■3つの筋書き:継続が約50%
25ベーシスポイントで利上げして継続が約50%、1回で打ち止めが約30%、50ベーシスポイントが約20%です。筆者は原油の下落がFRBの仕事を肩代わりしうると見ています。
■待機資金を残して備える
筆者は中間選挙後に挙げた3つのETFを少しずつ増やし、長期債も組み入れる考えです。行き過ぎの反応は投資を増やす機会とし、リスクはイランとインフレの広がりです。
10月の消費者物価指数(CPI)は予想を上回りました。総合は前月比0.4%上昇(予想は0.3%)、コアは0.3%上昇(予想は0.2%)でした。
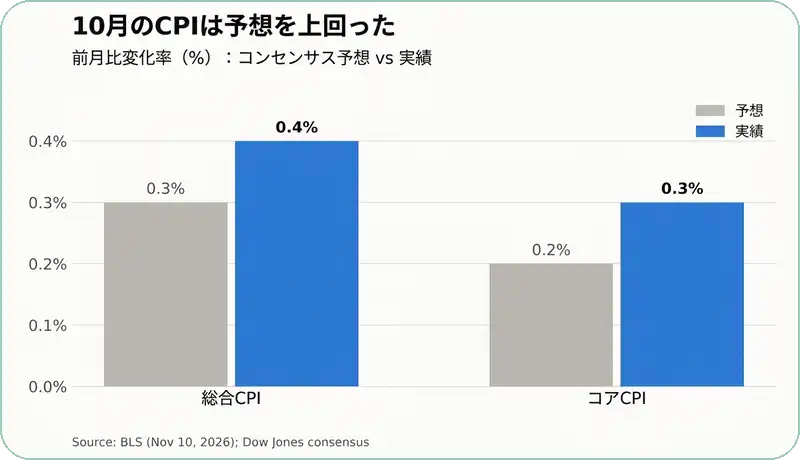
(出典: 米労働統計局、ダウ・ジョーンズのコンセンサス予想)
FRBにとって、12月9日の決定の前に本当に意味を持つインフレ統計は、これが最後です。11月分のCPIの発表は、決定の翌日の12月10日だからです。
11月6日(金)の時点で、市場は12月の25ベーシスポイントの利上げを約77%織り込んでいました。11月10日(火)の朝には、統計の発表前でありながら、事実上100%になりました。
さらに、コアが3カ月連続で0.3%となり、ある理事が50ベーシスポイントというさらに大きな利上げを検討する条件に挙げた水準を、満たしたことになります。
私は最近の記事で、金利が上がっても心配しすぎていない理由を何度も書いてきました。経済は高い金利を受け止められますし、AIは多くの人が考えるよりも優れたインフレへの備えになります。ただ、利上げは利上げです。そして私は、FRBがそれをどう説明するかのほうが、ベーシスポイントの大きさそのものよりはるかに重要だと考えています。
本稿では、FRBの現在地、今回の統計で何が変わったか、そして12月に私が見ている3つの道筋を順に見ていきます。結論として、12月の利上げは決まったと言えます。ただ、これが強気相場の終わりだとは思いません。タカ派的な行き過ぎの反応が出たときは、投資を増やす機会として扱うつもりです。
FRBの現在地
9月に利上げ、10月は10対2で据え置き
簡単におさらいします。FRBは9月に利上げし、政策金利の誘導目標を3.75%〜4%にしました。
10月は据え置きましたが、投票は10対2でした。リサ・クック理事とベス・ハマック・クリーブランド連銀総裁の2人が、さらに25ベーシスポイントの利上げを求めました。
ケビン・ウォーシュFRB議長の記者会見では、成長は強く、インフレは高すぎるというメッセージが示されました。議長はまた、物価の上昇圧力がエネルギー以外の分野にも広がっていると指摘しました。
興味深いことに、市場はこの据え置きをタカ派的と受け止めました。CMEのフェドウォッチが示す12月の利上げの確率は、翌日に約86%へ跳ね上がりました。その後は上下し、10月末には約67%まで下がりましたが、11月6日の雇用統計で約77%に戻りました。
【補足】ベーシスポイントとは
金利や利回りの変化を表す単位で、1ベーシスポイントは0.01%です。25ベーシスポイントは0.25%、50ベーシスポイントは0.5%にあたります。
ウォラー理事は50ベーシスポイントにも言及
そして11月10日の朝、クリストファー・ウォラー理事はさらに踏み込みました。統計の発表前にロンドンで講演し、10月のインフレが改善したとしても、12月の25ベーシスポイントの利上げを支持すると述べたのです。
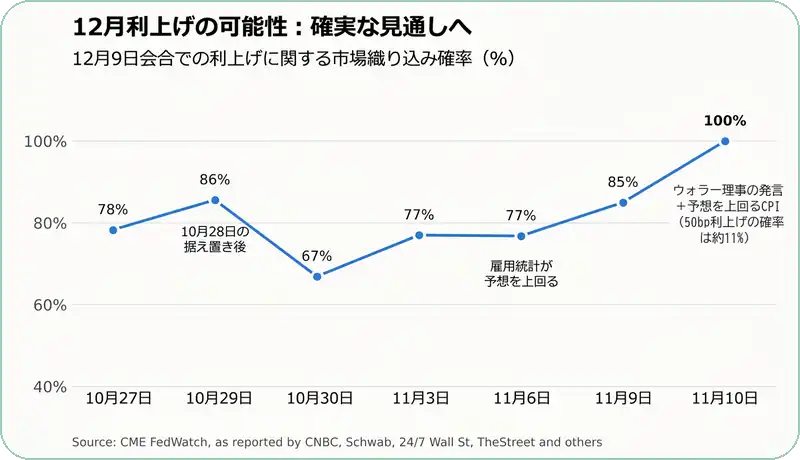
(出典: CME FedWatch。CNBC、Schwab、24/7 Wall St、TheStreetなどが報じた値)
さらに重要なのは、コアCPIが約0.3%以上になれば、50ベーシスポイントの利上げを検討すべきだと述べたことです。ウォラー理事の見方では、25ベーシスポイントにとどめればFRBの信認を危うくします。
理事はまた、少なくとも昨年に行った3回の「保険的な利下げ」は取り消すべきだとも述べました。つまり、ウォラー理事は12月を最後の利上げとは見ていないと、私は考えています。
雇用統計も追い風にならなかった
雇用者数は予想の約3倍
10月の非農業部門の雇用者数は16万5000人増え、エコノミストの予想のほぼ3倍でした。米労働統計局の雇用統計によるものです。失業率は4.1%に低下し、8月と9月の数字は合計で8万4000人上方修正されました。賃金の伸びも予想を上回りました。
たしかに、弱い部分もありました。不完全就業を含む広義の失業率は7.9%に上昇し、フルタイムの仕事が見つからずにパートタイムで働く人も増えました。ただ、インフレを警戒するFRBを止めるような細部ではありません。つまり、労働市場はタカ派に、引き下がる理由を与えませんでした。
今回のCPIが違った理由
前年同月比がなく、コアの前月比に注目が集まった
この統計には、理解しておくべき特殊な事情が1つあります。昨年の政府閉鎖のため、労働統計局は2025年10月の価格を集めていません。つまり、2026年10月の公式な前年同月比のインフレ率はなく、前月比の変化だけが出ています。
そのため、誰もが注目したのは、コアCPIの前月比でした。
【補足】コアCPIとは
食品とエネルギーを除いた消費者物価指数です。値動きの大きい項目を除くため、物価の基調を見る指標として、FRBが重視します。
3カ月連続の0.3%
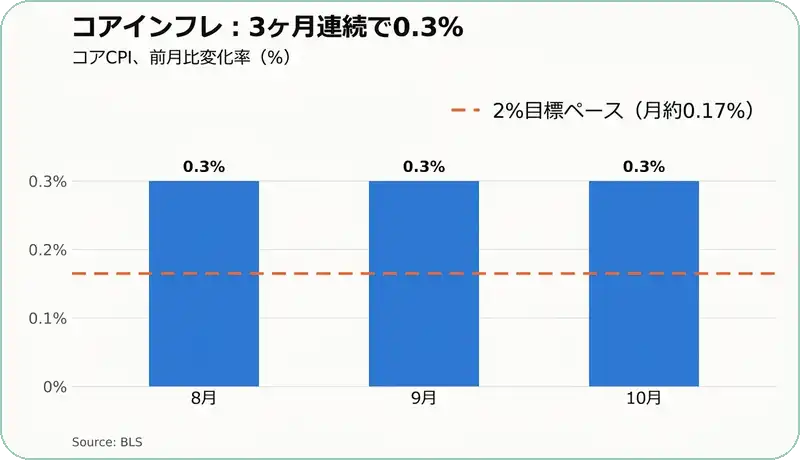
(出典: 米労働統計局)
コアは8月と9月に、いずれも0.3%上昇していました。3カ月連続で0.3%となれば、12月の利上げは避けられなくなり、さらに大きな利上げも選択肢に入ります。
総合は落ち着いて見えると予想されていました。9月の0.6%の急上昇はガソリンが9.1%上昇したことによるもので、10月はガソリン価格が下がっていったからです。発表前、クリーブランド連銀のナウキャスト(直近の情報から当月の物価を推計するモデル)は、総合を約0.24%、コアを約0.21%としていました。
0.25%以上は、四捨五入すると0.3%になることを思い出してください。「落ち着いた」と「3カ月連続で高い伸び」の差は、ごくわずかだったのです。
結果は、予想を上回りました。米労働統計局の発表によると、コアは0.3%上昇し、8月、9月と同じペースでした。FRBにとって、3カ月連続は傾向に見え始めます。
総合は0.4%上昇しました。エネルギーは0.7%上昇し、ガソリンは季節調整後で1%上昇しました。食品は0.5%上昇でした。住居費は0.3%上昇し、月間の上昇分の30%超を占めました。中古車と通信は、下落した数少ない項目でした。
簡単に言えば、エネルギーだけの話ではありませんでした。物価の上昇圧力は依然として幅広く、これはウォーシュ議長もウォラー理事も懸念していることです。
市場が示していること
債券は落ち着いたが、11月10日に短期債が大きく動いた
債券は10月初めからかなり落ち着きました。10年債利回りは10月1日に5.34%と2002年以来の高さに達しましたが、11月6日には4.87%前後に戻っていました。
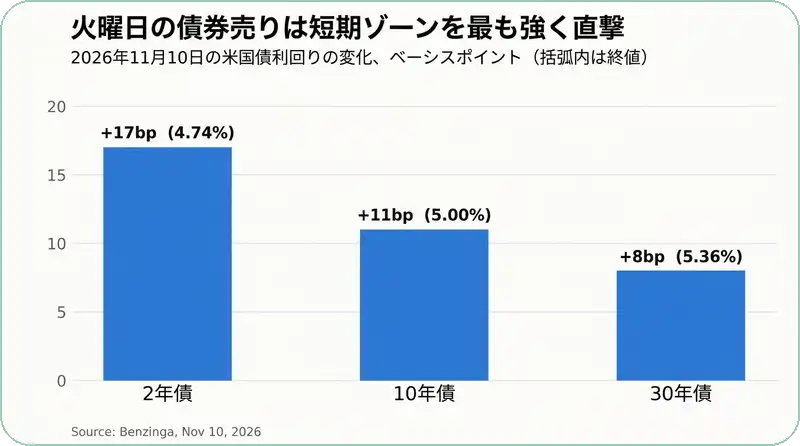
(出典: Benzinga)
原油も助けになりました。WTI原油は、11月初めの97ドル前後から現在の85ドル前後まで下がりました。ドナルド・トランプ大統領が、イランへの追加の攻撃を見送る考えを示し、戦争は比較的早く終わる可能性があると述べたためです。
ただ、11月10日の市場の反応は素早いものでした。終値までに、2年債利回りは17ベーシスポイント上昇して4.74%となり、2025年4月以来で最大の1日の上昇でした。10年債は11ベーシスポイント上昇して5%になりました。12月の利上げは完全に織り込まれ、CMEのフェドウォッチは50ベーシスポイントの利上げの確率を約11%としています。1週間前は0%でした。
【補足】2年債と10年債の利回りの違い
2年債の利回りは、今後2年ほどの政策金利の見通しに敏感に動きます。10年債の利回りは、より長期のインフレや成長の見方を映します。
株式とビットコインの反応
株式は比較的落ち着いて受け止めました。S&P500は約0.6%、ナスダックは約1.1%下落して終えました。ただし、その多くはエヌビディアで、ジェンスン・フアンCEOをめぐる調査が広がるなか、7%近く下落しました。昼の時点で、均等加重のS&P500の下落は約0.2%にとどまっていました。ビットコインはより厳しい1日で、200日移動平均線の約7万3200ドルを下回りました。
興味深いことに、2年債の動きは10年債よりずっと大きいままです。簡単に言えば、市場は短期的により積極的なFRBを予想している一方、長期のインフレへの警戒は強めていません。それは望ましい形です。10年債は5%でも、10月のピークの5.34%を下回っています。
私の見方では、債券市場は12月の利上げを完全に受け入れました。まだ決まっていないのは、その幅と、これが最後かどうかです。そして私の意見では、投資家にとって重要なのはその問いです。
では、利上げか据え置きか。11月10日の統計のあとでは、利上げです。以下では、12月9日に向けて私が見ている3つのシナリオ、それぞれの確率の見立て、そして私がそれぞれに備えてポートフォリオをどう構えるかを説明します。
シナリオ1:利上げし、さらに続く
確率は約50%、私の基本シナリオ
これが私の基本シナリオで、確率は約50%と見ています。FRBは25ベーシスポイント引き上げて4%〜4.25%とするものの、これで終わりではないことを明確にします。
コアインフレが3カ月連続で0.3%となったことで、委員会の大半はここに落ち着くと私は考えます。ウォラー理事は昨年の3回の利下げをすべて取り消したいと考えており、先物市場は、早ければ1月にも2回目の利上げがある確率を、五分五分より高いと見ています。
良い面は、これの多くがすでに織り込まれていることです。2年債利回りは4.74%で、12月に利上げしたあとの政策金利の水準を上回っています。
私ならこう構えます。 中間選挙後の記事で挙げた3つのETF、資本財セレクト・セクター SPDR ファンド(XLI)、iシェアーズ半導体株ETF(SOXX)、iシェアーズ シルバー・トラスト(SLV)は引き続き組み入れたまま、一度にではなく、少しずつ比率を引き上げます。ここで最も重きを置くのはXLIです。AI、データセンター、防衛からの産業需要は、金利が25ベーシスポイント上がったくらいでは消えません。
私は、価格が下がる場面では、iシェアーズ米国債20年超ETF(TLT)も引き続き組み入れていきます。10年債が5%に戻り、FRBがインフレと戦う姿勢を明確にしているいま、長期債は投資に見合う利回りを提供していると考えます。
シナリオ2:1回で打ち止め
確率は約30%、最も強気な結果
最も強気な結果で、確率は約30%と見ています。FRBは25ベーシスポイント引き上げ、ここからは据え置きに入ると示します。
そのためには、会合までに、より軟調なデータが出る必要があると考えます。11月13日の10月分の生産者物価、12月4日のやや落ち着いた11月の雇用統計、そして原油の下落継続です。
原油は、良い意味で不確定要素です。イラン戦争が本当に終わりに近づいているなら、エネルギーは今後数カ月で急速にインフレを押し下げうるからです。
ウォーシュ議長が利上げと明確な一時停止を組み合わせれば、安心感による上昇を予想します。FRBについては、先に織り込みが進み、確認されたあとに相場が持ち直すことがよくあります。
私ならこう構えます。 値動きが最も大きい2つのアイデアであるSOXXとSLVの比率を引き上げ、残りの待機資金の大半を投じます。
【補足】待機資金とは
すぐに投資に回せるよう、現金などで手元に残している資金です。価格が下がる場面で投資を増やせるように、あえて全額を投資に回さずに残しておきます。
シナリオ3:50ベーシスポイント
確率は約20%、短期的に最も恐れる結果
これは、短期的に私が最も恐れるシナリオで、確率は約20%と見ています。
技術的には、ウォラー理事の示した条件は満たされており、市場は50ベーシスポイントの確率を約11%としています。ただ、それには委員会の大半の賛同が必要で、ウォーシュ議長の下でFRBはこれまで25ベーシスポイントの利上げにとどめてきました。
50ベーシスポイントになれば、ドルと短期金利が上がり、半導体、銀、ビットコインが最も打撃を受けます。
ただ、見た目ほど悪くならないかもしれません。いま大きく動けば、のちの利上げが少なくなる可能性があり、FRBがインフレに本気だと示すことにもなります。それは長期債にとって悪材料ではなく、支えになるはずです。
私ならこう構えます。 まさにこのために、待機資金を残してきました。タカ派的な行き過ぎの反応が出れば、前回の記事で示した水準である、SOXXの50週EMA付近と、XLIの162ドル付近で、投資を増やします。
【補足】50週EMAとは
EMAは指数移動平均線で、直近の価格ほど重みをつけた平均の線です。50週なら、およそ1年の中期のトレンドを示し、価格が下げ止まる節目として見られます。
注目すべき日程
- 11月13日:10月分の生産者物価。会合の前に、インフレを確かめる材料がもう1つ出ます
- 11月16日:ウォーシュ議長が、生産性と雇用に関するFRBの会議で発言します。AIによる生産性向上をどの程度重視しているか、私はヒントを探します
- 11月18日(予定):エヌビディアの決算。今週の下落のあとだけに、AI関連株の大きな試金石になります
- 12月4日:11月の雇用統計。会合前では最後です
- 12月8日〜9日:FOMC。新しい経済見通しも公表されます
- 12月10日:11月のCPI。決定の翌日です
リスク
最大のリスクはイランです。戦争が近く終わるとの期待で原油は下げていますが、情勢が悪化すれば再び上がり、10月のインフレ懸念にそのまま戻ります。
2つ目は、インフレが広がり続けることです。ウォーシュ議長自身が、エネルギー以外にも広がっていると指摘しており、年明け以降もコアが月0.3%にとどまれば、数回の利上げでは足りないかもしれません。
最後に、私が長く書いてきたAIの資金調達の問題があります。金利が上がると、債務の重い企業ほど苦しくなります。ネオクラウド(AI向けの計算資源を貸し出す新興企業)が破綻すれば、真っ先に半導体株に響きます。
結び
総じて、10月のCPIは議論に決着をつけました。FRBは12月に利上げします。
ただ、利上げ自体が問題ではありません。重要なのは、FRBがこの先どこまで必要と考えるかで、その点では、原油の下落がFRBの仕事の多くを肩代わりしてくれる可能性があると、私は考えています。いつものとおり、私は現実的なやり方を支持します。投資を続け、待機資金の一部を残し、タカ派的な行き過ぎの反応を、投資を増やす機会に使います。だからこそ、私はそれを前提に投資を考えています。