中間選挙の後は回復局面だと私が見る理由:金利、決算、過去の統計、チャートがそろって上を向く
 ジェームズ・ フォード
■選挙が金利低下の余地をつくった
民主党が上下両院を握り、10年債利回りは4.93%へ低下しました。過去は選挙後3カ月で20〜25ベーシスポイント下がっており、筆者は金利低下が次の上昇を支える原動力になると見ています。
■インフレは主に原油の問題
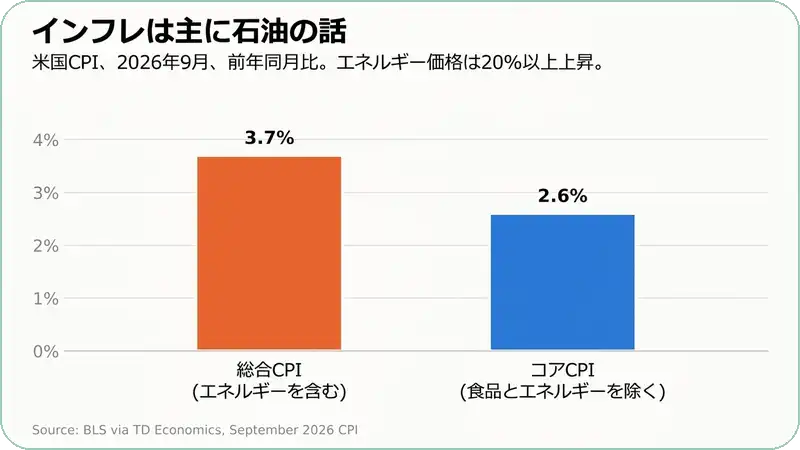
9月のCPIは前年同月比3.7%でしたが、コアは2.6%で、エネルギーは20%超上昇しています。筆者は原油が落ち着けば総合CPIは機械的に下がり、景気は減速していないと見ています。
■弱気相場は株価で起き、利益では起きていない
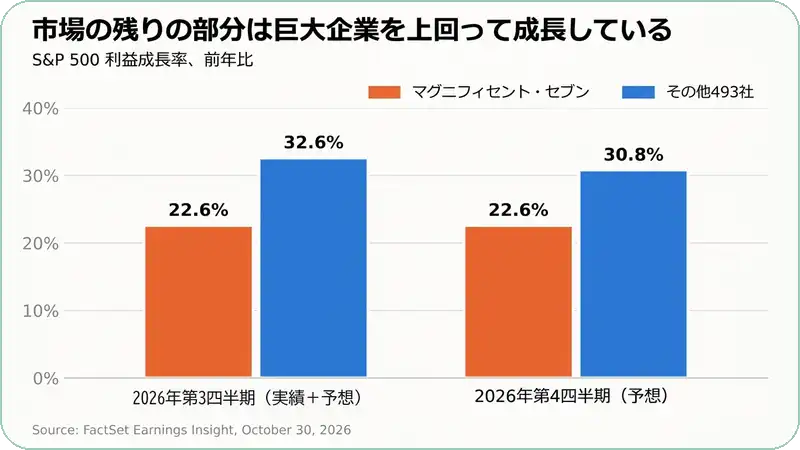
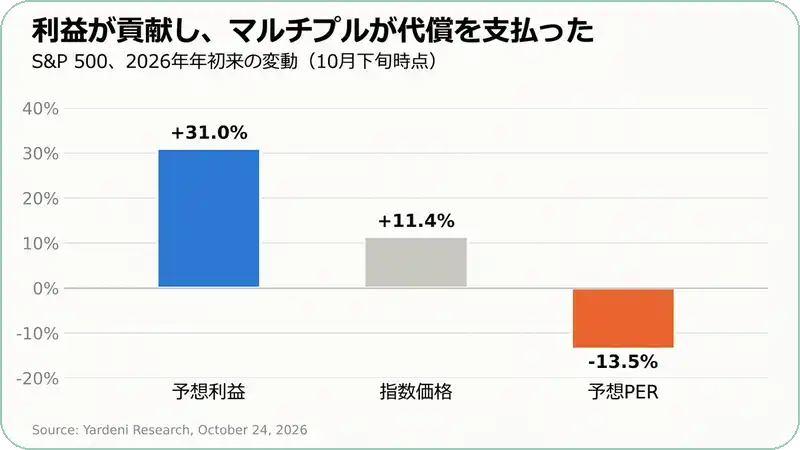
増益率は約30%で、残り493社はマグニフィセント7を上回って伸びています。予想PERは年初から13.5%下がり、情報技術は19.0倍と市場並みになりました。
■カレンダーは追い風、チャートは200日線で踏みとどまる
中間選挙年の第4四半期から選挙前年の第2四半期は、4年サイクルで最も強い期間です。ナスダック100は200日線を保ち、筆者のアルゴリズムは上昇方向のシグナルを出しました。
中間選挙が終わりました。民主党は、予想を上回る大差で上院と下院の両方を握りました。最初の反射的な反応を除けば、この結果は、市場に残っていた最後の大きな不確実性の一つを取り除いたと私は考えています。
しかも、興味深いタイミングで訪れました。S&P500(SPY)は過去最高値を数%下回るだけの水準にありますが、水面下では、ここ数カ月、ほとんどの銘柄が弱気相場に入っていて、高値から20%以上下げた銘柄も多くあります。ここ数週間の荒い値動きを受けて、これはもっと大きな下落の始まりではないかと問う投資家が大勢います。私は、これは終わりだと考えています。
その根拠を示すために、一歩引いて、マクロ、企業業績、チャートの3つの視点から市場を見ます。そのうえで、中間選挙後の数カ月について、過去の統計と照らし合わせます。いまのところ、私の見方では、すべてが上を向いています。
マクロ:選挙が、FRBの仕事の一部を肩代わりした
債券市場に広がった安心
一夜明けた最初の反応は、予想どおりでした。ナスダック先物は2%超下落し、アジアの半導体株は下落し、ソフトバンクグループは8%下げました。ただ、欧州の朝には、ナスダック先物の下げは0.5%前後まで縮みました。私の見方では、より重要な動きは債券市場で起きました。
10年国債利回りは4.93%、2年債は4.61%、30年債は5.30%に低下しました。ドルも1カ月ぶりの安値まで下がっています。利回りの低下とドル安は、FRBが動かなくても金融環境を緩めます。米国の多国籍企業にとっては、ドル安によって、海外の売上高をドルに換算したときの利益も増えます。
債券高の理由も重要です。投資家は、議会の膠着が新たな歳出を抑えると見ており、成人1人あたり5,000ドルを給付する案が実現しないという安心感もありました。この点は過小評価されています。5,000ドルの給付は、原油ショックの上に重なる需要ショックになっていたでしょう。それがなくなったことで、FRBが強硬姿勢を続ける理由が1つ減りました。
市場はすでに調整を始めています。先物市場では、12月の利上げの確率が約77%と、1週間前の約84%から下がりました。さらに、過去の例が参考になるなら、この動きは続く可能性があります。ロンバー・オディエによると、過去の中間選挙の後、10年債利回りは3カ月間で平均20〜25ベーシスポイント低下しました。同じことが起きれば、10年債利回りは4.7%近くまで下がります。私の見方では、利回りの低下は株価の次の上昇局面を支える主な原動力の1つになりえて、選挙がその可能性を高めました。
【補足】ベーシスポイントとは
金利の変化幅を表す単位で、1ベーシスポイントは0.01%です。20〜25ベーシスポイントの低下は、0.20〜0.25%の低下にあたります。本文の10年債利回り4.93%から同じだけ下がると、約4.7%になります。
インフレは主に原油の問題
金利の弱気論は、インフレに根拠があります。表面上、数字は悪く見えます。9月のCPIは前月比0.6%、前年同月比3.7%の上昇で、予想より強い結果でした。ただ、中身を見ると、様子が変わります。
(出典: BLS、TD Economics)
食品とエネルギーを除くコアCPIは2.6%でした。一方、エネルギー価格は前年より20%以上上昇しています。つまり、総合インフレの1ポイント超はエネルギーに由来し、そのエネルギー高は戦争に由来します。ブレント原油は、いまも1バレル104ドル前後で取引されています。
これには2つの意味があります。1つ目は、エネルギー主導のインフレは急に反転しうることです。原油の戦争プレミアムが薄れれば、景気が減速しなくても、総合CPIは機械的に低下します。2つ目は、利上げをしても原油は増えないことです。供給ショックの最中に利上げするFRBにできるのは、需要を押し下げることだけです。私は、ウォーシュ氏がタカ派という評判以上に、それを理解していると考えています。
いま、FRBはタカ派に傾いています。9月に政策金利を3.75〜4.00%へ引き上げ、10月は据え置きましたが、2人の委員はさらなる利上げを支持しました。声明は、成長の表現も「堅調」から「力強いペース」へ引き上げています。この引き上げが、もう半分の話です。景気は減速していません。ISM製造業景況指数は9月に54.5で、今年の製造業の力強い回復に続く水準でした。
まとめると、マクロの構図は、強い景気、2%台半ばのコアインフレ、原油で押し上げられた総合インフレ、そして一息ついた債券市場です。これは、深い弱気相場の背景ではありません。 企業利益が伸び続ける局面で、主なリスクは、FRBが原油に過剰に反応することです。次の2つの試験は、11月10日の10月CPIと、新しい経済見通しが公表される12月8〜9日のFRB会合です。
企業業績:弱気相場は、株価では起きたが、利益では起きていない
7-9月期の決算は強い
マクロが背景を決めるなら、株価の行き先を決めるのは企業の利益です。そして、7-9月期の決算は強いものでした。S&P500の約60%が発表を終えた段階で、82%が1株利益の予想を上回り、70%が売上高の予想を上回りました。合算した増益率は30.2%で、3四半期連続で25%を超えます。11セクターすべてが増益です。
ただ、私が何度も立ち返る数字があります。FactSetによると、7-9月期の増益率は、マグニフィセント7(大型ハイテク7社)が22.6%、残り493社が32.6%でした。10-12月期も同じ形が続くと見られ、アナリストの予想は、マグニフィセント7が22.6%、そのほかの全社が30.8%です。
(出典: FactSet)
FactSetは、アルファベット、アマゾン、メタの会計上の数字が比較をゆがめていると指摘していますが、それでも差は大きいままです。意味するところを考えてみてください。水面下の弱気相場は平均的な銘柄を最も強く打ちましたが、その平均的な銘柄の利益は、巨大企業より速く伸びています。平均的な銘柄の弱気相場は、通常、利益の落ち込みを伴います。今回は逆でした。株価が下がる一方で利益は加速し、私の見方では、指数の上位を除く銘柄の評価倍率は、見出しの倍率が示す以上に大きく縮んでいます。
決算が予想を上回った企業の株価は、発表前後で平均1.6%上昇し、5年平均の0.9%を上回りました。予想を下回った企業は2.1%下落しましたが、5年平均の3.1%より小さな下げにとどまっています。良い知らせが報われ、悪い知らせが受け流されるのは、持ち株を手放す人が尽きつつあることを示します。それは通常、天井ではなく、底の近くで見られる姿です。
注意点もあります。上振れの幅が小さいことです。1株利益の合計は予想を1.9%上回っただけで、5年平均の7.5%を大きく下回ります。ハードルが以前より高くなっており、それが今四半期、一部の大型株が下落した理由の一つです。利益率は保たれています。7-9月期の純利益率は14.9%で、過去最高だった前四半期の17.0%からは下がりましたが、1年前の13.0%を上回り、5年平均の12.6%も大きく上回ります。今後について、アナリストは10-12月期に28.4%、2027年通年に16.3%の増益を予想しています。
利益が伸び、評価倍率が代償を払った
株価が足踏みする一方で利益がこれほど速く伸びたことで、多くの投資家が気づいているより大きな評価倍率の調整が起きました。ヤルデニ・リサーチによると、10月下旬には、S&P500の予想利益は今年31.0%増えたのに、指数は11.4%しか上昇していません。その結果、予想PERは年初から13.5%低下しました。
(出典: Yardeni Research)
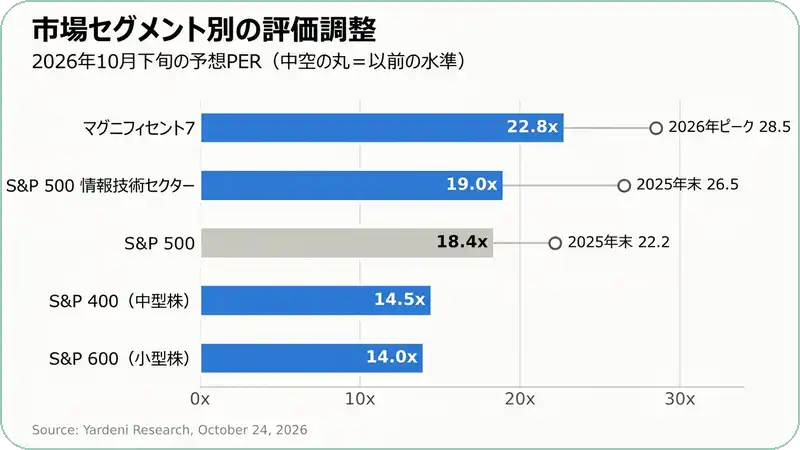
最大の変化はテクノロジーです。情報技術セクターの予想PERは、2025年末の26.5倍から19.0倍へ下がり、S&P500全体とほぼ同水準になりました。マグニフィセント7は予想利益の22.8倍で、2026年のピークだった28.5倍から下がっています。市場の利益成長の多くをけん引してきたセクターに、いまは市場並みの倍率しか支払われていません。
(出典: Yardeni Research)
時価総額の小さい銘柄は、さらに低い倍率です。S&P400の中型株は予想利益の14.5倍、S&P600の小型株は14.0倍で取引されています。水面下の弱気相場が最も傷つけたのはこうした分野で、私の見方では、回復の余地が最も大きい分野でもあります。AIに限れば、調整はすでに厳しいものでした。ゴールドマン・サックスの広範なAIバスケットは10月に15%下落し、ピークから24%超下がっています。
次の大きな試験は、11月17日のエヌビディア(NVDA)の決算です。同社は売上高1,080億ドル(上下2%)を見込むと示しています。強い決算になれば、センチメントが崩れていても、AI需要が損なわれていないことをかなり裏づけるでしょう。
【補足】予想PERとは
株価が、今後12カ月の予想利益の何倍かを示す指標です。株価が横ばいでも、予想利益が増えれば、予想PERは下がります。本文では、S&P500の予想利益が今年31.0%増えた一方で指数は11.4%の上昇にとどまり、その差が予想PERの13.5%の低下として表れています。
過去の統計:最良の期間は、いまから始まる
投票を前によく聞かれた懸念は、今年の強い上昇が、中間選挙後に通常見られる上昇を前倒ししてしまったのではないか、というものでした。その後、S&P500は10月初めの高値から下がり、ほとんどの銘柄が調整したので、私の見方では、その行き過ぎの多くはすでに解消されています。それが重要なのは、カレンダーがいま、追い風に変わりつつあるからです。
「ストック・トレーダーズ・アルマナック」は、中間選挙の年の第4四半期から、大統領選挙前年の第2四半期までを、4年サイクルの「スイートスポット(絶好機)」と呼びます。この期間、S&P500は平均20.2%、ナスダックは平均29.4%上昇してきました。
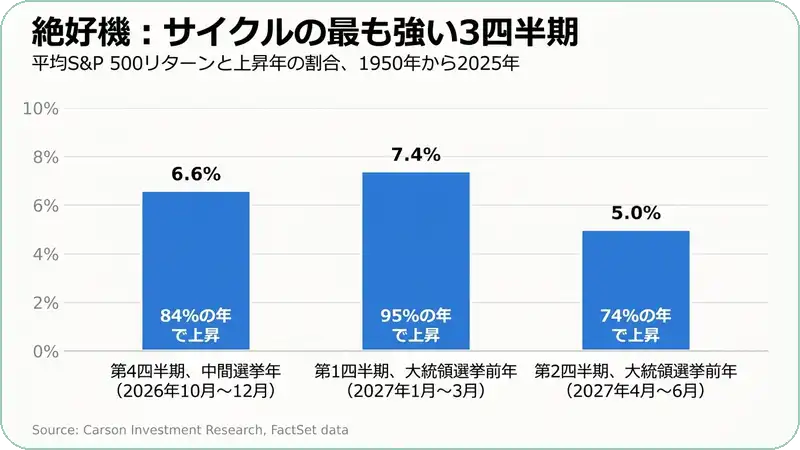
四半期ごとに分けると、カーソン・インベストメント・リサーチは、これが16四半期のサイクル全体で最も強い3四半期だと示しています。中間選挙年の第4四半期は平均6.6%上昇し、84.2%の年で上昇しました。翌年の第1四半期は平均7.4%上昇し、94.7%の年で上昇、第2四半期はさらに5.0%上昇しています。
(出典: Carson Investment Research、FactSet)
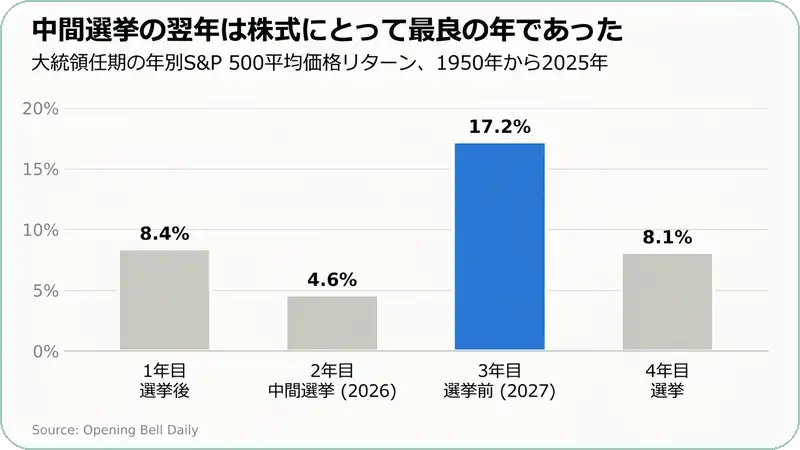
大統領選挙前年は、サイクル全体でも最良の年です。S&P500は1950年以降、平均17.2%上昇してきました。下落したのは2011年と2015年の2回だけで、どちらも下落幅は1%未満でした。
(出典: Opening Bell Daily)
今年がすでに上がりすぎたという懸念については、どうでしょうか。YChartsは、選挙日に向けて2桁の上昇を記録していた3つの中間選挙年(1998年、2006年、2014年)を調べました。3回とも、S&P500はその後の12カ月も上昇を続けました。季節性は予測ではなく、過去の実績は将来を保証しません。それでも、カレンダーが増益と利回り低下に重なるとき、私は注意を払います。
【補足】大統領選挙の4年サイクルとは
米国の大統領選挙は4年ごとに行われ、その4年を「選挙後1年目、中間選挙の年、選挙前年、選挙の年」と分けて株価の傾向を調べる見方です。本文では、中間選挙の年の第4四半期(10〜12月)から、選挙前年の第2四半期(4〜6月)までが、過去の統計で最も強い期間とされています。
チャート:ナスダック100は200日線の上で踏みとどまっている
週足は上昇チャネルの中ほど
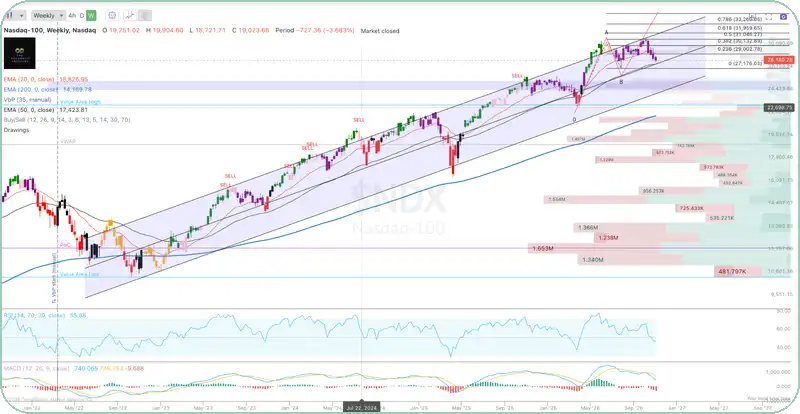
チャートに目を向けます。下落が最も大きかったナスダック100(QQQ)に絞ります。週足では、ナスダック100は2022年の安値以降、上昇チャネルの中で推移してきました。上昇はチャネルの上限付近で止まりやすく、押し目は中ほどから下半分で支えられてきました。
(出典: TrendSpider)
私のシグナル指標は、この見方に役立ってきました。下落転換のシグナルは、チャネルの上限付近で2023年、2024年初め、2024年半ば、2025年末に何度も点灯し、そのたびに押しが続きました。いまの状況は逆です。指数はチャネルの中ほどまで下がり、週足のRSIは、今年前半の過熱から50を割り込みました。私の見方では、勢いはリセットされた一方、長期のトレンドは保たれています。
日足は200日線の真上
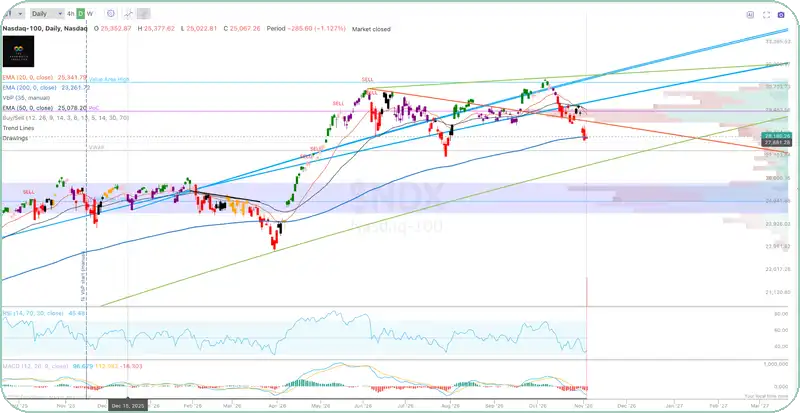
日足は、傷がどこにあるかを示します。ナスダック100は、夏の上昇を支えた上昇トレンドラインを割り込み、6月の高値から引いた下降トレンドライン(現在は28,900前後)が上値の抵抗線になりました。上昇を見込む投資家が最初に取り戻すべき水準が、ここです。
(出典: TrendSpider)
いまのところ、指数は200日指数移動平均線(27,880前後)の真上にあります。8月の押しは、この水準のすぐ上で止まりました。日足のRSIも、4月と8月の安値を付けた水準付近に戻っています。200日線を割り込めば、次に注目するのは27,100付近の8月の安値で、その次が2025年12月の安値から引いた上昇トレンドライン(現在は26,200付近)です。
その下には、24,900〜26,000前後の出来高の多い価格帯があり、過去1年で最も取引が活発だった水準です。25,300付近(現在の水準から約10%下)までの下落はありえます。ただ、そこには出来高の支えが厚く、そこまで下がっても、ナスダック100は週足のチャネルの中にとどまります。チャネルの下限は24,000付近です。
4時間足では上昇方向のシグナル
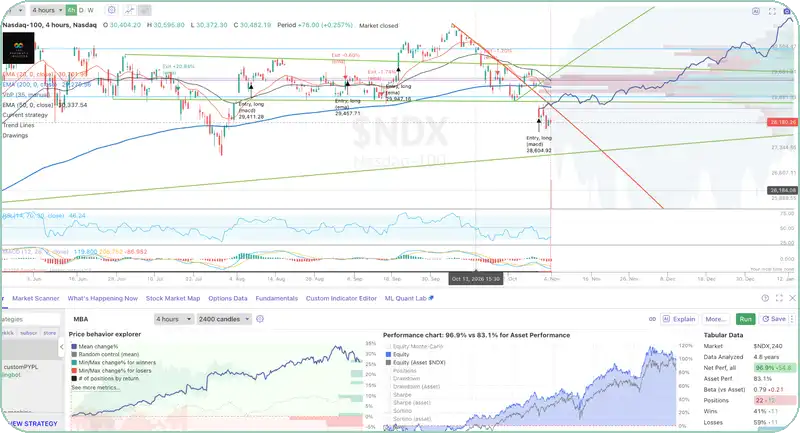
最後に4時間足では、市場を上回る成績を狙う私のアルゴリズムが、上昇方向のシグナルを出し、28,600前後でポジションに入りました。
(出典: TrendSpider)
ナスダック100で4.8年分を検証した結果、この戦略のリターンは96.9%で、指数の83.1%を上回り、ベータは0.79でした。毎回当たるわけではなく、勝ちトレードは41%にすぎません。損失を素早く切り、利益を伸ばすことで収益を上げており、今年の夏に捉えた20.8%の上昇がその例です。
まとめると、トレンドは保たれ、勢いはリセットされ、200日線は当面保たれ、新しい上昇方向のシグナルが出ています。私なら、ここからポジションを積み上げ始めつつ、25,300付近を試す展開に備えて待機資金を残します。
ポジションについて、1点付け加えます。最も鋭い反発が見込まれるのは、ナスダック100だと考えています。ハイテクが最も大きく下げ、いまは市場並みの倍率で取引されているからです。ただ、企業業績は、もっと広い回復も示しています。長めの出遅れ解消に向けては、増益率が最も高く、評価倍率が最も低い分野を組み合わせます。たとえば、S&P500均等加重ファンド(RSP)や中型株です。
【補足】RSIと200日指数移動平均線とは
RSIは、直近の上昇と下落の勢いを0〜100で表す指標で、50を割ると勢いが弱まった状態、80に近づくと過熱した状態とみなされます。200日指数移動平均線は、直近200日の終値の平均を、新しい日ほど重く計算した線で、長期のトレンドを見る基準になります。本文のナスダック100は、この線の真上で止まっています。
全体像を崩しうる3つのリスク
これでリスクが消えたわけではありません。私の目には、3つが目立ちます。
1つ目:原油
インフレは主にエネルギーの問題だという私の議論は、両面があります。イランへの攻撃が再開して原油が急騰すれば、総合インフレは上がり、12月の利上げはほぼ確実になります。
2つ目:AI規制
AI規制は、議会よりも州から出てくる可能性が高いと考えています。テキサス州とジョージア州で、AIデータセンター投資の約3分の1を占めており、ニューヨーク州のようなモラトリアム(一時停止措置)が計画を遅らせるおそれがあります。上下両院を通過し、ホワイトハウスでも生き残る連邦のAI法は、2年以内には考えにくいと見ています。
3つ目:FRB自身
ウォーシュ氏が、原油主導のインフレを、2027年まで利上げを続ける理由とみなせば、利回り低下による安心は続かないでしょう。
これらは現実のリスクですが、広く知られてもいます。私の見方では、水面下ですでにこれだけ下げた市場は、その一部をかなり織り込んでいます。
結論:マクロ、企業業績、過去の統計、チャートが同じ話を語る
全体像を見ると、3つの視点とカレンダーは、一貫した話を語っています。
マクロでは、選挙が利回りとドルを押し下げ、インフレのリスクを1つ取り除きました。インフレの大半は、原油の話です。企業業績では、利益が30%近く伸びており、最も大きく下げた銘柄が、最も速く利益を伸ばしています。過去の統計では、4年の大統領サイクルで最も強い期間に入ります。チャートでは、ナスダック100が長期の上昇チャネルの中で200日線を保ち、私のアルゴリズムから新しい上昇方向のシグナルが出ています。
水面下の弱気相場は、すでに傷を負わせました。次に来るのは、私の見方では、回復です。