AnthropicのS-1で見方を変えた:AI株の調整局面で私が保有を増やす5銘柄と、追加する価格帯
 ジェームズ・ フォード
■2つの提出書類で見方を転換
AnthropicのS-1とSKハイニックスの決算は、AI需要が本物で、中心にいる企業が利益を上げていることを示しました。私は5銘柄の保有を今回増やしました。
■資金の一部は手元に残しておく
9月の消費者物価指数は前月比0.6%上昇しました。11月10日の発表で再び強い数字が出る可能性に備え、銘柄ごとに追加する価格帯を決めています。
■メモリ2社は決算と契約が裏づけ
SKハイニックスは営業利益率80%と時価総額の約9%に当たる株主還元を示し、サンディスクは長期契約で最低938億ドルの契約売上を確保しています。
■スペースXとアイレンは慎重に
スペースXは5銘柄で最もチャートが弱く、少額から始めました。アイレンは自社の電力と低い金利の資金調達で、コアウィーブとは違う事業だと見ています。
ここ数週間、私はAI関連株には一度調整が必要で、まだ押し目で資金を入れる段階ではないと書いてきました。
その調整は、いまや本格的に進んでいます。10月22日の1日だけで、フィラデルフィア半導体株指数は6.7%下落しました。今年のAI関連で最も好成績だった銘柄のいくつかは、6月の高値から40〜55%下の水準にあります。
2つの提出書類が、私の見方を変えた
今週、2つの書類が私の見方を変えました。
10月26日(月)に公開されたAnthropic(ANT)のS-1では、2026年上半期の売上高が163億ドルと、2025年通年の3倍を超えていました。いまでは計算資源に1ドル使うごとに約2ドルを稼いでおり、将来の計算資源とインフラに5,400億ドルを超える支払いを約束しています。詳しくは「Anthropicについて私は間違っていたのか」で書きました。
続いて10月28日(水)には、その計算資源に搭載されるメモリを作るSKハイニックスが、市場予想を大きく上回る過去最高の第3四半期決算を発表しました。
この2つは、今回の下落の背後にある問いに答えています。AIの需要は本物であり、その中心にいる企業は実際に利益を上げているということです。そこで私は、より積極的な姿勢に切り替え、これらの銘柄の保有を今回増やしました。
それでも資金はすべて使わない
ただし、一度にすべてを投じるわけではありません。9月の消費者物価指数は前月比で0.6%上昇し、発表当日にAI関連株は大きく売られました。10月分は11月10日に発表されます。再び強い数字が出れば、さらに低い価格で入る機会が来るかもしれません。
そのため、資金の一部は手元に残し、銘柄ごとに追加する価格帯を決めています。以下では、銘柄ごとに業績面の根拠と、私が見ているチャート上の水準を説明します。5銘柄すべてに今回いくらかの資金を入れたので、これらは正式な取引アイデアです。そのうえで、下の価格帯でさらに資金を追加する余地を残しています。
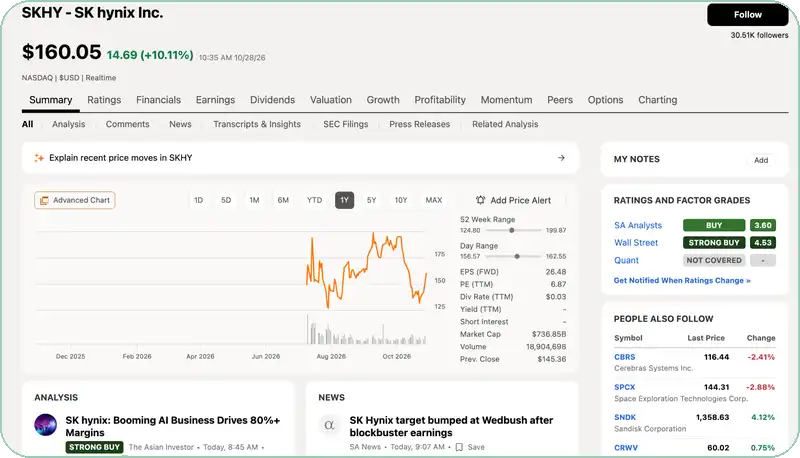
SKハイニックス(SKHY):営業利益率80%の決算
(出典: Seeking Alpha)
SKハイニックス(SKHY)は、私が期待していたとおりの四半期決算を出しました。第3四半期の売上高は前四半期比32%増の104.6兆ウォンと、初めて100兆ウォンを超えました。営業利益は38%増の83.3兆ウォンで、市場予想の約77兆ウォンを上回り、営業利益率は80%に達しました。
唯一の弱点は純利益で、39.8兆ウォンと予想に届きませんでした。ただし原因は為替と投資有価証券の評価損で、本業ではありません。
時価総額の約9%に当たる株主還元
私が特に注目しているのは株主還元です。SKハイニックスは2026年分として、約100兆ウォンを株主に還元する計画です。第3四半期の1株あたり2万ウォンの配当と、新たな20兆ウォンの自社株買いが含まれます。10月28日に株価が11%上がった後でも、これは時価総額の約9%に当たります。
経営陣は、2027年のDRAM需要が20%台半ばの伸びになると見ており、近いうちに景気の下降局面に入るという懸念を打ち消しています。現在の株価は、年換算した営業利益の約3倍です。事業の実力に比べて、この倍率は低すぎると私は考えています。
(出典: TrendSpider)
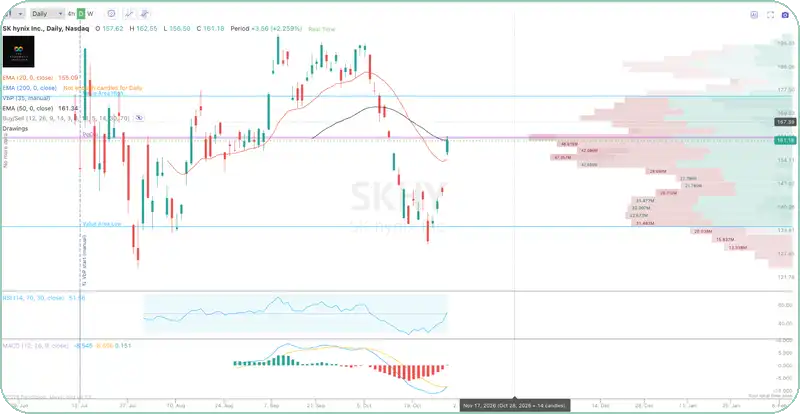
161ドル前後が最初の関門
SKハイニックスは決算後に窓を開けて上昇し、いまは50日EMAと、出来高が最も多い価格帯の両方が重なる161ドル前後を試しています。この水準を上回って引ければ、167ドル、次に出来高の多い価格帯の上限である174ドル付近、そして9月の高値である195ドル前後が視野に入ります。
RSIは売られ過ぎに近い水準から50を上回るまで戻り、MACDもシグナル線を上抜けたところです。ただし、どちらも深いマイナス圏から回復している途中です。
最初の追加は20日EMAのある155ドル前後、より大きな追加は出来高の多い価格帯の下限である134ドル付近で考えています。
【補足】出来高の多い価格帯とは
チャートの右側に横向きに伸びる棒は、どの価格帯でどれだけ売買されたかを示しています。最も売買が多かった価格は「ポイント・オブ・コントロール」と呼ばれ、売買の大半(一般に約7割)が集まる範囲は「バリューエリア」と呼ばれます。多くの投資家が売買した価格帯は、株価が近づいたときに支えや壁になりやすいとされます。
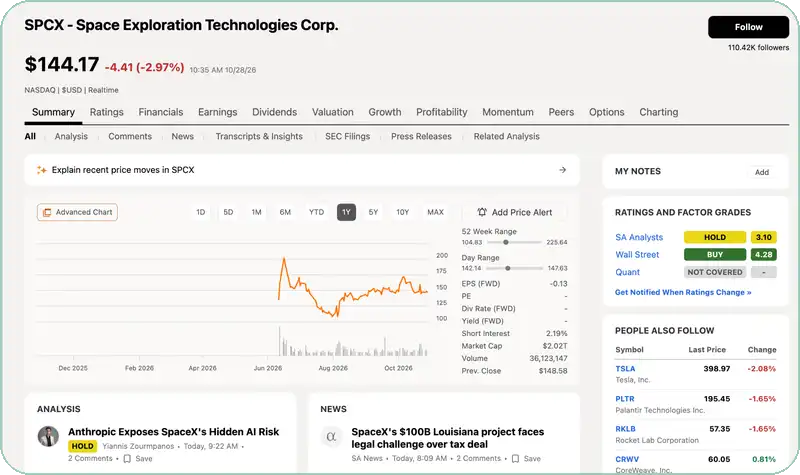
スペースX(SPCX):AIインフラの大手に
(出典: Seeking Alpha)
スペースX(SPCX)は、いまや世界有数のAIインフラ企業です。AnthropicのS-1は、その事業がどこまで大きくなりうるかを示しました。Anthropicは2029年までに、スペースXの計算資源に最大1,205億ドルを支払うことで合意しています。12月にすべての処理能力が引き渡されれば、支払いは月に約31億ドルになります。
その需要は、すでに数字に表れています。第3四半期の売上高は161%増の146億ドルで、スペースXのAI事業であるスーパーインテリジェンス部門が75億ドルを稼ぎました。スペースXは44億ドルの黒字に転じ、2027年第1四半期の売上高を330億〜370億ドルと見込んでいます。
上場後の高値から約35%下
それでも株価は145ドル前後で、上場後の高値を約35%下回っています。時価総額は約2兆ドルで、第1四半期の見通しから年換算した売上高の約14倍です。この成長率に対して、この倍率は低いと私は見ています。
リスクは支出の大きさと、顧客の偏りです。スペースXは第4四半期の設備投資を350億〜400億ドルと見込んでいます。また、2027年3月以降は、どちらの側からも90日前の通知でAnthropicとの契約を終えることができます。
(出典: TrendSpider)
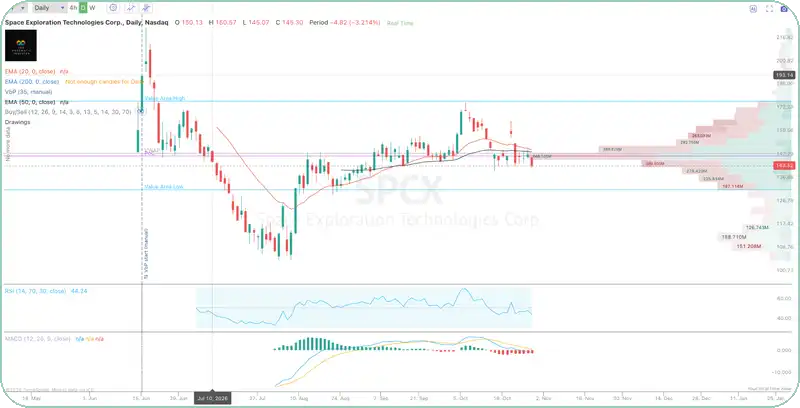
このリストで最も弱いチャート
スペースXのチャートは、このリストで最も弱い形です。出来高が最も多い価格である148ドル付近を下回り、下向きに転じた20日EMAと50日EMAが、そのすぐ上で上値を抑えています。その先は160ドル、次に出来高の多い価格帯の上限である173ドル付近を見ています。
RSIは44で低下が続き、MACDのヒストグラムはマイナスに転じ、2本の線はゼロに向かっています。そのため、ここでは少額から始めました。出来高が増える137ドル付近で追加し、出来高の多い価格帯の下限である130ドル前後ではより積極的に追加する考えです。
【補足】RSIとMACDとは
RSIは、一定期間の値上がりと値下がりの勢いを0〜100で表す指標です。一般に30を下回ると売られ過ぎ、70を上回ると過熱とされ、50は勢いの分かれ目にあたります。MACDは、短期と長期の移動平均線の差から勢いの変化を見る指標です。MACDの線がシグナル線を上抜けたり、ヒストグラムのマイナス幅が縮んだりすると、下落の勢いが弱まっている兆しとされます。
サンディスク(SNDK):長期契約が見通しを支える
(出典: Seeking Alpha)
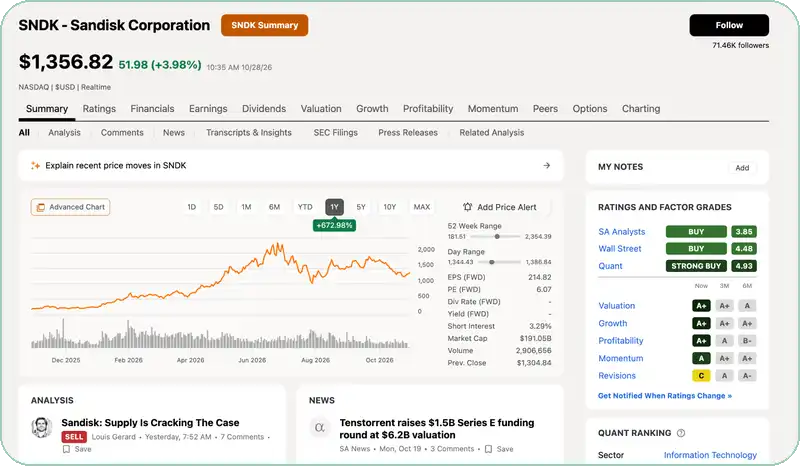
サンディスク(SNDK)は、私が最も強く主張してきた銘柄で、8月には2,000ドルを弱気シナリオとしていました。10月29日に2027年度第1四半期の決算を発表します。SKハイニックスが2027年のNAND需要を10%台後半の伸びと見込んでいることで、私は決算に向けてより自信を深めています。
この四半期について、経営陣は売上高を103億〜108億ドル、1株利益を44〜46ドル、売上総利益率を83〜85%と見込んでいます。アナリストは2027年度通期の1株利益を約210〜215ドルと予想しており、株価は2,000ドルの弱気シナリオの前提にした10倍という倍率を大きく下回っています。
長期契約で見通しが立つ
見通しの立てやすさを考えると、この倍率は低すぎると私は考えています。長期契約は、2027年度の出荷量の約半分、2028年度の約3分の2を押さえており、最低でも938億ドルの契約売上があります。また、6月までの四半期の後も、自社株買いの枠が155億ドル残っていました。
決算では、契約の積み上がりが続いていることと、売上総利益率の見通しが80%を上回っていることを確かめたいと考えています。価格について弱気な発言があれば、下の価格帯まで待つ合図にします。
(出典: TrendSpider)
200日EMAで下げ止まった
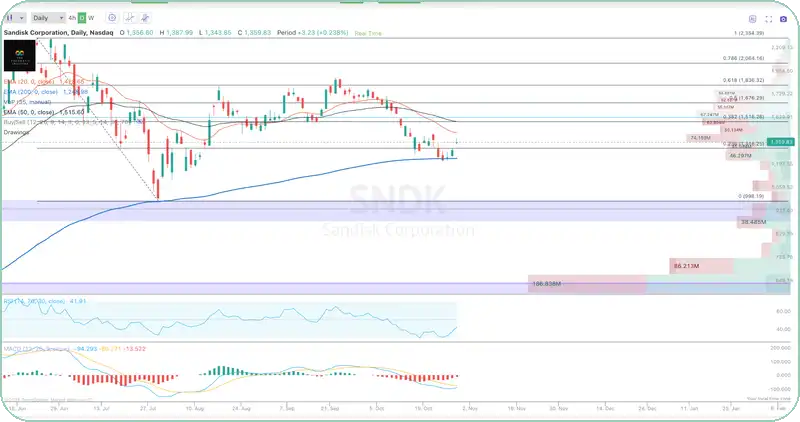
サンディスクは200日EMAのある1,250ドル前後で下げ止まり、フィボナッチ・リトレースメントの23.6%の水準である1,318ドルを再び上回りました。上値の壁は、20日EMAのある1,430ドル付近、次に50日EMAと38.2%の水準が重なる1,515ドルです。週足では、50週EMAを維持しています。
RSIは35から上向きに転じ、MACDのヒストグラムは縮んでいて、売りの勢いが弱まっている兆しが見えます。オプション市場は決算で約11%の値動きを織り込んでいます。私は1,250ドルで追加し、7月の安値である1,000ドル付近でさらに追加する考えです。
【補足】フィボナッチ・リトレースメントとは
大きく上昇した後の下げが、上昇幅のどれくらいを打ち消したかを測る方法です。23.6%、38.2%、50%、61.8%といった比率の水準が、下げ止まりや戻りの目安として使われます。 多くの市場参加者が同じ水準を意識するため、そこで値動きが止まりやすいとされます。
アイレン(IREN):コアウィーブとは違うネオクラウド
(出典: Seeking Alpha)
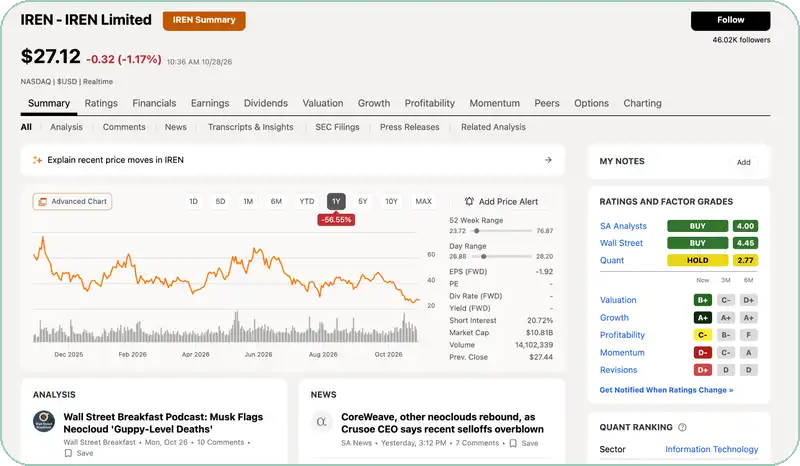
アイレン(IREN)は、このリストで最も攻めた選択です。株価は高値から60%超下落しました。コアウィーブ(CRWV)の債務問題がネオクラウド全体に広がり、その売りに巻き込まれた形です。私の考えでは、アイレンはまったく異なる事業です(コアウィーブについては「コアウィーブが「リーマン」なら、ネビウスは「JPモルガン」」で詳しく書きました)。
アイレンは用地と電力を自社で持ち、送電網に接続済みの処理能力を4.5GW超確保しています。2028年から立ち上がるオクラホマ州の1.6GWの拠点も含まれます。契約には、マイクロソフト(MSFT)との5年間97億ドルの契約(20%を前払い)、NVIDIAとの34億ドルの契約、Perplexityを含むAI開発企業との28億ドルの契約があります。
資金調達がコアウィーブとの最大の違い
コアウィーブとの決定的な違いは資金調達です。アイレンはGPU向けに36億ドルの資金を6%未満の金利で確保しました。マイクロソフトの前払いと合わせて、この契約に必要なGPU投資の95%を賄えます。
時価総額は約110億ドルで、年末までに年換算売上高40億ドル超という目標の3倍未満です(負債を加味する前)。11月5日の決算で、この目標に向けた進み具合を確かめるつもりです。
【補足】ネオクラウドとは
ネオクラウドは、AI向けのGPU計算資源の提供に特化した比較的新しいクラウド事業者です。コアウィーブやネビウス・グループ、アイレンが該当します。巨大クラウド事業者と違ってほかの事業からの現金収入がないため、設備を建てる資金をどう調達するか、どれだけ早く契約で埋めるかが経営を大きく左右します。
(出典: TrendSpider)
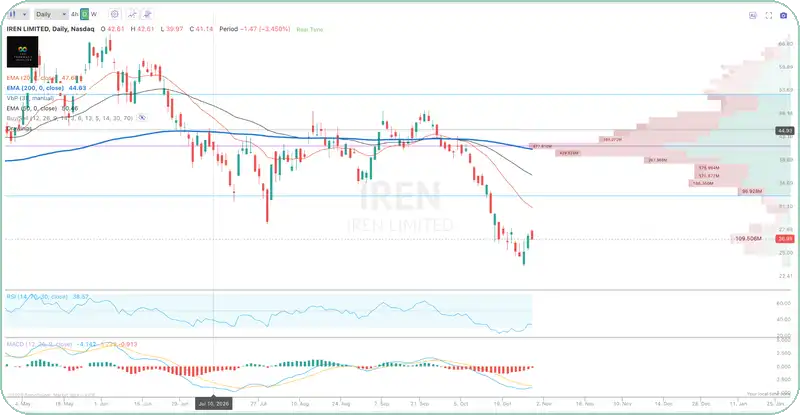
1年間守られた下値を割り込んだ
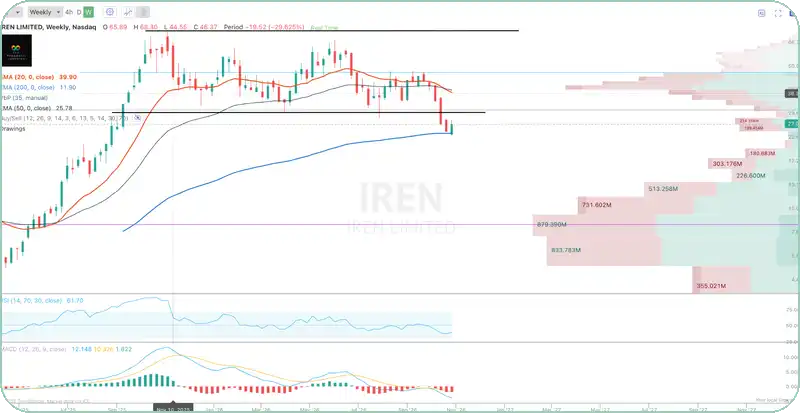
週足のチャートは、下落の大きさを示しています。アイレンは1年間下値を支えてきた29〜30ドルを割り込み、いまは25ドル付近にある長期の週足移動平均線の上にいます。以前の下値だった水準は、今度は最初の上値の壁になります。その上には31ドルの20日EMA、次に34ドルがあります。
(出典: TrendSpider)
日足では、RSIが売られ過ぎの水準から反発し、MACDのヒストグラムは縮んでいます。MACDの線もシグナル線を上抜けそうな形です。私は直近の安値に近い24ドルで追加する考えです。22ドルを下回ると、17ドル付近まで出来高の少ない価格帯が続くため、その下落に手を出さずに待ちます。
クレド(CRDO):AIサーバーをつなぐ企業
(出典: Seeking Alpha)
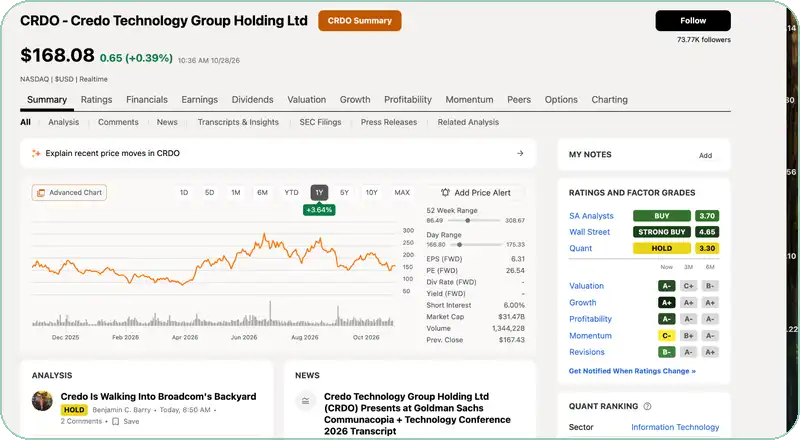
クレド・テクノロジー・グループ・ホールディング(CRDO)は、データセンター内でAIサーバー同士をつなぐ高速ケーブルと半導体を作っています。Anthropicの契約のような計算資源の確保が進み、それを支える大規模なサーバー群が建設されるほど、恩恵を受ける企業です。
株価は2027年度第1四半期の決算を発表した後、9月2日に20%下落し、いまも8月半ばの水準を約40%下回っています(この下落については「好決算なのに20%下落——クレド(CRDO)とビストラ(VST)が売られた理由」で取り上げました)。決算そのものは好調でした。売上高は115%増の4.79億ドルで、経営陣は第2四半期の売上高を5.25億〜5.35億ドルと見込み、通期で85%超の成長という見通しも据え置きました。
懸念はすでに株価に織り込まれている
懸念は、この目標を達成するには下半期に成長を加速させる必要があり、光通信製品で6億ドル超の売上が見込まれている点です。また、上位4社の顧客が第1四半期の売上高の84%を占めています。
私の考えでは、こうしたリスクは株価に織り込まれています。時価総額は約310億ドルで、会社が見込む2027年度の売上高の約13倍です。売上高を2倍以上に伸ばしたばかりの会社としての倍率です。
(出典: TrendSpider)
192ドルを超えれば下落基調は終わる
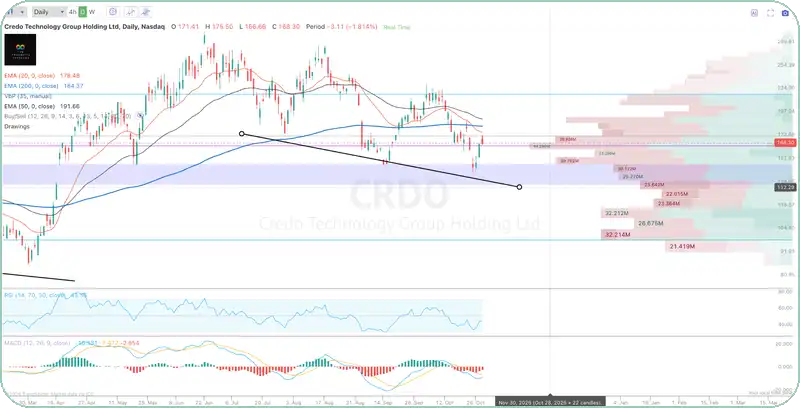
クレドは135〜150ドル前後の下値の支えとなる価格帯まで下げ、145ドル付近で反発して、いまは174ドルの上値の壁を試しています。その上の178〜192ドルに、20日・200日・50日のEMAが並んでいます。192ドルを再び上回れば、下落基調が終わったと私は判断します。
(出典: TrendSpider)
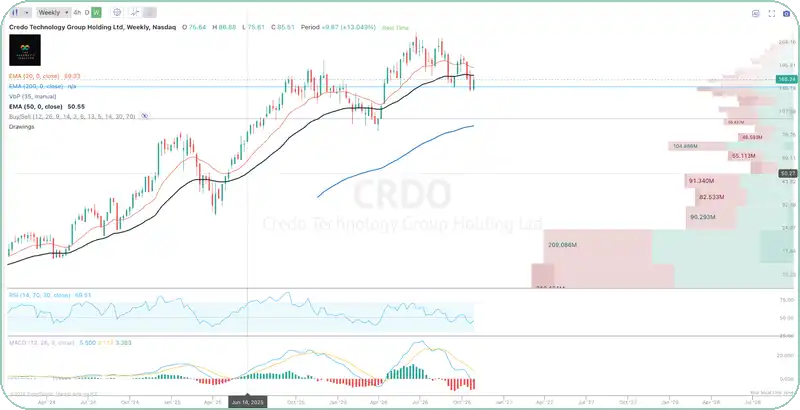
RSIは30台前半から上向きに転じましたが、MACDはまだマイナス圏です。週足では、145ドルが下値の支えとして機能しています。私は150ドルで追加し、下向きのトレンドラインと価格帯の下限が交わる135ドル付近では、より大きく追加する考えです。