好決算なのに20%下落——クレド(CRDO)とビストラ(VST)が売られた理由と、それでも買い増した根拠
 ジェームズ・ フォード
■クレドは好決算にもかかわらず20%下げた
売上高は過去最高の4億7900万ドルで115%増、見通しも市場予想を上回りました。それでも利益率の低下、決算前の44%上昇、そして上位3社で74%という顧客の偏りが売り材料になりました。
■光通信の立ち上がりが顧客の偏りを薄める
経営陣は2027年度の光通信の売上高を6億ドル超と見込んでおり、3つの製品群がそれぞれ単独で1億ドル超を担う想定です。これが今後数年かけて偏りを解消する仕組みになります。
■ビストラは「足りない電気」そのものを持つ会社
米国のデータセンターの電力需要は2025年の31ギガワットから2027年に66ギガワットへ倍増する見通しです。規制下の電力会社と違い、独立系の発電事業者は価格上昇を直接取り込めます。
■契約済みの収益が商品価格への賭けにしていない
AWSと1,200メガワット、メタと2,609メガワットの20年契約を結び、Cogentrixの買収で5,500メガワットのガス火力が加わります。予想株価収益率は14.9倍にとどまります。
この数か月、私はポートフォリオのAIインフラ側を組み立ててきました。ネオクラウド、計算資源、そしてメモリです。
今回の2銘柄は、その最後の追加にあたります。 そして2社は、まったく違う場所で同じ筋書きを支えています。1社はデータセンターの建物の中で、機器と機器をつなぐ配線をつくる会社。もう1社は、その建物を動かす電気をつくる会社です。
クレド・テクノロジー——市場は好決算を罰した
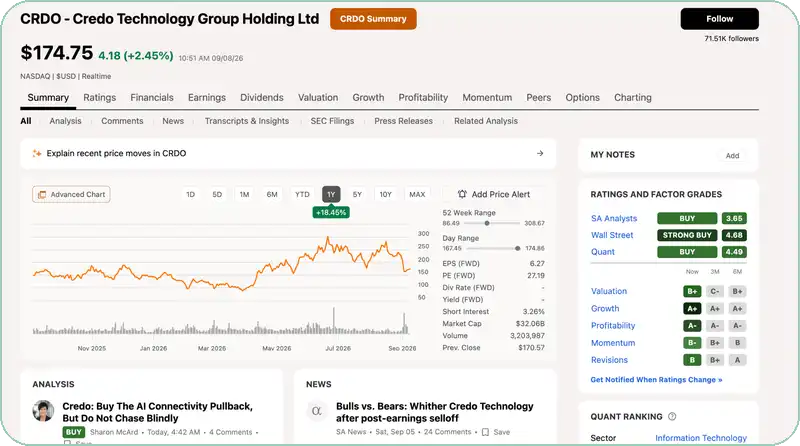
クレド・テクノロジー・グループ・ホールディング(CRDO)は、9月2日に2027年度第1四半期決算を発表しました。
(出典: Seeking Alpha)
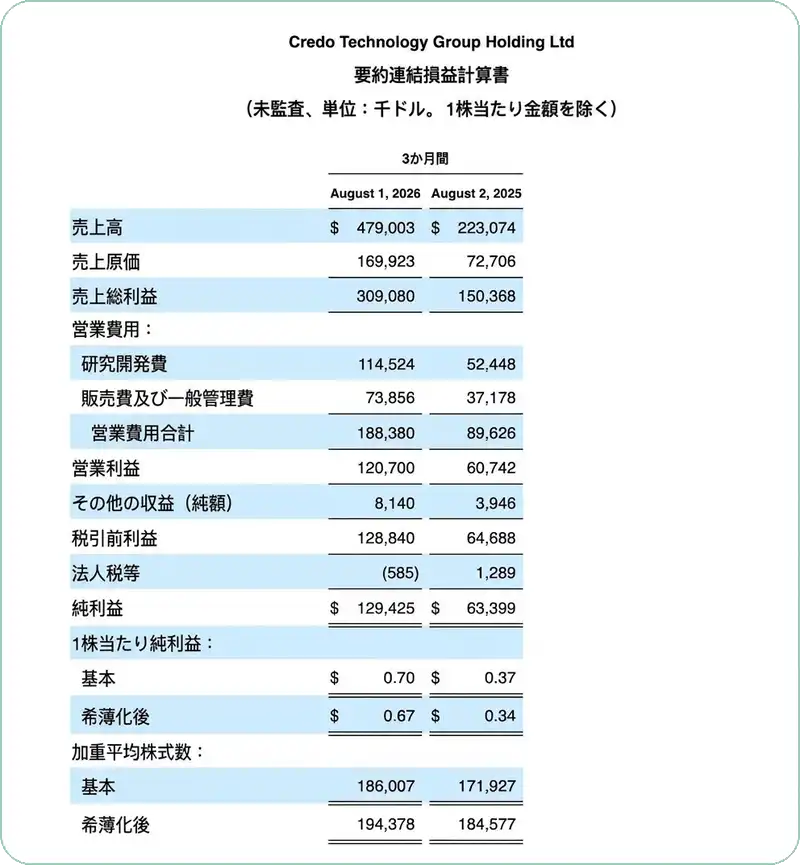
紙の上では、素晴らしい内容でした。売上高は過去最高の4億7900万ドルで前年比115%増。非GAAPベースの1株当たり利益は1.20ドルと、1年前の0.52ドルから大きく伸びています。第2四半期の見通しも5億2500万〜5億3500万ドルと市場予想を上回りました。
それでも株価は20%下げました。
(出典: クレド・テクノロジー決算資料)
売られた3つの理由
1つ目は利益率です。 GAAPベースの売上総利益率は1年前の67.4%から64.5%へ縮み、営業利益率も25.2%へ低下しました。営業費用が前四半期比16%増と会社自身の見通しの上限を超えたためで、経営陣は研究開発費が前年比でおよそ55%高い水準になると説明しています。第2四半期の非GAAP売上総利益率の見通し67〜69%は、それ単体で見れば問題ありません。ただ「成長を金で買っている」のであって、ただで積み上がっているわけではない、と見る投資家もいます。
2つ目は、決算前にすでに44%上げていたことです。完璧を前提とした期待に対して「単に良い」程度の上振れでは、誰かを失望させるのは避けられませんでした。
3つ目が、おそらく最も重要です。顧客の偏りです。 上位3社で売上高の74%、最大の1社だけで33%を占めています。
【補足】顧客の偏りが問題になる理由
売上の大半を少数の顧客に頼っている状態では、その1社が発注を絞っただけで業績が大きく揺れます。 上位3社で74%という水準は、半導体関連の中でも高いほうです。値下げ圧力にも弱くなります。逆に言えば、顧客の数が増えて構成が分散すれば、同じ利益でも市場が付ける評価は上がりやすくなります。
それでも私が買い増した理由
強気
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知