コアウィーブが「リーマン」なら、ネビウスは「JPモルガン」:AIの2008年
 ジェームズ・ フォード
■財務の差は資金のコストと期限
コアウィーブの無担保債は利回り15%超、ネビウスの旧債券は実効金利4.2〜7.1%。1年以内の債務は75億ドル対4,700万ドル、前払い比率は10%対54%です。
■2008年の再編が示す教訓
強い機関は支援を受けるか破産後に資産を買い、単独で丸ごとは買いませんでした。決め手は低コストで安定した資金調達で、ネビウスはその側にいると見ています。
■吸収の4経路と実現性
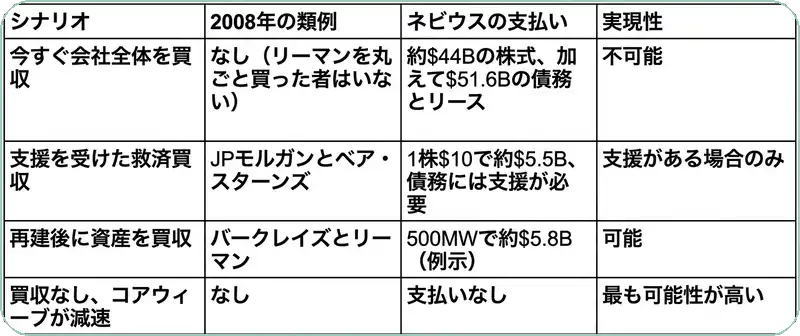
丸ごと買収は約440億ドルと債務516億ドルで不可能。500MWの資産買収は約58億ドルで実現しやすく、最も可能性が高いのはコアウィーブの減速です。
■確率加重で2031年に約805ドル
4つのシナリオ(73〜1,519ドル)を加重すると約805ドルで、基本シナリオは約1,118ドルです。10月16日の終値から損失になるのは、資金調達の凍結だけです。
私が数週間前から書いてきたAIのデレバレッジ(借り入れの圧縮)は、本格的に始まりました。コアウィーブ(CRWV)の株価は10月21日(水)の1日だけで約15.5%下落し、同社の社債はそれ以上に売られています。
AI向けの計算資源を貸し出す新興クラウド事業者(ネオクラウド)は軒並み下がり、ネビウス・グループ(NBIS)も、10月16日(金)の終値は165ドルと、6月の高値を約45%下回りました。市場心理は底に沈んでおり、ガートナーは先ごろ、2030年までにネオクラウド事業者の8割超が独立した事業を続けられなくなると予測しています。私もこの見方に異論はなく、再編は避けられないでしょう。
投資家にとっての問いは、誰が統合される側で、誰が統合する側か、です。 2008年にはリーマン・ブラザーズが破綻した一方、JPモルガン・チェース(JPM)は、ベア・スターンズとワシントン・ミューチュアルを値崩れした価格で買収し、危機の前より大きくなって危機を抜けました。
コアウィーブがこの局面のリーマンだとすれば、ネビウスには、そのJPモルガンになれるだけの財務基盤があります。 社債が織り込んでいる内容を踏まえると、この比較は妥当だと私は考えています。本稿では、両社の数字を示したうえで、ネビウスが実際にコアウィーブを吸収できるのかを検討し、今回の下落を私が投資機会と見ている理由を説明します。
私の基本シナリオは、2031年末に1株あたり約1,100ドルです。統合がより混乱した形で進むリスクを織り込んで加重すると約805ドルで、10月16日の終値の5倍近くになります。私はネビウスの評価を、5段階の最上位としています。
同じ事業でも、財務はまったく違う
コアウィーブとネビウスは、財務の違いが結果を分けることを示す好例です。両社は本質的に同じ事業ですが、成績は大きく分かれました。理由は、設備の増強を賄った方法が大きく違うことにあり、デレバレッジの局面では、その違いが何より重く効きます。
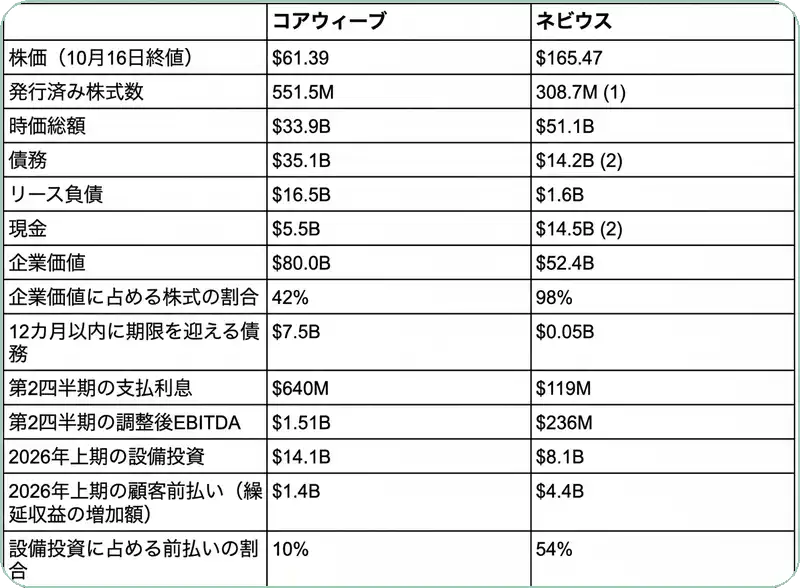
(出典: コアウィーブとネビウスの第2四半期の提出書類。(1) エヌビディアの払込済みワラントと、8月の社債交換で発行した株式を含む。(2) 8月の転換社債と7月の担保付き融資を織り込んだ見込みベース)
目を引く点は3つあります。
資金のコスト
コアウィーブの優先債(シニア債)のクーポンは、同社の四半期報告書によると最大9.75%で、直近の分割引き出し型ローンは、短期金利の指標であるSOFRに5.5ポイントを上乗せした金利です。流通市場では、投資家は同社の無担保債を持つのに、15%超の利回りを求めています。
一方、ネビウスの債務は、ほぼ全額が転換社債で、8月に発行した分のクーポンは0.5%と4.5%です。満期時に上乗せして支払う分を含めても、古い債券の実効金利は4.2〜7.1%で、7月に結んだ最初の担保付き融資は、SOFRに2.5ポイントを上乗せした水準です。
【補足】転換社債とは
転換社債は、あらかじめ決めた価格で株式に転換できる権利が付いた社債です。その権利の分だけ利息(クーポン)を低く抑えられる一方、株価が転換価格を下回り続けると、通常の借り入れと同じく、満期に現金で返す必要があります。
近い期限の返済
コアウィーブは、1年以内に期限を迎える債務が75億ドルあり、6月末の現金55億ドルを上回ります。これに対してネビウスは4,700万ドルで、最も早く満期を迎える社債は2029年6月です。
設備投資を誰が負担するか
2026年上期、顧客からの前払いがネビウスの設備投資の54%を賄ったのに対し、コアウィーブは10%でした。
2008年の再編はどう進んだか
2008年に実際に何が起きたのかを確認します。JPモルガンは2008年3月にベア・スターンズの買収で合意し、最終的な価格は1株10ドルでしたが、これはFRBがベアの資産290億ドルの資金を支えると約束した後のことでした。9月には、米連邦預金保険公社から、ワシントン・ミューチュアルの銀行事業を19億ドルで買いました。
リーマンを丸ごと買った者はいません。バークレイズは、政府の保証が得られなかったため、買収を見送りました。リーマンが破産を申請した後、バークレイズはリーマンの北米事業、本社ビル、データセンター2カ所を、約17億5,000万ドルで買っています。
2008年の出来事からは、2つの教訓が得られます。1つ目は、強い機関が弱い機関を買うときは、支援を受けるか破産後に買うかのどちらかで、単独で丸ごと買ったことはなかった、という点です。 2つ目は、買い手の強みが、低コストで安定した資金調達だった点です。
以前の記事で示したAIのピラミッドのとおり、土台にある現金の豊富な大手クラウド事業者が、行き場を失った資産の大半を拾うことになると私は見ています。マイクロソフト(MSFT)、アルファベット(GOOGL)、アマゾン・ドット・コム(AMZN)などが思い浮かびます。ただ、私は同時に、どの層にいるかよりも、どう資金を調達しているかのほうが重要だとも書きました。ネオクラウドの層の中で、ネビウスは、売り手ではなく買い手に回れるだけの財務基盤を持つ会社だと私は考えています。 少なくとも、生き残る側にはなれるでしょう。
ネビウスはコアウィーブを吸収できるか
誤解のないよう言えば、私はこれが起きると言っているわけではなく、ネビウスの経営陣も、そうした検討をしている兆しは示していません。ただ、実現に何が必要かを整理することは、価値がどこにあるかを見るのに役立ちます。以下が、起こりうる経路です。
経路1:今すぐ会社全体を買う
コアウィーブの株式を、10月16日の終値に30%上乗せした価格で買うと、取得費用は約440億ドル(1株79.81ドル)です。ネビウスにはその現金がないため、株式で払うことになります。1株165.47ドルで払うなら、新株を約2億6,600万株発行することになり、コアウィーブの株主は統合後の会社の46%を持ちます。これは、実質的に合併と呼んだほうが実態に近いでしょう。
この合併後、ネビウスは351億ドルの債務と165億ドルのリース負債を引き受けることになり、これは自社の債務とリース負債の3倍超です。コアウィーブは第3四半期の支払利息を8億6,000万〜9億4,000万ドル(年間約36億ドル)と見込んでいます。ネビウスは142億ドルにおよそ5%の金利で、年間約7億ドルを払っています。合算した利息は約43億ドルで、ネビウスが今払っている額の約6倍です。
取引では、多額の現金を前払いする必要が生じる可能性も高くなります。コアウィーブの優先債102億ドルには、一定の支配権変更が起きた後に、額面の101%で買い戻しを請求できる権利が付いています。これらの債券は80セント前後で取引されているため、大半の保有者はこの請求に応じるとみられ、費用は最大で約103億ドル、ネビウスの見込みベースの現金の約70%に及びます。しかも、両社が今年見込む設備投資は、合計で550億〜640億ドルです。
最悪なのは、ネビウス自身の資金調達コストが、コアウィーブの水準に向けて再評価されることです。私は、コアウィーブを丸ごと買えば、JPモルガンがリーマンになると考えています。この経路は、実現可能でも望ましくもありません。
経路2:ベア・スターンズ型の救済
仮に、コアウィーブの株価が10ドルまで下がったとします。株式の取得費用は約55億ドル、ネビウスの新株で約3,300万株、希薄化は約11%で、負担できる範囲です。
問題は、株価が下がっても債務は減らないことです。JPモルガンがベアを引き受けたのは、FRBが290億ドルの資産を引き取ったからでした。AIの世界でこれにあたるのは、エヌビディア(NVDA)やコアウィーブの最大顧客が、GPUを担保にした融資を支える形でしょう。「最後の貸し手」について書いた以前の記事で述べたとおり、エヌビディアは、設備の増強を続けるために自社の財務を使う意思を示してきました。この経路は可能ですが、第三者に依存します。
経路3:バークレイズ型の資産買収
私が最近書いたコアウィーブの格下げ記事の再建シナリオでは、同社の企業価値は債務とほぼ等しく、株主に残るものはありません。その場合、貸し手がGPUと契約を持つことになりますが、それを運営する誰かが必要です。買い手は、データセンターのリース、電力を確保した用地、顧客との契約を拾い、無担保債を置き去りにできます。バークレイズがリーマンの不良資産を置き去りにしたのと同じです。
数字で見てみます。コアウィーブの稼働中の有形固定資産は、6月末で348億ドル(減価償却後、建設仮勘定を除く)で、稼働中の電力容量1.5GWに対し、1MWあたり約2,300万ドルです。ネビウスが、稼働中で契約済みの500MWを、減価償却後の簿価の半額で買うなら、支払いは約58億ドル、見込みベースの現金の約40%です。その多くは、7月の融資のように、容量に付随する契約を担保に調達できるでしょう。コアウィーブには、稼働中の1.5GWに対し、契約済みの電力が約4.2GWあるため、選べる用地は十分にあります。私の見方では、これが最も実現しやすい経路です。
経路4:買収はなく、コアウィーブが減速する
私は、これが最も可能性の高い結果だと考えています。 ネビウスが何かを支出する必要もありません。
利回りが15%では、無担保で新たに借りる意味がほとんどなく、コアウィーブは今年350億〜390億ドルの設備投資を見込んでいます。2027年の計画を縮小せざるを得なくなれば、市場に出るネオクラウドの新規容量が減り、価格は維持されます。これはネビウスにとって大きな意味を持ちます。私のモデルでは、1MWあたりの年間契約額が200万ドル増えるごとに、利益率の改善を見込む前で、2031年の基本シナリオの価値が1株あたり約155ドル上がります。
2031年の価値:4つの結果
試算の前提
以前のネビウスの記事で、私は1,000ドルもありうると書きました。そのモデルは1つの式に集約されます。売上高は、平均の稼働メガワットに、1メガワットあたりの年間契約額(以下ACV)を掛けたものです。ACVとは、稼働中の1メガワットから、ネビウスが1年間に得る収入のことです。
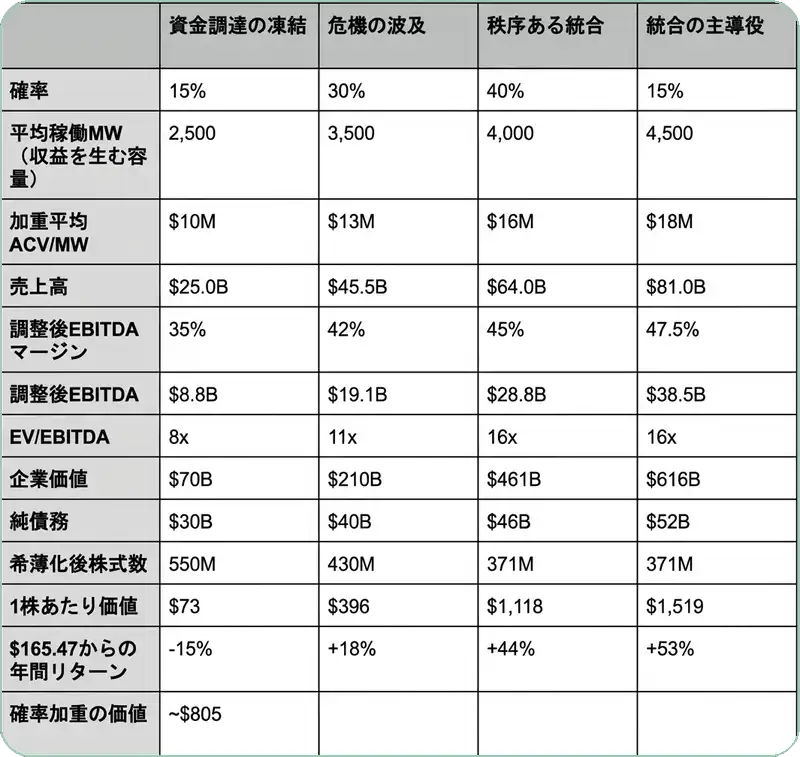
私の基本シナリオでは、2031年にネビウスが4,000MWを持ち、平均のACVは1MWあたり1,600万ドル、調整後EBITDAマージンは45%です。これで売上高は640億ドル、EBITDAは288億ドルになり、EBITDAの16倍で評価すると企業価値は4,608億ドルです。純債務460億ドルを引き、希薄化後の株式数3億7,100万株で割ると、1株あたり約1,118ドルになります。私は下振れシナリオ(約118ドル)と上振れシナリオ(2,600ドル超)も示しましたが、確率は付けていませんでした。
その後、価格は維持されています。ネビウスは10月1日に、主要なエヌビディア製GPUのオンデマンド価格を17〜21%引き上げました。今年2度目の値上げです。変わったのは資金調達環境で、今回のコアウィーブの急落が映しているのもそこです。
そこで、単純な弱気・基本・強気ではなく、ネオクラウドの統合がどう進みうるかを軸に、シナリオを組み直しました。以下の価値はいずれも8月と同じ式で、2031年のEBITDAにEV/EBITDA倍率を掛け、純債務を引き、希薄化後の株式数で割って求めています。最終的な価値は、各シナリオに確率を付けて算出しました。
【補足】MWとEV/EBITDAとは
MWは電力容量の単位(メガワット)で、データセンターの規模を表します。EV/EBITDAは、企業価値(時価総額に純債務を加えたもの)が、EBITDA(利払い・税・償却前の利益)の何倍かを示す倍率です。
資金調達の凍結(確率15%)
これは私の8月の弱気シナリオを、少し悪くしたものです。信用市場がネオクラウド全体に対して閉じ、ネビウスは2,500MWにしか届かず、ACVは1MWあたり1,000万ドル、マージンは35%に下がります。ネビウスは低い株価で株式を発行せざるを得なくなり、希薄化後の株式数は、8月の弱気シナリオの5億100万株に対して、5億5,000万株になります。資金を自力で賄えない事業に、市場が払う倍率はEBITDAの8倍にとどまります。これでEBITDAは88億ドル、企業価値は700億ドルとなり、純債務300億ドルを引くと、1株あたり約73ドルです。
危機の波及(確率30%)
ネビウスは生き残りますが、弱いネオクラウドが手放した設備が市場にあふれます。ネビウスは増強のペースを3,500MWに落とし、ACVは1MWあたり1,300万ドル、マージンは42%に下がり、倍率は11倍に下がります。増強の資金は、債務より株式で賄う割合が増えるため、株式数は4億3,000万株に増え、純債務は400億ドルと小さくなります。これでEBITDAは191億ドル、企業価値は2,100億ドル、1株あたり約396ドルです。
秩序ある統合(確率40%)
これは私の8月の基本シナリオそのままです。4,000MW、1MWあたり1,600万ドル、マージン45%、EBITDAの16倍で、1株あたり約1,118ドルになります。このシナリオは、ネビウスが第2四半期に契約した1MWあたり2,000万〜2,500万ドルから、価格が下がることをすでに織り込んでいます。
統合の主導役(確率15%)
コアウィーブが事業を縮小し、ネビウスが稼働中の約500MWを割引価格で拾います。経路3に近い形です。容量は4,500MWに達し、供給が引き締まってACVは1MWあたり1,800万ドルを保ち、マージンは47.5%に上がります。取得した容量の支払いのため、純債務に60億ドルを足して520億ドルとします。これでEBITDAは385億ドル、企業価値は6,160億ドル、1株あたり約1,519ドルです。これは、5,500MW、1MWあたり2,000万ドルを想定した8月の強気シナリオを、大きく下回ります。
確率で加重した価値
(出典: 筆者の試算)
4つのシナリオを加重すると、2031年末の1株あたりの価値は約805ドルで、2031年末まで約5.2年、年率にして約36%のリターンに相当します。 私の基本シナリオの価値は今も約1,100ドルですが、統合がネビウスにも打撃を与える2つのシナリオに、今回は合計45%の確率を置きました。
それでも、危機の波及シナリオは10月16日の終値の約2.4倍で、資金調達の凍結だけが、そこから損失を出すシナリオです。 経営陣は、増強を債務か株式、そして自社の営業キャッシュフローで賄う考えを示しており、今年は90億ドル超の前払いを見込んでいます。私が確率の大半を、ネビウスが自社の条件で資金調達を続けられるシナリオに置いている理由は、ここにあります。
私の見方が外れうる点
最大のリスクは、本格的な波及が市場を襲うことです。 ネビウスも無傷ではいられません。10月12日の週には、財務の中身がまったく違うにもかかわらず、ネビウスはコアウィーブと一緒に下落しました。次の資金調達も、同じ市場で値付けされます。
転換社債は、両刃の剣でもあります。株価が転換価格を上回っている間は低い金利で借りられますが、3月と8月の社債の転換価格は、1株あたり約180ドルから325ドルです。株価がこれらの水準を大きく下回り続けると、社債は通常の債務として働き、ネビウスは2030年から現金で返済しなければなりません。
顧客の集中も課題のままです。第2四半期の売上高の59%を3社が占めており、そのうち1社でも失えば、売上高と、契約を担保に借り入れる力の両方に響きます。最後に、GPUの減損についてのガートナーの警告は、ネビウスにも当てはまります。GPUの価格が私の想定より速く下がれば、1MWあたりのACVが下がり、私の基本シナリオでは、1MWあたり200万ドルごとに1株あたり約155ドルの価値が動きます。
次の試金石は、11月中旬に見込まれる第3四半期決算です。特に、現金の消費額と、設備投資のうち前払いで賄われた割合が、再び高いかどうかを見ます。
まとめ
AIのデレバレッジは、私が予想したとおり、最も借り入れの多い会社から始まっており、コアウィーブはその影響を最初に受けるネオクラウドになった、と私は見ています。ネビウスは同じ層にいて、一緒に売られていますが、両社の資金調達の仕方は大きく違います。
コアウィーブでは、株主が企業価値の42%を持ち、新たな資金には2桁の金利がかかります。ネビウスでは、株主が企業価値のほぼ全部を持ち、債務の金利は1桁台の低〜中位で、顧客が設備投資の半分超を前払いしています。
ネビウスは、コアウィーブを丸ごと吸収できるのか。できませんし、やるべきでもありません。 ただ、2008年が示したように、統合の勝者は財務基盤の強い会社です。 こうした会社は、いずれ以前より強くなって危機を抜けるでしょう。