誰も備えていないAI株の反発:韓国の輸出、GPUレンタル価格、インフレの転換点が示すこと
 ジェームズ・ フォード
■韓国の輸出が過去最高を更新
9月の輸出は1,209億ドル、半導体は603億ドルで前年同月比262.8%増でした。10月の最初の10日間も、半導体輸出は170.9%増でした。
■株価は需要と逆方向に動く
KOSPIは高値から30%近く下落しました。サムスンは営業利益が初めて100兆ウォンを超えたのに、投資家預託金は約17%減り、株価と業績の差が開いています。
■計算資源は不足し価格は上昇
B300のレンタル価格は3カ月で約40%上昇しました。ネビウスは10月1日に21%の値上げに踏み切り、数カ月で2度目となり、供給の逼迫を示しています。
■インフレのピークが近い
金融環境はインフレの勢いに約2四半期先行して10月に転換しました。10年債利回りも約5.10%へ下がり、AI株への逆風が和らぐ可能性を示します。
私の見方:AI株の株価と需要の差は、ここ数年で最も開いている
AI関連の取引は、ここ数カ月、厳しい展開でした。AIの動きを最もよく映す指標の一つである韓国のKOSPIは、過去最高値から30%近く下落し、7月下旬につけた安値を再び試しています。
ところが、私がAI需要を示すリアルタイムのデータとして最も優れていると考えているものは、まったく違う話を伝えています。韓国の輸出は過去最高の月を記録し、半導体の出荷は前年の約4倍に増え、10月の最初の10日間はさらに強い数字でした。
私は、AIの業績の実態と株価との差は、ここ数年で最も大きくなっていると考えています。 計算資源はいまも不足しており、金融環境の先行指標は、インフレの勢いがピークに近いことを示しています。
一部の投機的なAI企業に問題が出ているのは事実です。しかし、むしろそれは、市場の混乱が収まったあとに、AIがこれまで以上に力強く戻る理由になると見ています。
韓国は半導体の先行指標
輸出が急増しても、半導体株は下がっている
韓国には、世界有数のメモリーメーカーであるサムスン電子とSKハイニックス(SKHY)があり、半導体は輸出のほぼ半分を占めます。しかも10日ごとに貿易統計を公表するため、世界の半導体需要を最も早く読める材料の一つです。
過去には、韓国の輸出の伸びと半導体株は連動して動いてきました。いまは違います。 図のとおり、韓国の輸出の伸びは垂直に近い角度で上昇している一方、ヴァンエック・半導体株ETF(SMH)の前年比リターンは下向きに転じています。
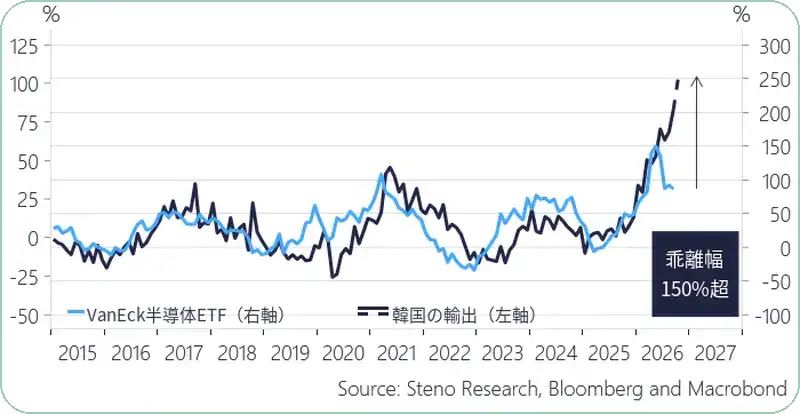
(出典: Steno Research、Bloomberg、Macrobond)
ここでも、数字が釣り合いません。9月の輸出は過去最高の1,209億4,000万ドルで、前年同月比83.5%増でした。半導体輸出だけで603億ドル(同262.8%増)に達し、1カ月で600億ドルを超えたのは初めてです。
10月はさらに強い滑り出しでした。最初の10日間で、輸出は2倍超の261億ドルに、半導体輸出は170.9%増になりました。半導体がメーカーの手元に積み上がっている様子もありません。 KB証券は、サムスンとSKハイニックスのメモリー在庫が第3四半期に10日分を下回ったと指摘しています。
【補足】前年同月比とは
前年同月比は、1年前の同じ月と比べた増減率です。たとえば半導体輸出の262.8%増は、1年前の約3.6倍に当たります。
市場は反対を向いている
好決算の裏で、株価は200日EMAまで戻った
その一方で、韓国の半導体株は売られています。サムスン電子は、韓国企業として初めて、四半期の営業利益が100兆ウォン(約747億ドル)を超えました。それでもKOSPIは、200日EMAまで押し戻されています。
下の図は、iシェアーズ MSCI 韓国 ETF(EWY)の日足です。
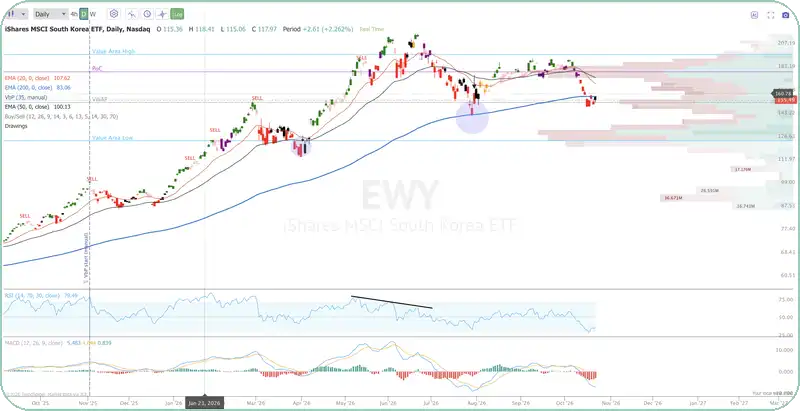
(出典: TrendSpider)
さらに、このレポートによると、証券口座で投資を待つ資金である投資家預託金は、6月末の121兆6,300億ウォンから、10月初めには100兆3,800億ウォンへと、約17%減りました。業績が加速しているのに、少なくとも韓国の投資家は、年初の借り入れに頼った上昇の後遺症をまだ引きずっているように見えます。
【補足】200日EMAとは
EMAは、直近の値動きを重く見る移動平均線(指数平滑移動平均)です。200日EMAは、おおよそ10カ月分の株価の平均的な水準を表す線で、下値の目安や、相場の転換点を探る目印として使われます。
計算資源は、いまも足りない
GPUのレンタル価格は、3カ月で約4割上昇した
2つ目の証拠は、AIの計算資源そのものの価格です。価格は上がり続けています。
NVIDIAのB300のレンタル価格は、過去3カ月で40%上昇しました。 10月に入っても変わらず、むしろ上昇は加速しています。たとえばネビウス(NBIS)は、10月1日にB300のオンデマンド価格を21%引き上げました。数カ月で2度目の値上げです。
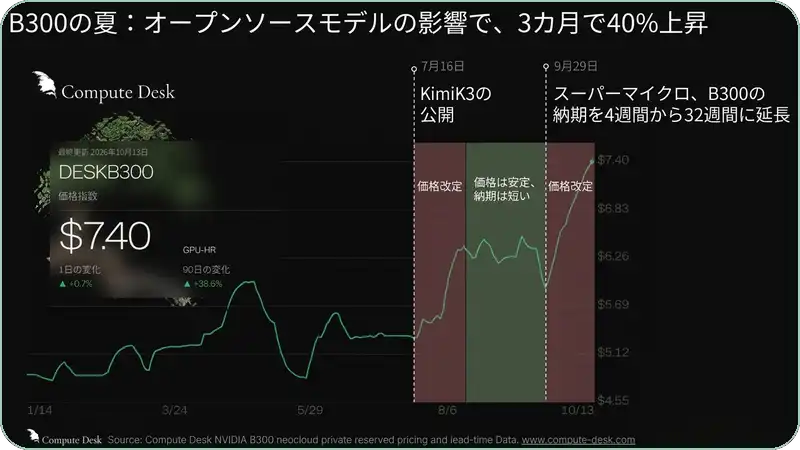
(出典: Compute Desk)
これは、AI全体にとって非常に良い兆候です。 特に、GPUを作るNVIDIA(NVDA)や、HBM(高帯域幅メモリー)を作るマイクロン・テクノロジー(MU)のように、つるはしとシャベルを売る側の企業にとってはそうです。
【補足】B300とレンタル価格
B300は、NVIDIAのAI向けGPU(画像処理半導体)の世代の一つです。レンタル価格は、データセンター事業者がGPUを時間単位で貸し出す料金で、計算資源がどれだけ不足しているかを測る目安になります。
マクロの転機:インフレの勢いはピークに近い
インフレは、すぐには消えなくても一時的だと見ている
当然の反論はインフレです。9月のCPIは前年同月比3.7%上昇で、8月の3.4%から加速し、コアCPIは2.6%に上がりました。
株式にとって明らかな逆風ですが、その圧力は間もなく和らぐ可能性があります。月間の上昇の半分超はガソリンによるものでした。ドナルド・トランプ大統領は、すでにロシアとの取引で燃料価格を下げようとしています。問題が明日消えるとまでは言いませんが、私は、これは一時的だと考えています。 市場は結局のところ先を見て動くもので、先行指標は、加速の最悪期がすでに過ぎつつある可能性を示しています。
次の図は、米CPIの2階微分、つまりインフレが加速しているのか減速しているのかを、金融環境の前年比の変化と比べたものです。通常、金融環境はインフレの勢いに約2四半期先行しますが、10月に転換しました。
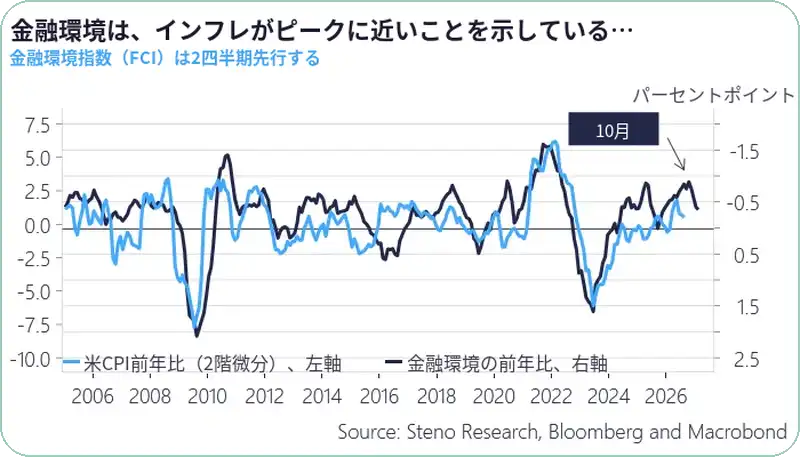
(出典: Steno Research、Bloomberg、Macrobond)
これは、加速のペースが今ごろピークを迎え、2027年前半にかけて薄れていくことを示唆します。
債券市場も、最後のピースです。CPIの発表後に5.3%近くまで上昇した10年債利回りは、約5.10%まで下がり、3週間ぶりの低水準になりました。債券市場は、すでに成長の鈍化と、それに伴うインフレの減速を織り込み始めているように見えます。これはAI関連の取引にとって非常に重要です。
【補足】インフレの2階微分とは
消費者物価の前年比は、物価の水準が1年前よりどれだけ上がったかを示します。2階微分は、その前年比そのものが上がっているのか下がっているのかを見るもので、「インフレの勢い」の変化を表します。前年比が高いままでも、勢いが弱まっていれば、インフレのピークが近いと読めます。
最近の見方との整合性
私は、AI関連の取引の一部に慎重な見方を示してきました。最近のAIピラミッドに関する記事では、AI投資の構造のうち、長期の資金調達の約束に頼る最もレバレッジの大きい層は、強制的な負債圧縮に弱いと論じました。その見方は変わっておらず、今回の内容と矛盾するとも考えていません。
ピラミッドの議論は、頂点にある資金調達の話です。韓国のデータが示すのは、土台にある需要、つまり構造全体を支えるメモリー、計算資源、物理的な設備の話です。 その土台は、むしろこれまでになく強く見えます。
展開は2通りです。AI業界で近いうちに強制的な負債圧縮が起こるか、利回りとインフレの低下がその時期を数四半期先送りするかのどちらかです。いずれにしても、結論はほぼ同じです。
AIは依然として優れた技術であり、多くの企業に大きな利益をもたらします。その企業とは、資金力が最も豊富な大手クラウド事業者(ハイパースケーラー)と、需要の拡大から最も利益を得やすい位置にいる企業です。
多くの新興AIクラウド事業者は、ガートナーの予測どおり行き詰まるでしょう。しかし私は、生き残った企業が、手放された計算資源を低い価格で確保し、非常に良い結果を出すと見ています。最先端のAI開発企業については、判断がまだ分かれます。成長は鈍っているように見え、利益率がどうなるかも不透明です。
最終的に、私は底値を言い当てようとしているのではなく、より大きな見返りがどこにあるのかを理解しようとしています。そしていまは、急落のあとだからこそ、AI関連銘柄が、AIの景気後退を経ても勝ち残る側にあると見ています。
リスク
最大のリスクは、数量よりも価格が、輸出の伸びの多くを担っていることだと私は考えています。 韓国の輸出額は、メモリー価格の急騰に押し上げられています。その価格が反転すれば、輸出の伸びは急速に鈍るかもしれません。
もう1つは基準効果です。これほどの伸び率は続きません。2027年は、比較の対象が一段と厳しくなります。
競争の激化もあります。中国のメモリーメーカーであるCXMTなどが、価格を脅かす存在になりつつあります。
最後にマクロ面では、原油価格がもう一度急騰すれば、長期金利を押し上げ、FRBの利上げが続くことにつながります。そうなれば、将来の成長に価値の多くを置く資産全般に打撃となります。
結論
AI関連の取引は、最も確かなデータが需要の加速を示しているまさにそのときに、失望を織り込んだ価格になっています。
韓国の輸出は過去最高の水準にあり、計算資源のレンタル価格は高値圏に近く、インフレの勢いもピークに近いように見えます。その一方で、韓国の投資家は資金を引き揚げ、半導体株は高値の30%近く下で取引されています。
私は、この乖離は続かず、それが埋まる最も可能性の高い形は、メモリーと半導体が主導するAIハードウェア株の急反発だと見ています。 すぐには起こらないかもしれず、AIからの資金流出はあと1〜2カ月続く可能性があります。しかし、転換したときは、反発が鋭いものになると予想しています。