AIの隠れた債務・インフレ・中間選挙が重なる局面:私が長期国債と不動産のETFを加えた理由
 ジェームズ・ フォード
■AIの隠れた義務は約3兆ドル
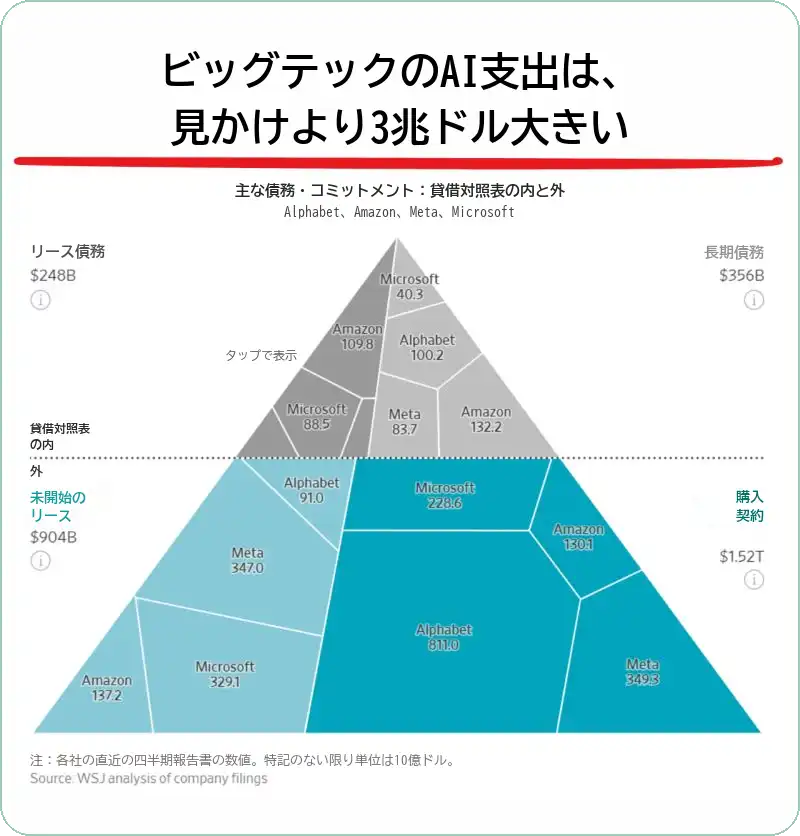
米大手テック9社は、未開始のリース約1.2兆ドルと購入コミットメント約1.9兆ドルを抱えます。過去1年の設備投資は約6,000億ドルで、最新の数字は第3四半期の報告書で示されます。
■AIの成長が鈍化し、心理が変化
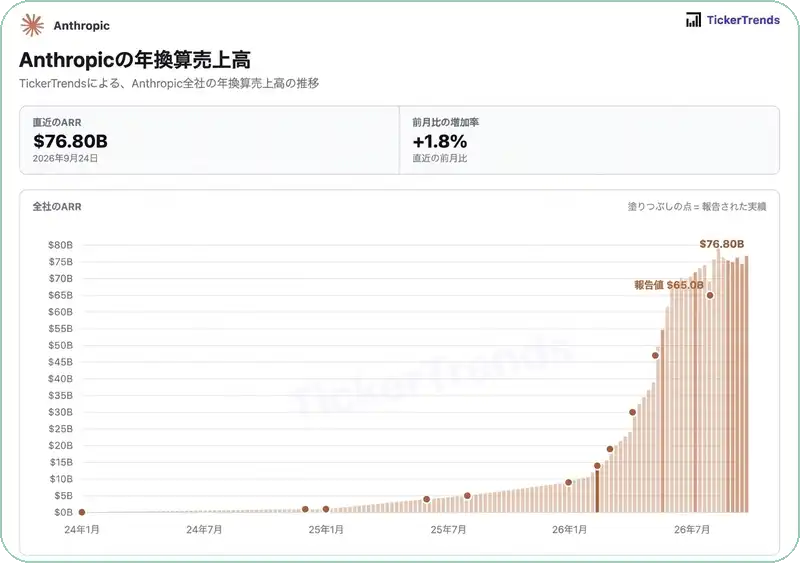
Anthropicの第3四半期売上は第2四半期から約45%増の168億ドルでしたが、成長は減速しました。OpenAIの年換算売上高は、500億ドルに近いと報じられました。
■インフレは高止まり、長期金利は低下
9月の消費者物価指数は前年比3.7%、コアは2.6%でした。それでも10年債利回りは約5.10%、30年債利回りは約5.44%まで下がり、10年債は3週間ぶりの低水準となりました。
■TLTとVNQを選んだ理由
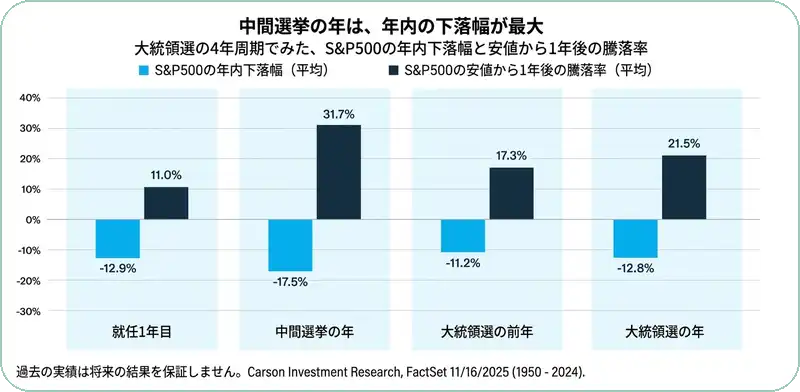
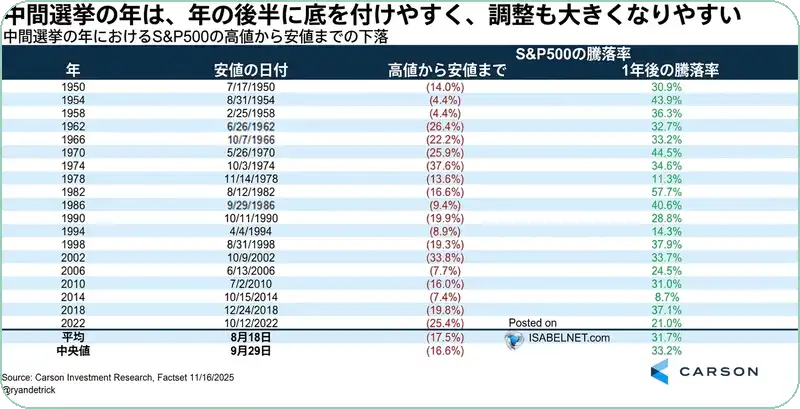
中間選挙の年の平均下落幅は17.5%と最大ですが、安値から12カ月間は平均31.7%上昇しています。長期金利の低下が追い風になる2つのETFで、AIから分散しています。
11月3日の中間選挙まで3週間を切り、3つのテーマが重なりつつあります。AI投資の裏にある貸借対照表に載らない債務、冷めつつあるAIへの心理、そして収まらないインフレです。
どれも単独であれば対処できる範囲です。しかし、歴史的に値動きの荒い時期に重なれば、投資家にとって厄介な局面になりかねません。私はこれに備えて、2つのETFを組み入れています。以下、順に整理します。
AIのピラミッドは膨らみ続けている
貸借対照表に載らない、約3兆ドルのコミットメント
AIのピラミッドが崩れうる理由を論じた最近の記事で、私はAI産業を、各層が下の層の約束に頼る積み重ねだと述べました。その足場にあたるのが、約3兆ドルのコミットメントです。
(出典: WSJ)
ウォール・ストリート・ジャーナルによると、米大手テック9社は、まだ始まっていないリースを約1.2兆ドル、購入コミットメントを約1.9兆ドル抱えています。これに対し、過去1年の設備投資は約6,000億ドルでした。これらは決算書の注記に載る項目ですが、実在する長期の義務です。
オラクル(ORCL)だけでも、未開始のリースが約2,600億ドルあり、2026年度のフリーキャッシュフローはマイナス237億ドルでした。さらに上の層では、コアウィーブ(CRWV)の無担保社債が、すでに10%台前半の利回りで取引されています。第3四半期の四半期報告書で、これらのコミットメントの最新の数字が出ます。時期は投票日の前後にあたり、政治的な値動きが通常ピークを迎える時期と重なります。
【補足】貸借対照表に載らない債務とは
リースは、設備や土地を借りる契約です。借り始める前のリースは、貸借対照表には載らず、決算書の注記で開示されます。購入コミットメントは、将来の購入を約束する契約で、これも同様に注記で開示されます。どちらも、将来に支払う義務であることに変わりはありません。
AIへの心理は、売上が伸びる中でも変わりつつある
強気シナリオには、最先端のAI企業の売上が、これらのコミットメントを収益を生む資産に変えられるだけの速さで伸びることが必要です。心理が変わったのは、まさにこの点です。
10月8日、ロイターは、OpenAIの年換算売上高が、9月に出回っていた700億ドルではなく、500億ドルに近いと報じ、AIクラウド専業の新興企業の株価に打撃を与えました。10月14日には、Anthropicが投資家候補に、第3四半期の売上高が168億ドルで第2四半期から約45%増え、調整後ベースで2四半期連続の黒字だったと伝えたと報じられました。
(出典: TickerTrends)
素晴らしい数字ですが、第2四半期の売上高は第1四半期から2倍以上に増えていたため、成長は減速しています。Anthropicは7月末の年換算売上高650億ドルを更新しておらず、SemiAnalysisはその後約740億ドルに達したと推計しています。夏に広く見られた、年末に1,000億ドル超という予測には、遠く及びません。
私の見方では、これはAIへの心理を巡る、これまでで最も重要な変化です。需要は本物で、Anthropicは利益を出しています。ただ、ピラミッドのコミットメントの多くは、成長が加速し続けることを前提にしていました。Anthropicが株式公開に向かうなか、市場はこの減速を、まもなく公開の場で値付けすることになります。
インフレは高止まりしているが、利回りはようやく低下している
9月の消費者物価指数は前年同月比で3.7%上昇し、8月の3.4%から加速しました。月間の上昇の半分以上をガソリンが占めましたが、変動の大きい食品とエネルギーを除くコア指数も前年比2.6%と、2.4%から予想を上回りました。
インフレヘッジについて書いた記事で論じたとおり、設備投資の拡大そのものがインフレ要因であり、粘着的なインフレはFRBの引き締めを長引かせます。この発表を受けて、市場は12月までにさらに利上げがあることを織り込みました。それでも、利回りはようやく低下し始めています。
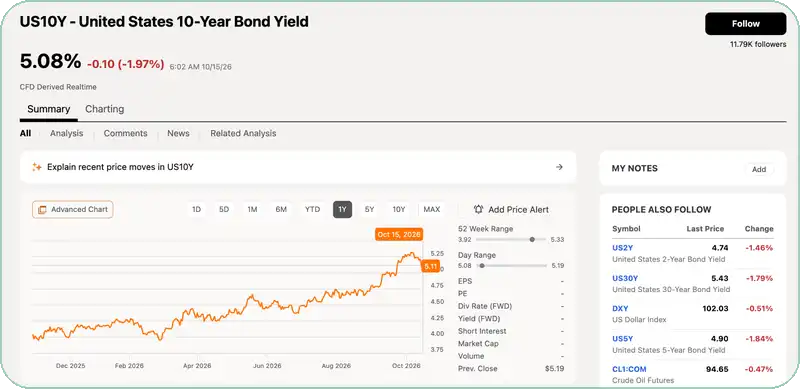
10年債利回りは物価統計の発表後に5.3%近くへ上昇し、2002年以来の高水準に迫りました。その後、10月15日には約5.10%まで下がり、3週間ぶりの低水準となっています。30年債利回りは約5.44%で、10月7日の5.67%から下がりました。
なぜ、強い物価指標のあとに下がったのでしょうか。私の見方では、債券市場は、次の利上げのその先にある結果を見ています。9月の雇用者数は2.9万人の増加にとどまり、消費者心理は過去最低に近く、実質賃金は減っています。景気が弱まるなかで中央銀行が引き締めると、短期金利が上がっても、長期金利は下がる傾向があります。
長期金利の低下は、ピラミッドのなかで最も借入に頼る層の、借り換えの圧力も和らげます。ただし、1週間良かっただけでは、傾向とは言えません。
中間選挙:穏やかな市場が、荒れやすい時期に入る
カーソン・インベストメント・リサーチによると、1950年以降の中間選挙の年におけるS&P500の高値から安値までの平均下落率は17.5%で、大統領選の4年周期のなかで最大です。
(出典: Carson Investment Research)
また、ロイターが引用したカンター・フィッツジェラルドの分析では、1930年以降の中間選挙の年24回のうち15回で、9月から10月にS&P500が5%以上下落しています。
2026年は、これまでのところ筋書きどおりに進んでいません。S&P500は52週高値を2%未満しか下回っておらず、VIX先物の曲線は、選挙に対するプレミアムをほとんど織り込んでいません。予測では、下院は民主党が優位で、上院ははるかに接戦ですが、どちらの結果も確定していません。
民主党が下院、共和党が上院を握れば、議会は膠着します。市場は歴史的にこれをうまくこなしてきましたが、新たな景気刺激策の余地は小さくなります。民主党が完勝すれば、大手テック、エネルギー、ヘルスケアへの監視が強まる可能性が高いでしょう。
明るい材料もあります。カーソンのデータでは、中間選挙の年の安値から12カ月間で、S&P500は平均31.7%上昇しています。下落局面は、すべてを手放す理由ではなく、機会になりえます。
投票前に私が組み入れる2つのETF
では、ここからどうするのか。私は、AI株の押し目には、まだ資金を振り向けていません。ピラミッドの最新の数字は第3四半期の四半期報告書とともに出ますし、最先端のAI企業の成長は鈍化しており、Anthropicの株式公開がその鈍化に公開の値段を付けるからです。私はAI関連の保有を続けますが、積み増す前に、この試練を確認したいと考えています。
その間、今後の四半期の勝者になりうると考える2つのETFで、分散を図っています。1つは、待っている間に5%近い分配を受け取れます。もう1つは、前回の利回りのピークの局面で、市場全体を約9ポイント上回り、いまは52週高値を約11%下回っています。以下で、2つの取引の仕組み、季節性が示す時期、そして比率の考え方を説明します。
金利の低下は、あらゆる資産を支える
仕組みは単純です。長期金利が下がると、将来のあらゆるキャッシュフローの割引率も下がり、株式にも債券にも追い風になります。
いまは、それが普段以上に重要です。10月初め、S&P500の予想利益利回りは約5.02%で、10年国債利回りの5.17%を下回っていました。ある推計では、両者の差は2004年以来で最も小さく、投資家が債券でなく株式を持つことで得られる上乗せの見返りは、ほとんどありませんでした。小幅な金利低下でも、その上乗せの一部が戻ります。
2023年後半にも、同じ動きがありました。10年債利回りが10月中旬にピークを付けたあと、年末までに米国株全体は12.9%上昇し、REITは22.1%上昇しました(Nareitによる)。
【補足】株式益回りとは
株式益回りは、予想利益を株価で割った値で、株価収益率の逆数にあたります。国債の利回りを下回ると、株式を持つことで国債より多く得られる見返りが小さい、つまりリスクに見合う上乗せが乏しい状態を示します。
季節性の面でも、時期は合っている
カレンダーも同じ方向を指しています。中間選挙の年は、ボラティリティが晩夏から高まって、歴史的に10月にピークを付け、投票日の前後で急低下する傾向があります。投票が終われば、大統領選の4年周期で最も強い局面が始まりやすく、中間選挙の年の安値から12カ月間で、S&P500は平均31.7%上昇しています。
(出典: Carson Investment Research)
今年の中間選挙の年の下落が、なくなったのではなく後ろにずれているだけなら、今後数週間は、ポジションを積み上げる時期だと私は考えています。金利の低下が、反発の引き金になりうるからです。iシェアーズ 米国国債 20年超 ETF(TLT)とバンガード・リアル・エステートETF(VNQ)は、AIから分散しながら、この動きに参加する手段になります。AIは多くのポートフォリオ、私のものも含めて、すでに大きな比率を占めています。
長期国債:TLT
(出典: TrendSpider)
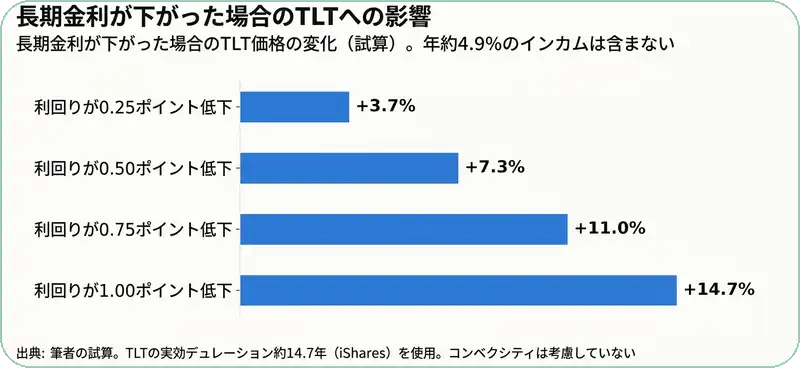
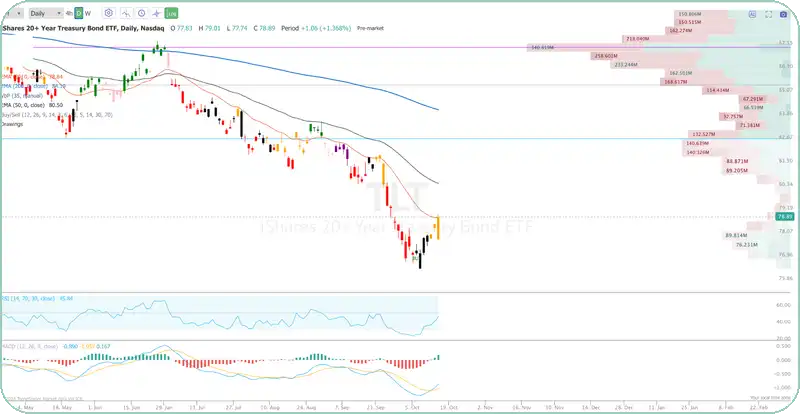
iシェアーズ 米国国債 20年超 ETFは、10月14日に78.89ドルで引け、52週レンジの76.43〜92.19ドルの下限近くにあります。分配利回りは約4.9%です。実効デュレーションは約14.7年で、長期金利が0.5ポイント低下すれば、インカムを除いて価格は約7%(14.7×0.5)上昇する計算です。
TLTは10月上旬に取り上げており、同じ説明は繰り返しません。リスクとリターン、分散の観点から、私はいまの水準を組み入れに適した水準だと見ています。
【補足】デュレーションとは
デュレーションは、金利が1ポイント動いたときの債券価格の変化率を測る目安です。実効デュレーションが約14.7年なら、金利が1ポイント下がると価格は約14.7%上がり、0.5ポイントなら約7%上がる計算になります。この計算は、価格と金利の関係が直線でないことによる誤差(コンベクシティ)を考慮していません。
不動産:VNQ
(出典: TrendSpider)
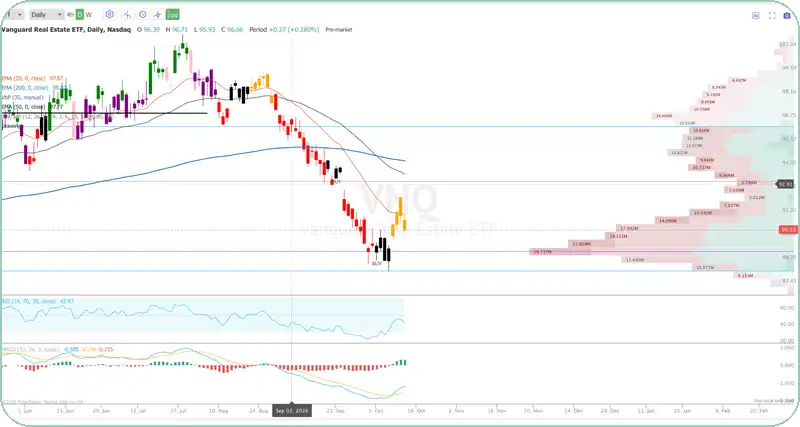
REITは、利回りの上昇で最も打撃を受けた分野の一つです。米国の株式REIT指数は9月に5.7%下落し、ラッセル1000の0.6%下落を大きく下回りました。バンガード・リアル・エステートETFは10月14日に90.35ドルで引け、52週高値の101.80ドルを約11%下回っています。分配利回りは約3.8%で、国債の利子と違い、REITの配当は増える可能性もあります。
投資家がAIから分散するなか、REITはこの資金移動の恩恵を受けると私は考えています。VNQは良い安値を付け、私の売買指標は上昇への転換を示しました。ETFはその後、下げの一部を戻しています。リスクとリターンの面で、組み入れるのに理想的な水準だと私は見ています。
【補足】REITと金利の関係
REITは、不動産に投資し、賃料収入の大半を投資家に分配する仕組みです。物件の取得に借入を使うことが多く、金利が上がると借入の負担が増え、分配の魅力も国債との比較で薄れやすくなります。金利が下がると、その逆の力が働きます。
最後に
私は、AI株の押し目には、まだ資金を振り向けていません。貸借対照表に載らないコミットメントは増え続け、最先端のAI企業の売上成長は鈍化しており、第3四半期の四半期報告書とAnthropicの株式公開が、今後数週間でその両方を試すことになるからです。
代わりに、中間選挙の前後の時期を使って、TLTとVNQを加えています。どちらも52週レンジの下側にあり、どちらも長期金利の低下から直接の恩恵を受け、どちらもすでにAIの比率が高いポートフォリオを分散してくれます。
比率は、中核の保有ではなくヘッジとして位置づけ、一度にではなく、今後数週間かけて積み上げます。主なリスクは、2022年のように原油が再び急騰し、長期金利を押し上げることです。そうなれば、両方に打撃になります。投票と12月のFRB会合のあとに、改めて見直します。