Anthropicについて私は間違っていたのか:公開されたS-1が示した採算の転換
 ジェームズ・ フォード
■正式なS-1を読み見方を転換
草案の段階では様子見としていましたが、正式な書類を読み、私は慎重すぎたと判断しました。草案は、事業が黒字に向かう速さを過小評価していました。
■売上1ドルあたりの計算資源費が急低下
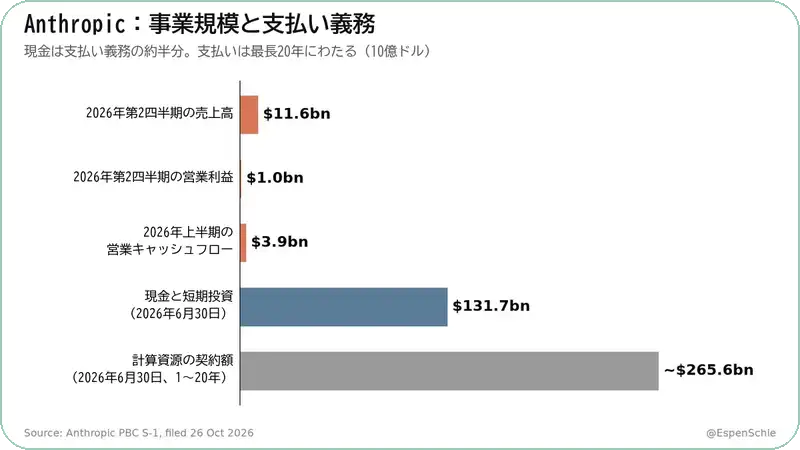
計算資源費は売上1ドルあたり2.51ドルから0.48ドルへ下がり、営業利益率はマイナス249%からプラス8%に転じました。上半期の営業キャッシュフローは39億ドルです。
■大口顧客が増え、偏りは薄まった
年10万ドル以上を支出する顧客は1万1,900社を超え、上位5社が売上高に占める割合は約36%から約21%に下がりました。前回最も懸念した点が和らいでいます。
■支払い義務は残るが賄える規模
約4,500億ドルの支払い義務は残りますが、1,317億ドルの現金と黒字化した事業の稼ぎで賄えると判断しました。私は様子見をやめ、ANTを保有する側に回ります。
1か月前、私は流出したAnthropicの目論見書の草案をもとに「報じられたAnthropicのS-1草案」を書きました。そのときの立場は、正式な書類が出るまで様子を見るというもので、記事の最後には、提出されたら確認すべき点を並べておきました。
10月26日、正式なS-1が米証券取引委員会の電子開示システムに掲載されました。Anthropic(ANT)はナスダックに上場する予定で、投資家向けの説明会は11月9日の週に始まると報じられています。
では、私は間違っていたのでしょうか。
書類を読み込んだ結論として、私は慎重すぎました。そして、様子見の立場をやめることにします。 流出した草案は、損失の大きさと計算資源の費用は正しく捉えていましたが、事業そのものが黒字に向かう速さを過小評価していました。 以下が、私の考えを変えた材料です。
複利のように積み上がる成長
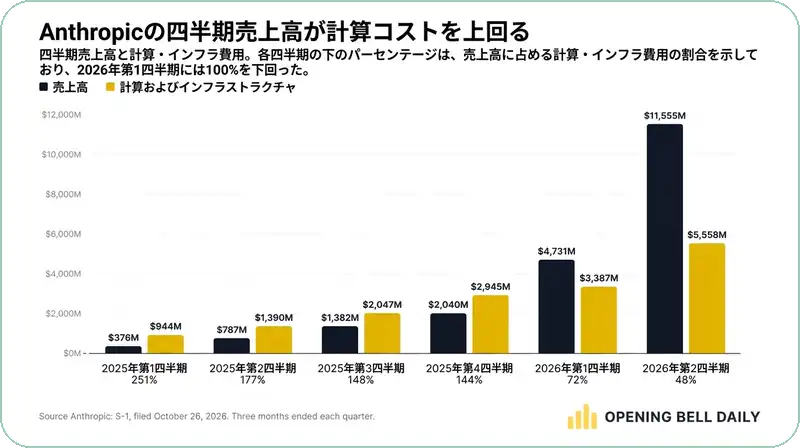
(出典: Opening Bell Daily)
2026年上半期の売上高は163億ドルで、前年同期の12億ドルから急増しました。これだけで、2025年通年の売上高46億ドルの3倍を超えています。四半期の売上高は、2025年第1四半期の3.76億ドルから、2026年第2四半期には116億ドルになりました。
S-1の財務諸表は6月までですが、Anthropicは10月14日、上場前の投資家に対して第3四半期の売上高が168億ドルに達したと伝えています。年換算すると670億ドルの事業で、6四半期前の15億ドルから大きく膨らんでいます。
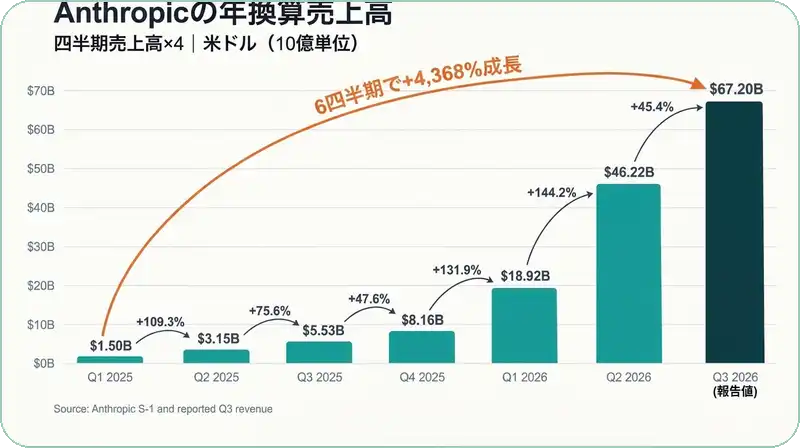
慎重な見方をする人は、成長が鈍ったと指摘します。第3四半期の売上高は前の四半期から約45%増で、その前の四半期の144%増からは伸びが落ちました。ただ、これは釣り合いをとって見るべきだと私は考えます。Anthropicは3か月で四半期売上高を52億ドル上積みしており、これは2025年通年の売上高を上回ります。さらに、後で触れる第4四半期の初期データは、成長が再び加速していることを示しています。
採算の構造が逆転した
ここが、流出した草案では見えなかった部分です。
Anthropicの最大の費用は計算資源と設備ですが、その伸びは売上高よりはるかに緩やかです。 書類によると、第2四半期の売上高は前年同期比で1,368%増えた一方、計算資源の費用の伸びは300%にとどまりました。
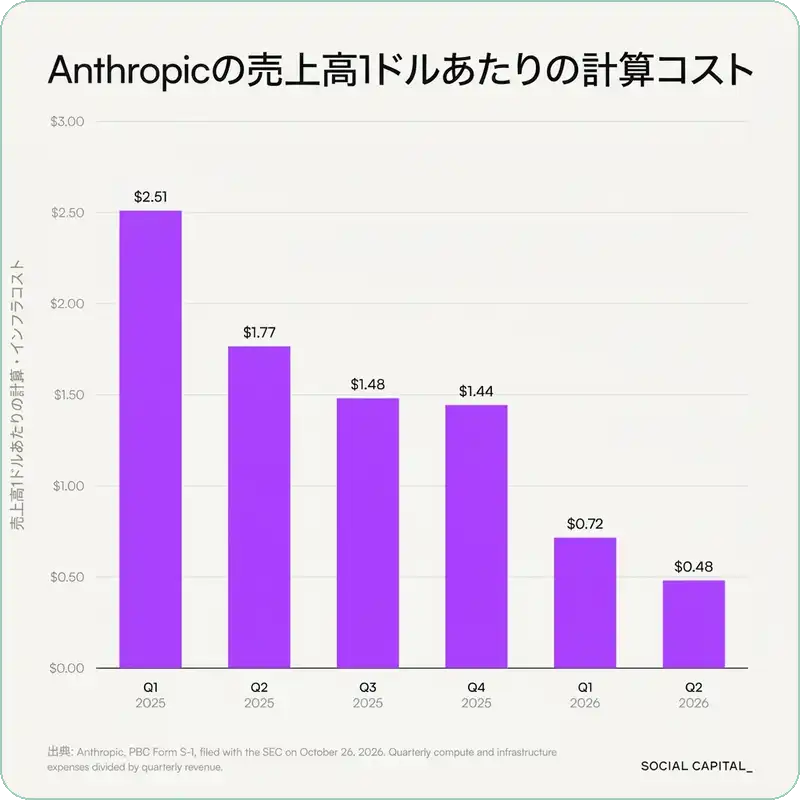
(出典: Social Capital)
2025年第1四半期、Anthropicは売上高1ドルを得るために2.51ドルを計算資源に費やしていました。2026年第2四半期には、それが0.48ドルまで下がっています。新しいモデルはどれも前のモデルより少ない費用で動かせるようになっており、S-1によれば、Claude Opus 5.5はOpus 5に比べて顧客の1タスクあたりの費用を約40%下げながら、Anthropic自身の利益率は保ったとされます。
費用の改善が、そのまま営業損益に表れた
営業利益率は、2025年第1四半期のマイナス249%から、2026年第2四半期にはプラス8%になりました。株式報酬を含めた会計基準の営業利益で、四半期に約10億ドルの黒字です。上半期の営業キャッシュフローは39億ドルでした。
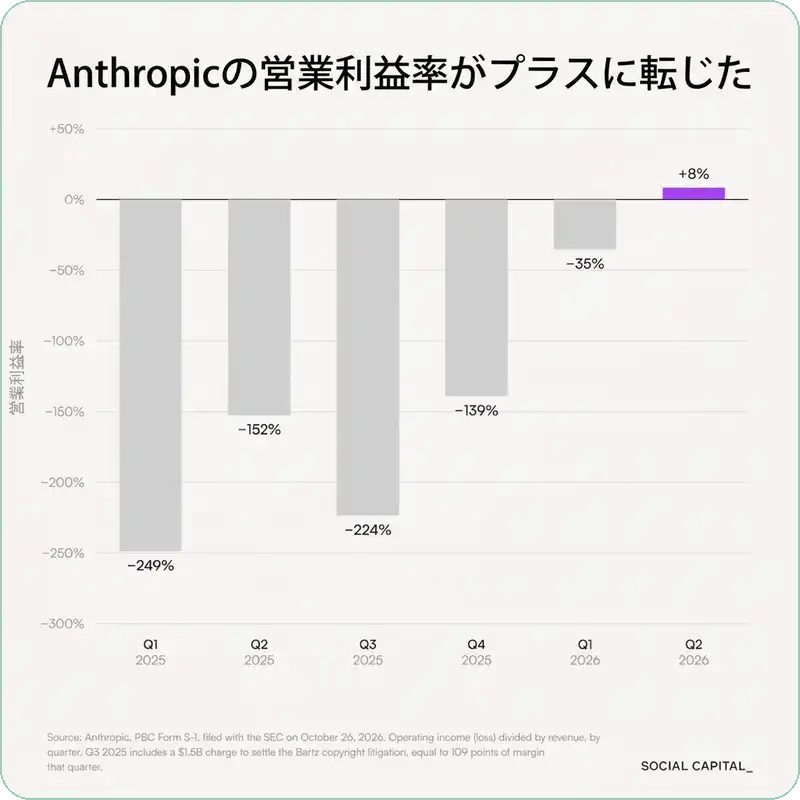
(出典: Social Capital)
第3四半期はさらに良く見えます。ブルームバーグによると、Anthropicは投資家に対し、売上総利益率は85%、調整後の営業利益率は11%超、フリーキャッシュフローもこの四半期は黒字だったと伝えています。
巨額の純損失の大半は現金の出ていかない費用
では、上半期の807億ドルという純損失はどう見ればよいのでしょうか。このうち724億ドルは、転換社債と、将来株式を受け取る権利の契約の公正価値の変動によるものです。Anthropic自身の評価額が上がったことで生じた、現金の出ていかない費用です。そして、これらの多くは上場時に株式へ転換されます。前回の記事で私は「純損失の大半は会計上のものだ」と書きましたが、書類はそれを裏づけました。
【補足】評価額が上がると、なぜ損失が出るのか
上場前の会社は、転換社債や、後で株式を受け取る権利を投資家に渡す契約で資金を集めることがあります。会社の評価額が上がると、こうした権利の価値も上がり、会社側から見ると「将来渡す株式の価値が増えた」分が会計上の損失として計上されます。 会社が実際に現金を支払うわけではないため、事業の稼ぐ力を見るときは、営業損益や営業キャッシュフローのほうが実態に近い指標になります。
顧客は大きくなり、偏りは薄まった
(出典: Social Capital)
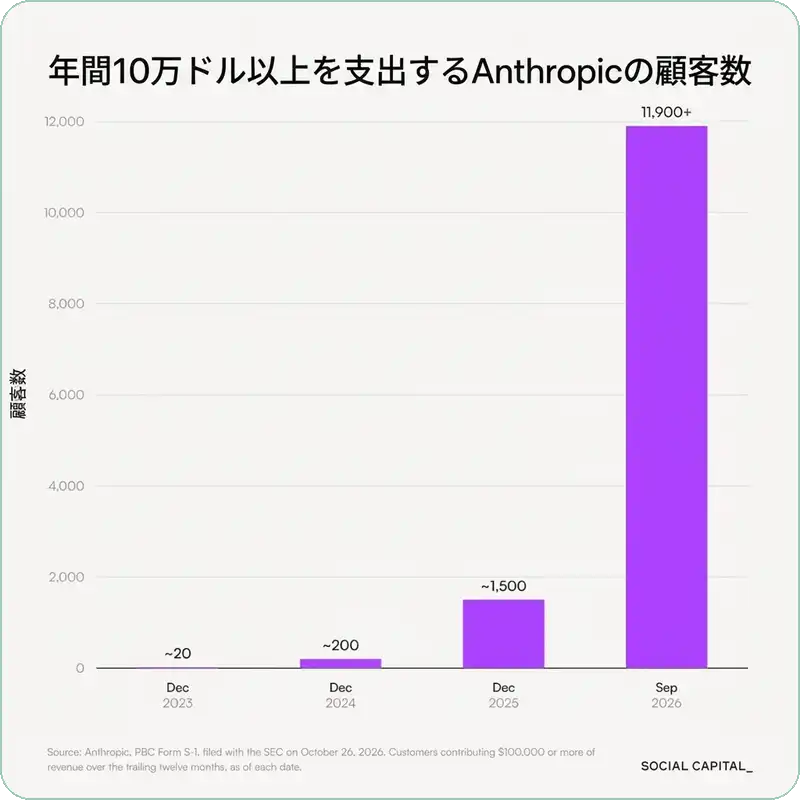
直近12か月で10万ドル以上を支出した顧客は、2024年末の約200社から、9月30日には1万1,900社超に増えました。100万ドル超を支出する顧客は1,900社を超え、1,000万ドル超も約250社あります。
売上維持率は約900%でした。ただ、Anthropicの計算方法はこの数字を大きく見せます。1年前に1ドルでも売上があった顧客はすべて対象に入り、個人向けのProとMaxの契約者は除かれています。ですから、ソフトウェア企業の120%といった数字とは比べないほうがよいでしょう。それでも、その何分の一かであっても突出した水準です。
【補足】売上維持率とは
売上維持率は、1年前からいる顧客が、今年どれだけ多く支払っているかを示す指標です。100%を超えていれば、既存顧客の支出が増えていることを意味し、ソフトウェア企業では120%程度でも十分な水準とされます。ただし、どの顧客を対象に含めるかは会社ごとに決められるため、数字をそのまま他社と比べることはできません。
前回もっとも気にしていた、顧客の偏り
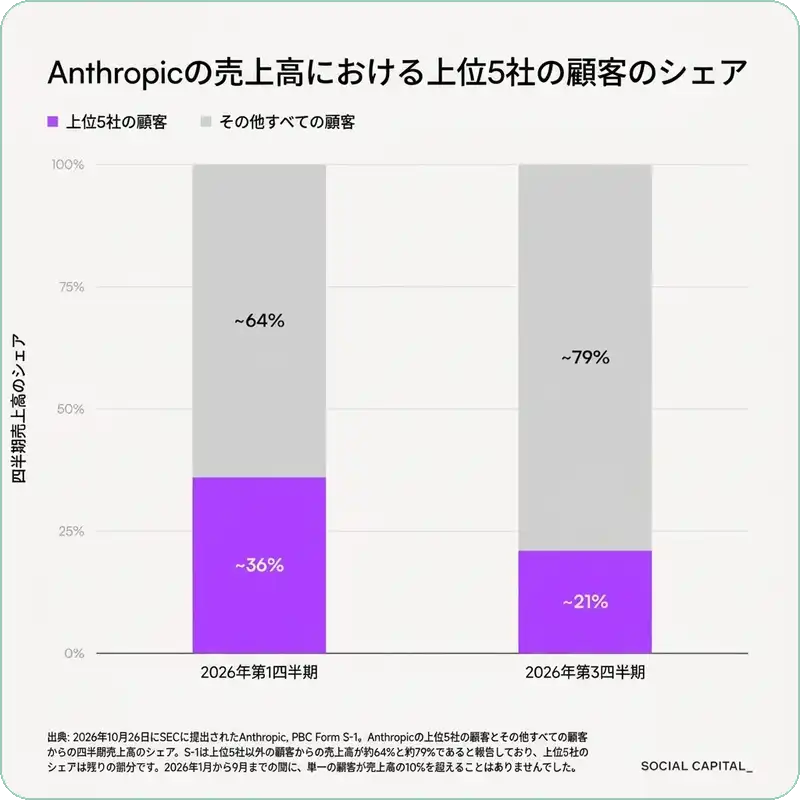
前回、私がもっとも懸念していたリスクは顧客の偏りでした。ロイターが報じたとおり、2025年の売上高では2社がそれぞれ12%を占めていました。その比率は急速に下がっています。 Social Capitalが書類を集計したところでは、上位5社が四半期売上高に占める割合は、2026年第1四半期の約36%から、第3四半期には約21%まで下がりました。
(出典: Social Capital)
第4四半期:利用量は増え、価格は下がった
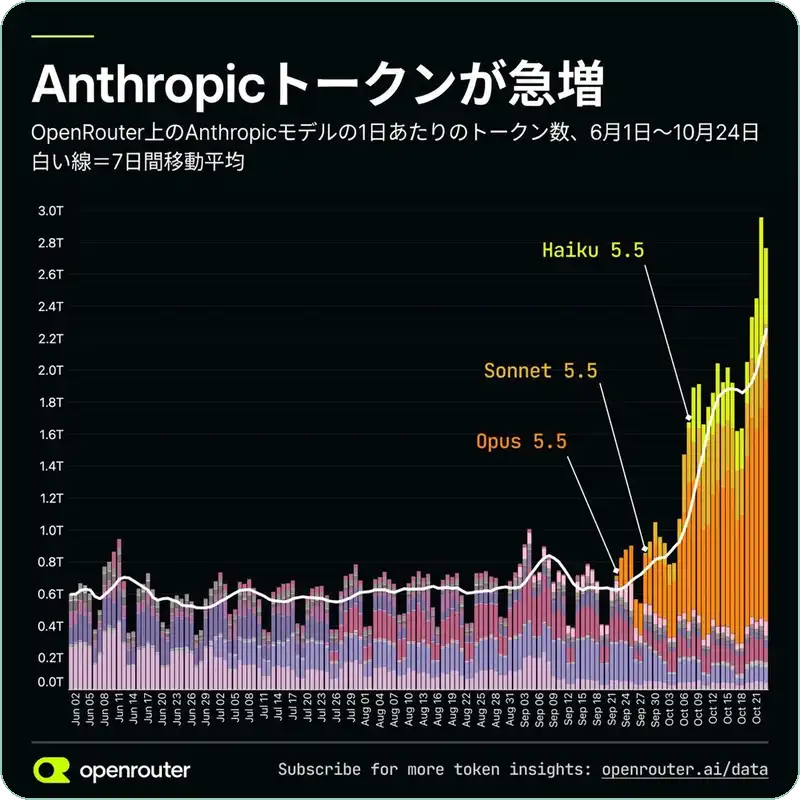
S-1が示すのは過去の数字です。第4四半期について、私が見つけたなかでもっともリアルタイムに近い手がかりは、複数のAIモデルを一つの窓口で使えるサービス、OpenRouterのデータです。9月下旬にOpus 5.5、Sonnet 5.5、Haiku 5.5が公開されてから、同サービス上でのAnthropicのモデルの1日あたりのトークン数は、約0.6兆から、7日平均で約2.2兆まで増えました。
(出典: OpenRouter)
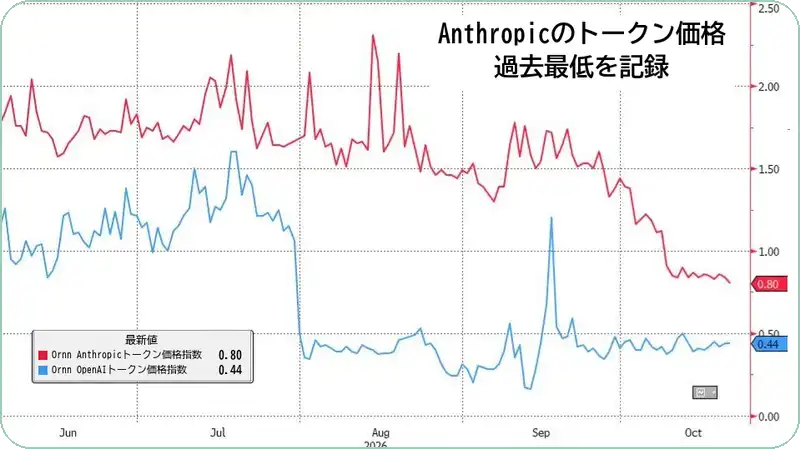
同時に、価格は下がっています。Ornnが算出するAnthropicのトークン価格指数は、9月半ばからおよそ半分になり、過去最低の0.80をつけました。
私はこれを、S-1に書かれた戦略がうまく機能している証拠と読んでいます。
1件あたりの処理の費用が下がれば利用が増え、その利用の伸びは価格の下落を上回っています。OpenRouter上では、トークン数がおよそ3.7倍になり、価格は半分未満になったので、1か月での支出額は約1.7倍になった計算です。
また、Anthropicの価格指数はいまもOpenAIの約1.8倍の水準にあります。値下げの後でも、顧客はClaudeに上乗せ分を払い続けているということです。ただし、OpenRouterは開発者の利用が多い小さな窓口にすぎないので、私はこれを売上高の予測ではなく、方向を示すものとして扱っています。
【補足】トークンとは
トークンは、AIモデルが文章を処理するときの単位です。おおまかには、単語や単語の一部にあたります。AIモデルの利用料金はトークン数に応じて決まることが多く、トークン数は利用量、トークンあたりの価格は単価を表すと考えると分かりやすいでしょう。利用量の伸びが単価の下落を上回れば、全体の支出額は増えます。
支払い義務を改めて見る
(出典: @EspenSchie)
前回の記事で最大のリスクとしたのは、計算資源の支払い義務でした。このリスクは消えていません。
書類を分析した報道によると、クラウドの利用契約は7〜10年で約4,500億ドルにのぼり、大半は途中で解約できません。Broadcom(AVGO)を通じたGoogleの半導体のリース契約を含めると、6,000億ドルを超えます。 S-1には、2045年まで続く契約もあると書かれています。
それでも今は、前より落ち着いて見ていられる
それでも私が以前より落ち着いて見ていられる理由は3つあります。
- 財務の余力。 Anthropicは6月30日に、上場で得る資金を除いても1,317億ドルの現金と短期投資を持っていました。
- キャッシュフロー。 支払いは最長20年にわたって分散しており、事業は今や現金を減らすのではなく生み出しています。
- 需要。 S-1によると、Anthropicはクラウドの提携先に対し、先方が提供できる以上の計算資源を求めていました。お金を払って確保している処理能力には、すでに使い道があります。
4,500億ドルを10年で割ると、年間約450億ドルです。一方、Anthropicの第3四半期の売上高だけを年換算しても670億ドルあり、第2四半期と同じく売上1ドルあたり0.48ドルを計算資源に使うとすれば、その売上高で年間約320億ドルの計算資源の費用をすでに賄えます。
評価額
報道によると、上場時の想定価格帯は時価総額1.5兆ドルから始まり、ウォール街の一部が期待していた2兆ドルを下回る見込みです。
1.5兆ドルなら、Anthropicの株価は第3四半期の年換算売上高の約22倍、2兆ドルなら約30倍になります。ロイターによれば、アナリストは年末までに年換算の売上規模が約1,100億ドルに達すると見ています。そうなれば、1.5兆ドルは年換算売上高の約14倍です。これまでのどのソフトウェア企業よりも速く成長し、すでに営業段階で黒字の会社としての倍率です。
前回、私はこの評価額が正当化されるには、あと2年ほぼ完璧な経営が続く必要があると書きました。書類は、経営がその予定よりも先に進んでいることを示しています。
それでも起こりうる問題
第4四半期の持ち直しが続かなければ、成長はさらに鈍る可能性があります。また、トークン価格の下落が、OpenAIとの値下げ競争に発展するかもしれません。
株主の権利は限られている
統治の仕組みは、株主の発言力を制限しています。創業者たちが持つ1株だけの「クラスF株式」が議決権の50.1%を握り、長期利益信託と呼ばれる組織が取締役会の過半数を選びます。
さらに取締役会は、株価が50%上がるたびに、最大2%の株式を追加で発行し、Anthropicの公益基金に渡すことができます。
【補足】議決権と保有比率が一致しない仕組み
一般的な株式は1株につき1票ですが、上場企業のなかには、特定の株式に特別に多くの議決権を持たせる会社があります。この場合、一般の株主がどれだけ株式を持っていても、会社の重要な判断を左右することはできません。Anthropicでは、創業者のクラスF株式と長期利益信託の両方が経営の方向を決める立場にあり、一般の株主は経営に口を出しにくい構造です。
売上高の計上方法
クラウドのマーケットプレイスを通じた売上高は、手数料などを差し引く前の総額で計上されています。Axiosに情報源が語ったところでは、差し引いた後の純額で計上すると、売上高は約6〜10%減るとされます。
結論
1か月前、流出した草案が示していたのは、Anthropicが急成長しながら多額の損失を出しているという姿でした。
正式な書類が示したのは、営業段階で黒字になり、顧客の構成を広げ、四半期ごとに売上1ドルあたりの計算資源を減らしている事業です。私は様子見をやめ、ANTを保有する側に回ります。
ただし、上場初日に飛びつくつもりはありません。スペースX(SPCX)は今夏、上場後の数週間にわたって公開価格を下回って推移しました。大型の新規株式公開では、もう一度入る機会が訪れることが多いと私は見ています。