サム・アルトマンCEOとイーロン・マスク氏はAI開発の速度を落とすべきだと訴え、一方でドナルド・トランプ大統領は中国に先行を許すことを懸念しています。しかしスタンフォード大学の2026年AI指数は、米国最良のモデルと中国最良のモデルの差をわずか2.7%としています。しかも中国の研究所は、より多くの計算資源ではなくより少ない計算資源でそこに到達しました。
見方によっては、少なくとも効率という点で中国はすでにAI競争に勝っています。 そしてAI企業の経営者たちが週末に上げた懸念の声は、自分たちに都合のよいものかもしれません。
言葉ではなく値動きを見る
言葉より確かな証拠は市場にあります。半導体の製造企業が下落を主導して3〜6%下げた一方で、大手クラウド(自社で巨大なデータセンターを持つMicrosoft、Amazon、Google、Metaなど)はむしろ上げました。 投資家にとっての本当の問いは「米国がAIで勝つか」ではなく、同じくらい良いAIが5分の1の値段で商業的に広がり始めたとき、いま株価に乗っている設備投資の上乗せ分はどうなるのかです。そしてその流れは、すでに表に出始めています。
株価に織り込まれているもの
【補足】この記事に出てくる「設備投資の上乗せ分」とは
AI関連の株価には、これから何年も巨額の設備投資が続くという前提が織り込まれています。半導体や設備を手がける企業の売上見通しは、その投資が止まらないことを土台にしています。この前提が揺らぐと、業績が落ちる前に評価倍率のほうが先に下がります。だから「AIの開発速度を落とそう」という発言が、開発の話であると同時に株価の話になります。
言葉と数字を突き合わせる
トランプ大統領は先日、Anthropicのダリオ・アモデイCEOらによる開発速度を落とすべきだという求めを退けました。
米国はAIの開発で中国に先行している。率直に言って、私はその状態を保ちたい。AIを制した者が勝つのだから。
AIの安全性そのものを論じるつもりはありません。まずは大統領の主張を検証します。スタンフォード大学の2026年AI指数はすでにこれを測っており、Anthropicの最上位モデルがDeepSeekの最良モデルを上回る幅は2.7%だと結論づけています。たしかに米国は先行していますが、その差は非常に小さく、しかも高くついています。
中国は、より効率的にそこへ到達した
より興味深いのは、中国がどうやって差を詰めたかです。DeepSeek、Qwen、GLM、Kimiといった中国の研究所は、米国の同業より明らかに少ない計算資源で最先端に近い性能に到達しました。 主な手段は、モデルの中核部分を設計し直して計算の複雑さをおよそ1桁削ったことです。8月下旬に登場したアリババ(BABA)のQwen 3.8-Flashが、その実例になります。
- 全体で1,000億個の調整値を持ちながら、1回の問い合わせで動くのは60億だけという構造
- 同社はいくつかの指標でClaude Opus 4.6を上回ると主張
- 学習コストは前世代比でおよそ90%削減
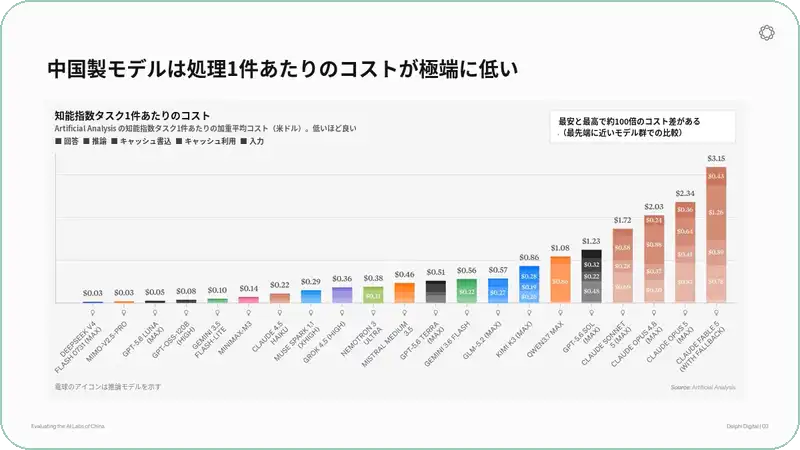
(出典: Delphi Digital, Artificial Analysis)
議論の余地はあるが、結論は単純
中国のモデルが過去の米国の技術革新にどれだけ依拠しているか、という議論はあり得ます。それでも要点は単純で、企業が実務で使う水準のAIでは、中国がすでに勝っています。
【補足】「1回の問い合わせで動くのは60億だけ」の意味
モデル全体の大きさと、実際に1回の応答で使われる部分の大きさは別です。必要な部分だけを呼び出す構造にすれば、モデル全体は大きくても、1回あたりの計算量と電力は小さく抑えられます。 上の図で中国製モデルが左端に並んでいるのは、性能が低いからではなく、同じ仕事を安く終えているからです。処理1件あたりのコストは、最安と最高で約100倍の開きがあります。
問題は最先端の部分にある
ただし週末に提起された懸念は、AIの最先端に関するものです。理屈はこうです。ある水準を超えるとAIは自らを改良し始め、まったく別のもの——汎用人工知能に近いもの——になる。制御を離れたAIが人類を脅かす危険は、原子爆弾の発明以来見たことのない種類のものだ、と。
ここには留保が2つあります。
1. AIの破滅論は何年も前から流行しており、これまで何度も誇張されてきました
2. 米国が中国より意味のある形で先にそこへ到達できる保証もありません
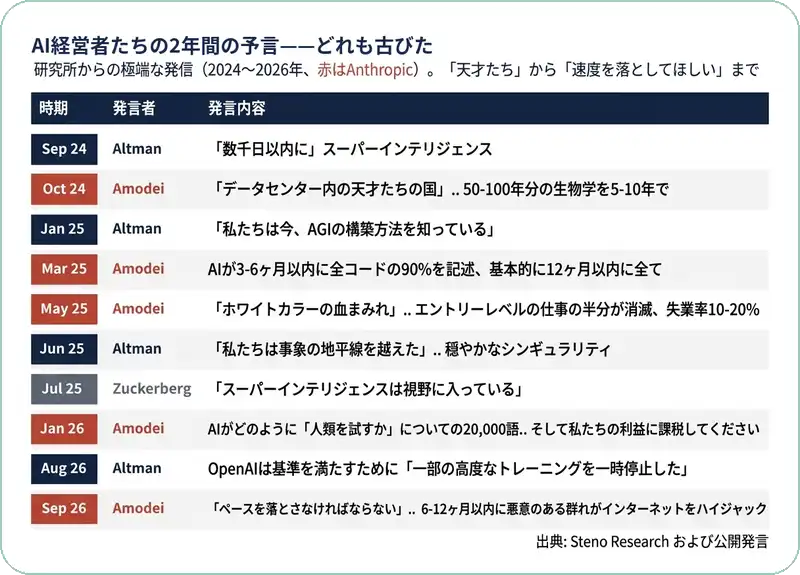
(出典: Steno Research)
大統領は、これは国家安全保障の問題であるとしてAIに制約を設けたくないと明言しています。一方でAI企業の指導者たちは、人類への利他的な懸念から減速を訴えています。あるいは、別の何かが働いているのかもしれません。
もっと不純な説明
AnthropicとOpenAIは、数十億ドルの資金と法令対応の人員を抱える研究所だけが越えられる参入障壁を求めて働きかけている、と見る投資家もいます。そうなれば自宅の車庫で最先端モデルを訓練するような新興企業は制度の設計そのものによって違法になり、都合よく、中国から出てくる公開モデルの多くも同じ扱いになります。
資金の問題もある
最先端の研究所には、もう一つ別の問題があります。AnthropicとOpenAIはいまも現金を燃やし続けており、株式公開のときにそれが問題になり得ます。 中国との競争で売上の伸びが鈍り始めているなら、なおさらです。
ここで話の筋書きが入れ替わります。減速は売上と支出が伸びないことの正当な理由になり、同時にこの2社を国家的資産として位置づけます。米国政府が暗黙のうちに後ろ盾になる、という形です。なお、破滅論を広める人たちが一言一句本気で信じていることと、その動機が同じ方向を向いていることは両立します。
いずれにせよこれは、私が先週書いた点を裏づけていると考えています。最先端モデルは苦境にあるかもしれず、市場はそれを知っています。
【補足】規制がなぜ既存企業に有利に働くのか
守るべき基準が細かく重くなるほど、それに対応する人員と費用を負担できる会社だけが残ります。結果として、規制は安全を高めると同時に、後から来る競争相手を締め出す働きをします。 誰でも中身を入手して改造できる公開モデルは、この枠組みの中では扱いが難しくなります。中国の研究所がその形式を多く採っていることが、この議論を地政学と接続させています。
市場は嘘をつかない
月曜の下落は、アモデイ氏・アルトマン氏・マスク氏による減速の呼びかけが引き金でした。そしてその下げ方は、この見立てが予測するとおりにほぼ正確に分かれています。
- 半導体が下落を主導し、半導体ETF(SOXX)は5%近く下落
- 一方でアルファベット(GOOGL)は3%近く上昇し、大手クラウドを牽引
理屈は単純
AIの開発が本当に減速するなら、大手クラウドはデータセンターの建設を止め、すでに持っている設備を消化すればよいだけです。既存の設備から利益を刈り取りながら、設備投資が減るぶん身軽になります。一方で半導体をはじめとするAIの詰まり所は、その大手クラウドが設備投資を続けるかどうかで生き死にが決まります。 だから減速の話には、地政学であれ何であれ最も弱い立場にあります。
ソフトウェア株が上昇しているのも見えています。これは前回のAIに関する記事でも指摘した点で、いま起きていることとよく符合します。
投資家にとって何を意味するか
中国が絶対的な意味でAIに「勝って」いるわけではありません。米国の最先端研究所は最も難しい推論と研究の課題ではいまも優位を保っており、その差は、たとえ小さくとも本物です。しかし、いま超大型のハイテク株と計算設備の評価に埋め込まれている「米国のAI独占」という上乗せ分は、薄い堀と、政策か競争によって鈍り始めるかもしれない成長を前提に値付けされています。
立場の弱い側
NVIDIA(NVDA)、AMD(AMD)、マイクロン・テクノロジー(MU)のような、最先端の規模での設備投資が続くことを成長の前提に置いている、半導体と設備の専業企業が、ここでは最も苦しい位置にいます。
立場の強い側
- 支出を落としても失うものが少ない大手クラウド
- 地政学と企業統治のリスクを引き受けられる投資家にとっては、効率で勝負する中国勢そのもの(アリババなど)
- そして、AIが日用品化したときの最大の受益者であるソフトウェア(IGV)
まとめ
総じて、AI企業の指導者たちが最近上げた懸念は、私の見方では最先端モデルにとっては逆風であり、それ以外の分野にとっては追い風です。私の読みでは、これは最先端モデルが苦戦している証拠であり、減速を正当化するか、競争を制限するか、政府からの資金を増やすか、あるいはその組み合わせを必要としているのだと考えています。
一方で、懐の深い大手クラウドとソフトウェア企業は、これから来るものの明確な受益者です。
 ジェームズ・ フォード