円で借りた資金の巻き戻し、原油の急騰、AIの資金調達をめぐる空気の変化。一つずつなら、底堅い市場はどれも吸収できる話です。
私が「市場がまだ織り込んでいない」と考えているのは、それらが同時に、FOMCの直前に、しかも10年債がすでに資本コストを変える水準にある状況で到来しているという点です。
そしてその資本コストの変化は、この強気相場をここまで運んできた取引に、ちょうど正面から当たります。だから「完璧な嵐」なのです。
私はこれを、考えうるかぎり最も嫌われているやり方で打ち消しにいきました。マクロ経済をテーマにしたETFの資産配分に、持ち高を足しています。
円:財務長官が解除しようとしている爆弾
この仕組みについては先日詳しく書きましたので、ここでは要点だけ整理します。
- 2兆ドルを超える「円を借りて他の資産で運用する取引」が、値動きの大きい資産に向かう資金を静かに支えてきました
- 日本と米国はいま、そろって円安の進行を止めにかかっています
- 介入は時間を買いましたが、解決ではありません
- 日本自身の借入コストは30年ぶりの高水準に達しました。 政府債務がGDPの200%を超え、米国との金利差が開いているという構造の問題は、為替介入では解けません
これを書いている時点でドル円は154.9近辺。スコット・ベッセント財務長官は、円のさらなる下落を防ぐため、日銀にもっと強い引き締めを公然と求めています。
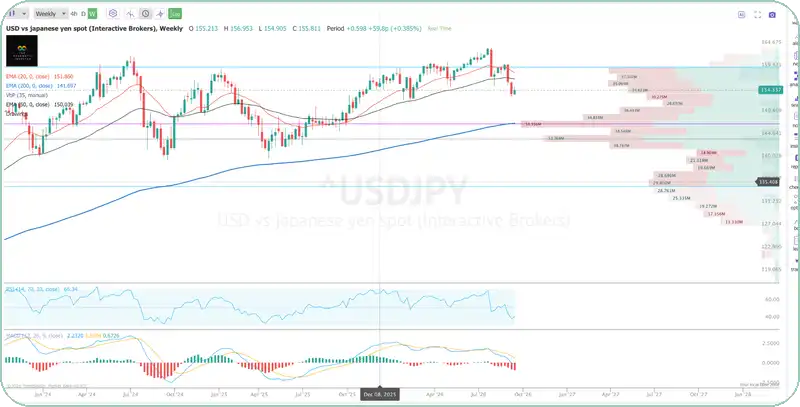
(出典: TrendSpider)
私が見ている線は153
私の線引きはいまも153です。
ここを上回って推移している限りは、秩序だった管理下の巻き戻しです。 152を割り込むなら、それは巻き戻しが政策当局の管理できる速さを超えたという合図であり、そのときに最も強く打たれるのは、遠い将来の利益に価値の大半を置いている米国の成長株です。
【補足】円を借りて運用する取引とは
金利のごく低い円で資金を借り、それを金利の高い通貨や資産に換えて運用するやり方です。金利差がそのまま収益になるため、円安と低金利が続くあいだは成り立ちます。ところが円高に振れたり日本の金利が上がったりすると、借りた円を返すコストが跳ね上がり、保有していた資産を売って円に戻す動きが一斉に起きます。規模が2兆ドルに達しているため、この巻き戻しは日本国内だけでなく米国株や米国債の売りとして表に出てきます。
原油:この価格は続けられないと私が考える理由
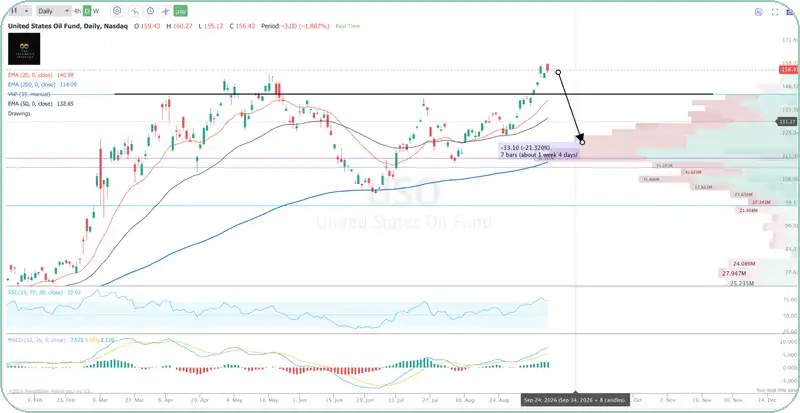
ブレント原油は1バレル106ドルを超えて推移しています。この1か月で17%超、前年比では60%近い上昇です。
(出典: TrendSpider)
背景にあるのは、無人機による攻撃、湾岸からの輸出を止めているイランの封鎖、そしてテヘランが直前に延期した湾岸協力会議とイランの協議です。サウジアラビアの産出量は1990年以来の低さだと伝えられています。
大統領の投稿を市場はどう受け取ったか
ドナルド・トランプ大統領は今週、自身のSNSにイランを「失敗しつつある国家」と書き、「早急に、そして切実に取引をしたがっている」、対話は「我々が受け入れる余地のある考えだ」と述べました。
市場はこれを使い捨ての強気材料として受け取り、指数は一度跳ねてから戻しました。
私の見方は単純です
米国はここで3桁の原油価格を続けられません。
- FRBが利下げではなく利上げを検討せざるを得ないまさにその局面で、物価を押し上げます
- 財政の重荷になります
- 1ガロン4ドル超のガソリンは、中間選挙の世論調査にすぐ現れる種類の生活問題です
見るべき水準は、実際に協議が再開する局面でブレントが100ドルを保てるかどうかです。外交が本当に前に進むなかでそこを保てなくなれば、大統領の方向転換が言葉だけでなく本物だと市場が信じ始めた合図になります。
AI:減速論そのものが症状であって、治療ではない
今週、Anthropicのダリオ・アモデイCEOが、業界はAI開発の最前線の速度を抑えるべきだという文章を公表しました。サム・アルトマンCEOも数時間のうちに同調しています。そして同じ報道の流れのなかで、OpenAIの株式公開が2027年へ後ろ倒しされることも確認されました。
「最前線の速度を抑える」に署名したのと同じ週に株式公開を2027年へずらしたという事実は、私には最前線のモデルそのものが苦境にあるかもしれない証拠に見えます。
値段が下がり続けている
以前に書いたとおり、8月の平均的な利用単価は0.97ドルという過去最低を付けました。1か月で29%の下落です。
計算需要そのものは健全です(Googleの処理量は2年でおよそ330倍になりました)。しかし最前線の価格は5年間横ばいで、実際に価格競争にさらされているのは、計算資源1単位あたりどれだけ稼げるかという部分です。
これはモデルの層の問題であって、計算資源の問題ではありません。つまりお金は、その先で生産性の向上を受け取る側から出てくるしかないということです。
受け取る側はソフトウェアだった
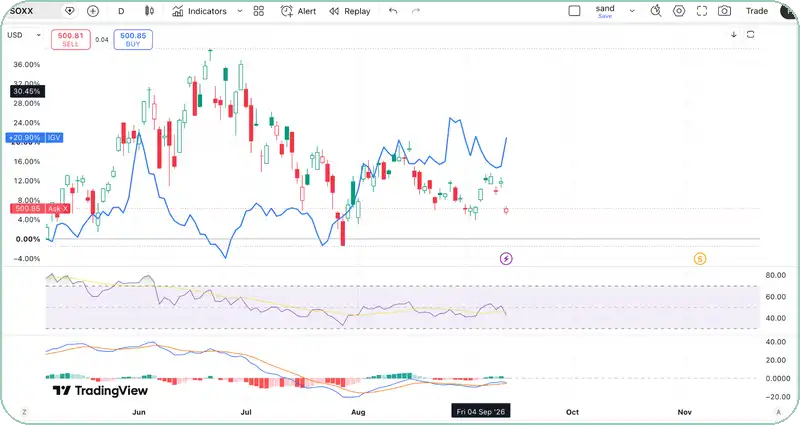
研究所ではなく、ソフトウェアです。8月にソフトウェア株のETF(IGV)が2002年以来で最も良い月を記録した一方、半導体のETF(SOXX)が伸び悩んだのは、まさにそのためです。
(出典: TradingView)
いまの建設は、大手クラウドの手元資金、私募の融資、そしてより高い評価で調達される株式の上に成り立っています。いずれモデルの売上がそれを返す、という賭けの上にです。
最前線の価格が5年動いていないなかで、1兆ドルを超える評価を公開市場に持ち込むのは簡単ではありません。しかも上値の余地は、目に見えて別の場所へ移っています。
【補足】計算資源の需要と、モデルの値段は別の話
AIを動かす計算そのものへの需要は増え続けています。だから電力とデータセンターの話は止まりません。一方で、その計算を使って提供されるAIサービスの単価は下がり続けています。 同じ性能なら安いほうが選ばれるため、モデルを作る側は値上げできません。すると、計算設備に投じた資金を回収するのは、モデルを作った会社ではなく、そのAIを組み込んで自社の商品を売れるようにした会社になります。ソフトウェア株と半導体株の明暗は、この構図が数字に出たものです。
私が買い増したもの
ここまでが土台です。ここからが実際の中身になります。
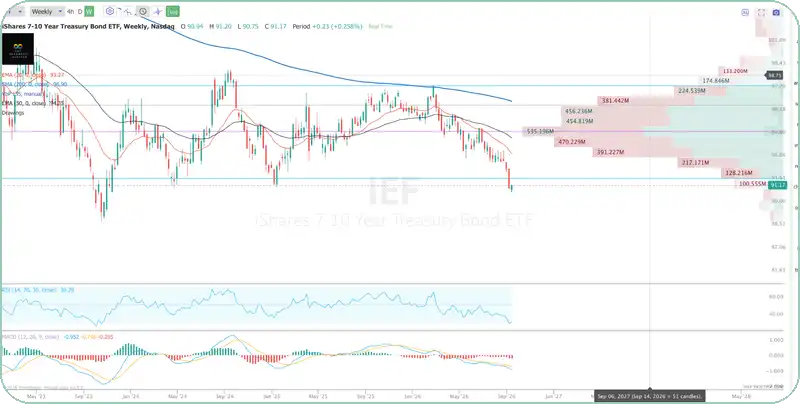
- 10年債利回りが、2023年10月以来はじめて5%に達しました
- 米国長期国債のETF(TLT)は80.87ドル近辺。1年でおよそ10%、5年では45%超の下落です
- FRBは水曜に会合を開きます。市場はいま、利下げではなく0.25%の利上げを55%超の確率で織り込んでいます
わずか1か月前の予想からの急転換で、きっかけはジャクソンホールでケビン・ウォーシュFRB議長が引き締めに前向きな姿勢へ転じたことでした。
(出典: TrendSpider)
これはまさに、私が満期までの期間が長い債券を持ちたい種類の局面です。 理由を順に挙げます。
1. 利上げはすでに織り込まれている
そしておそらく、しばらくのあいだ最後の1回になります。金利市場が57%超の確率まで走るのは、不意打ちのときではありません。それはもう総意だということです。
水曜の利上げが予想どおりに着地するか、あるいは据え置きでも引き締めに前向きな内容であれば、長い年限にのしかかっていた最大の重石が取れます。
債券市場には長い歴史があります。利回りが天井を打つのは、利上げ局面の到達点が総意になったまさにその瞬間であって、それが確認されたあとではありません。「噂で売って事実で買う」は、利上げについても同じように働きます。
2. 今回の利上げを正当化している物価は、原油によるもの
ウォーシュ議長とFRBが反応しているのは、サウジの供給停止とイランの封鎖によってブレントが106ドルまで押し上げられた結果としての、全体の物価上昇です。
トランプ大統領が3桁の原油を続けられず取引へ舵を切る、という私の見立てが正しければ、今週の利上げを正当化した物価の数字は1〜2四半期のうちに反転し始めます。 そうなればFRBが引き締めに傾いたことは、新しい引き締め局面の始まりではなく、一時的な衝撃への反応だったということになります。
長い年限の利回りが、市場の見直しとともに大きく下がる典型的な形です。
3. 円が本当のリスク
これは実在するリスクです。円で借りた資金の巻き戻しは、日本の投資家や借入を使う運用者が資金を国内へ戻すことを意味し、その手段はしばしば米国債の売却です。景気が弱まっても利回りが高止まりしてきた一因はここにあります。
ドル円が152を秩序を欠いた形で割り込めば、それは強制的な米国債売りとして、当面この持ち高に逆らって働きます。
私はこれを、持ち高の大きさを決めるうえでのリスクとして扱っています。避ける理由としてではありません。
4. 市場の空気と持ち高が味方する
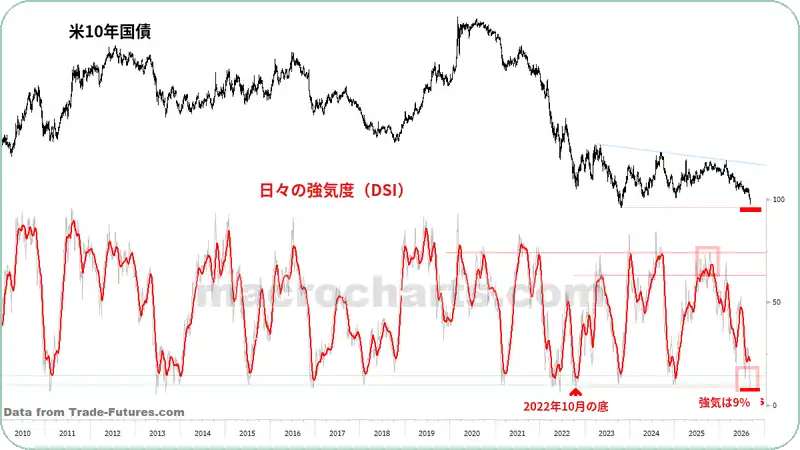
米国長期国債のETFは5年ぶりの安値近辺、FRBは引き締めへの転換で市場を驚かせたばかり、そして10年債は10年以上のあいだ一度しか触れていない水準にあります。
(出典: MacroCharts)
これは混み合った持ち高ではありません。 私が居たいのはたいていそういう場所であって、すでに皆が集まっている場所ではありません。
【補足】満期までの期間が長い債券が金利低下で大きく動く理由
債券は満期に受け取る金額と途中の利息が決まっています。満期が遠いほど、その金額を現在の価値に割り引く期間が長くなるため、金利がわずかに動くだけで価格が大きく動きます。 金利が上がる局面では下げ幅が大きくなり、下がる局面では上げ幅が大きくなります。米国長期国債のETFが5年で45%超下げているのはその裏返しで、金利が反転したときに動く幅もまた大きいということです。
まとめ
結論として、いまは債券にとって良い土台が整った局面だと見ています。
では、AIの崩壊がすぐに起きると考えているのか。まったくそうではありません。 ただしリスクは高まっており、この持ち高は下値が限られた形で、私の資産配分をうまく釣り合わせてくれます。
私はマクロ経済をテーマにしたETFの資産配分で、米国債7-10年のETF(IEF)の持ち高を積み増しました。
 ジェームズ・ フォード