住宅市場の低迷が、米国の経済成長を支える理由
 ローレンス・ フラー
■金利の反落が株式市場を支援
米10年債利回りは一時5.34%に達した後、5.24%へ低下しました。FRB高官の慎重な姿勢も金利低下につながり、主要株価指数は寄り付き直後の下げから持ち直しました。
■2027年は景気拡大途中の減速
著者は戦争終結やAI活用への移行などから、成長率とインフレ率の鈍化を予想しています。長期金利はピーク付近と見つつ、景気拡大の終了ではなく途中の減速を想定しています。
■心理の悪化と消費の強さが併存
9月のISM製造業景況指数は54.5で回復を示す一方、消費者信頼感は低下しました。それでも総合小売店の週間売上高は前年比8.2%増え、消費の強さが続いています。
■親との同居で生まれる支出余力
パンデミック以降の大卒者の約半数が親と同居し、その約70%は就業しています。月約1,600ドルの家賃を払わずに済むことが、ほかの消費を支えているというのが著者の仮説です。
1. 米国債利回りの反落が株式市場を支えた
第4四半期の初日、株式市場は小幅な上昇で取引を終えました。米国債市場が持ち直し、利回りが数年ぶりの水準から低下したためです。10年債利回りは午前中に一時5.34%まで上昇しました。これは2002年以来の水準ですが、最終的には10ベーシスポイント低下し、5.24%となりました。これが主要な株価指数を、寄り付き直後の下げから持ち直させる助けとなりました。
市場の論者の一部は、欧州の国債が売られたことで、安全資産として米国債を求める需要が生じたと指摘しています。米財務省が利回りを抑えるため、残存期間10〜20年の米国債を約60億ドル買い戻したことも、要因の一つかもしれません。私は、複数の米連邦準備制度理事会の高官による発言も、利回りの低下に影響したと考えています。
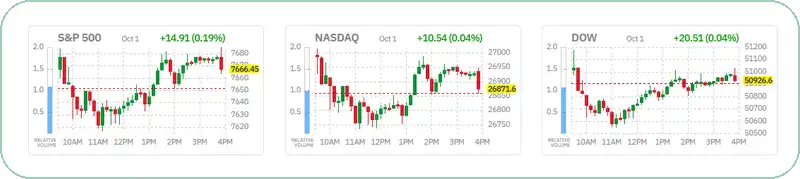
(出典: Finviz)
FRB高官は追加利上げを急がない姿勢
フィリップ・ジェファーソンFRB副議長、クリストファー・ウォラーFRB理事、ミシェル・ボウマンFRB理事は、昨日の公の発言で足並みをそろえました。短期金利を再び引き上げる緊急性はなく、追加の利上げが必要かどうかを判断するには、もっと時間が必要だという姿勢です。私も同意します。
これを受け、投資家がFRBの政策金利の行方をどう見ているかを映す2年債利回りは、大きく低下しました。14ベーシスポイント低下し、4.93%から4.81%になったとされています。2027年の始まりにかけて、私たちが複数回の利上げを目前にしているわけではないと投資家が認識すれば、2年債利回りはさらに大きく低下すると私は考えています。
【補足】編集注:2年債利回りの原稿内不一致
原稿は「14ベーシスポイント低下」と記す一方、4.93%から4.81%への変化は計算上12ベーシスポイントです。どちらが正しいか未確認のため、本文は原稿の両記載を保持しています。
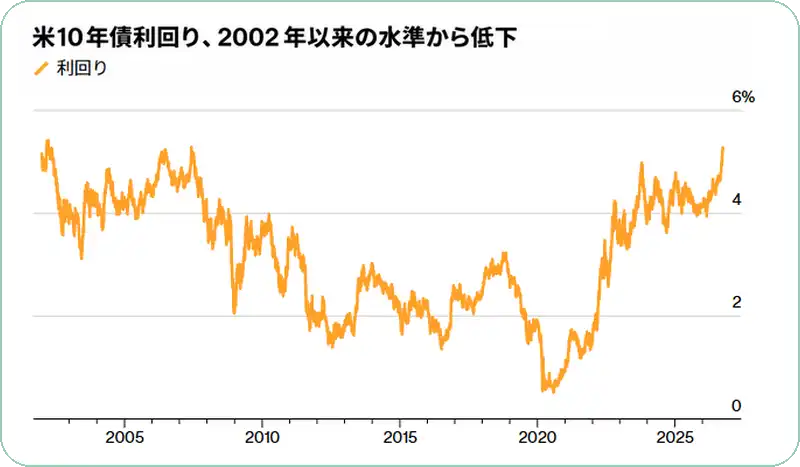
(出典: Bloomberg)
2. 2027年の成長とインフレの鈍化を見込む
長期金利はピークに近づいていると考える
先物市場は、10月の利上げを織り込まなくなりました。私は、FRBには年末まで待ち、追加の利上げが必要かどうかを判断する余裕があると思います。私は、そのころにはイランとの戦争は終わっているはずだと見ています。そうなればエネルギー価格は下がり、インフレ率の
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知