昨日は原油価格と金利が再び上昇し、株式などのリスク資産は大きく下落しました。WTI原油は1バレル92ドルを上回り、米10年国債利回りは一時5.14%まで上昇しています。とりわけ投資家を驚かせたのは5年国債です。700億ドル規模の入札が低調に終わった後、5年債利回りは2007年以来初めて5%を超えました。 インフレを抑えるためにFRBの追加利上げが必要になるという懸念が強まっています。
ただ、私は債券市場の急落が、ドナルド・トランプ大統領にイランとの戦争からの撤退を早める圧力になると考えています。10月、あるいはそれより早く、市場の予想を変える出来事が起きるかもしれません。今朝も昨日の下落を引き継ぐ動きが見られます。
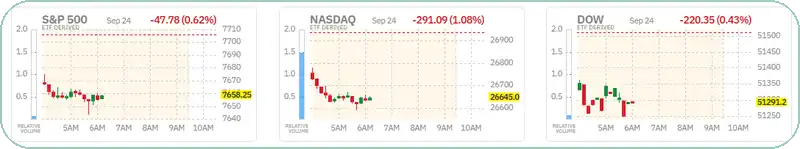
(出典: Finviz)
金利上昇の背景はインフレだけではない
私は、昨日の幅広い年限にわたる金利上昇には、インフレへの不安だけでなく、力強い経済成長も大きく関わっていると見ています。それ自体は必ずしも悪いことではありません。私が最も重視する、足元の景気を映す指標が昨日発表され、米国経済が非常に活発であることを示しました。
エネルギー価格が急騰している中では意外に思えるかもしれません。それでも私は、強い景気があれば、強気相場は一時的な借入コストの上昇を乗り切れると考えています。「一時的」と見るのは、戦争が終わりホルムズ海峡が再開されれば、供給制約によるインフレ圧力が和らぐと考えるからです。
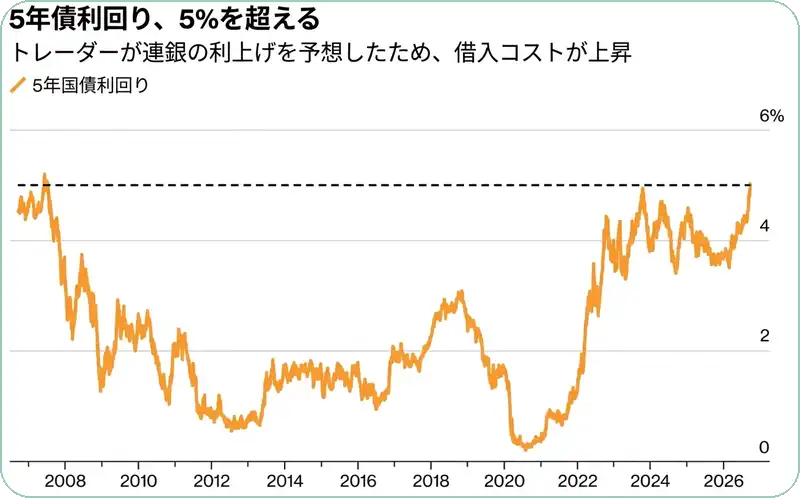
(出典: Bloomberg)
国債入札と市場金利
【補足】入札の不調で利回りが上がる理由
国債の買い手が想定より少ないと、国債の価格は下がり、利回りは上がります。今回の5年債入札の後に利回りが5%を超えた動きは、政府の資金調達コストが上がっていることを示しています。
9月の総合PMIは58.4に上昇
S&Pグローバルが昨日発表した9月のサービス業・製造業の企業調査は、予想以上に強い内容でした。米国の企業活動は過去5年で最も速いペースで拡大しています。景気が後退に向かう直前、まして弱気相場に入る直前に見られる姿ではありません。
総合購買担当者景気指数の速報値は、8月の56.0から9月には58.4へ上昇しました。2021年7月以来、最も強い拡大を示しています。
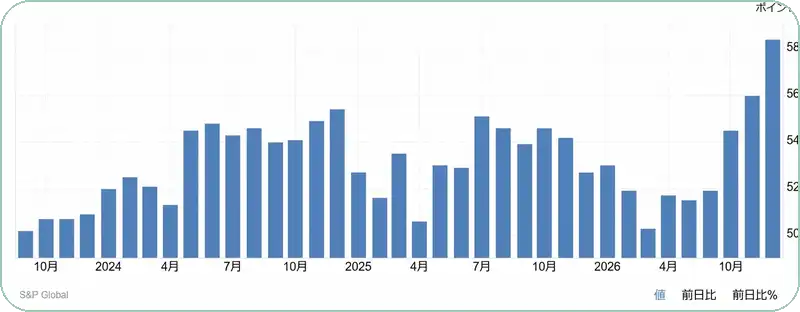
(出典: Trading Economics)
PMIの数字が示すもの
【補足】PMIは50を境に読む
購買担当者景気指数は、企業に生産や受注などの変化を尋ねて集計する指標です。50を上回れば前月より活動が拡大、50を下回れば縮小を示します。今回の58.4は、拡大の勢いが8月より強まったことを意味します。
サービス業が主導し、製造業にも広がる
拡大をけん引したのは経済規模の大きいサービス業ですが、製造業も大きく遅れを取ってはいません。両部門で新規受注と受注残が増え、雇用は2022年6月以来の速さで増加しました。需要の増加は主として国内から来ています。
S&Pグローバルのチーフ・ビジネス・エコノミスト、クリス・ウィリアムソン氏は、この調査が9月の経済活動について年率5%の成長ペースを示唆すると述べています。アトランタ連銀が示す今年第3四半期の実質GDP成長率推計の5.1%とも方向が一致します。
景気推計の読み方
【補足】年率5%とGDPNowの5.1%
「年率」は、足元の成長ペースが1年間続いたと仮定して表す方法です。調査から推計した9月の5%は9月の活動ペースを示し、アトランタ連銀の5.1%は第3四半期全体の実質GDP成長率の推計です。対象期間と算出方法が異なるため、同じ数字としては扱えません。
強い成長には物価面の代償もある
この成長の難しい点は、FRBが需要を抑えてインフレ率を下げようとしている時期に起きていることです。この報告を読んで、私はFRBの利上げが慎重なだけでなく、おそらく必要な判断だったと認めざるを得ません。
9月の企業の仕入れコストは4年ぶりの速さで上昇しました。主因はエネルギー価格の急騰による燃料費と輸送費です。いま米国経済は力強く伸びています。それはAIの拡大だけで生まれたものではありません。サービス業と製造業の双方に広がっています。
債券利回りの上昇に加え、FRBがさらに利上げするという見方が強まれば、中間選挙を控えたトランプ政権には、エネルギー費用と輸送費を引き下げる圧力がかかるはずです。私には、イランとの戦争を緩和するか終結させる以外に、解決策は見えません。
それが私の考える「10月のサプライズ」です。実現すれば債券利回りがピークを打ち、株式市場全体の調整にも底が見え、年末に向けた上昇の土台になると考えています。
 ローレンス・ フラー