FRBは利上げした。私の予想は外れたが、強気相場は終わらない
 ローレンス・ フラー
■FRBは0.25%利上げしたが、新たな利上げ局面の始まりではない
筆者は据え置きを予想して外したと認めつつ、今回は債券市場をなだめ、インフレと戦う姿勢への信認を取り戻すための象徴的な一手だと位置づけています。
■長期金利が下がらなかったことが最大の誤算
10年債は5.02%、2年債は4.74%へ上昇しました。利上げしても長期金利が下がらない点に、9月後半の相場の荒さが表れています。
■10年債5%は異常ではなく正常への回帰
金利上昇で予想PERは圧縮されているものの、利益成長がそれを吸収しており、S&P500は最高値から3%の下落にとどまっています。
■8月の小売売上高が景気の加速を裏づけた
1.2%増は5カ月ぶりの大きさで、コントロールグループは2年ぶりの1.4%増。アトランタ連銀の第3四半期予測は5.1%へ引き上げられ、うち消費の寄与が2.8%とAIインフラの1.3%を上回っています。
FRBは昨日、政策金利を0.25%引き上げ、3.75〜4.00%としました。FF金利先物が90%超の確率を織り込んでいたとおりで、市場参加者にとって驚きはありません。
私は据え置きの可能性が高いと考えていました。足元でディスインフレの流れが出ていたことに加え、今のインフレ水準に対して利上げが効く場面ではないと見ていたからです。この読みは外れました。ただ、意外だったのはむしろ市場の反応の鈍さです。主要指数は下落し、それ以上に重要なこととして、私が予想したようには長期金利が下がりませんでした。 10年債利回りは5.02%で引けています。将来のFF金利の着地点を映す2年債利回りも4.74%へ上昇しました。9月の残りは、相場にとって荒れた展開を示唆する動きです。
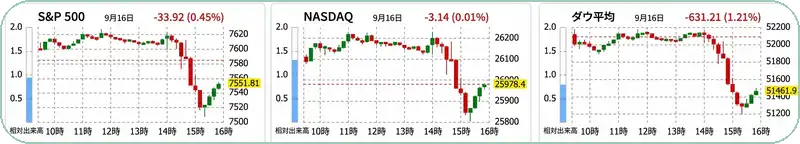
(出典: Finviz)
新しい利上げ局面の始まりではない
ウォーシュ議長は、トランプ大統領の意向よりもFRBの信認と独立性を明確に重んじています。大統領は今回の決定に即座に不快感を示し、金利は1%以下であるべきだと主張しました。それが実現することはありません。
とはいえ私は、今回の利上げを新たな利上げサイクルの始まりとは見ていません。債券市場をなだめ、願わくばインフレと戦う姿勢への信認を取り戻すための、象徴的な一手という位置づけです。ウォーシュ議長は先行きの指針を示しませんでしたが、他のFRB高官は示しました。下のドットプロットを見ると、2人を除く全員が年内にもう一度の利上げを見込んでいます。
ドットプロットの読み方
【補足】ドットプロットとは
- 何を示すか: FOMCの参加者一人ひとりが、将来の政策金利をどの水準と考えているかを点で示した図です。誰の点かは公表されません。
- 注意点: 約束でも決定でもなく、その時点での見通しにすぎません。状況が変われば次回の図は動きます。
- 本節の論点: 2人を除く全員が年内もう一度の利上げを見込んでいますが、筆者はこれを実際の計画というより、インフレ期待の管理と債券市場の沈静化を狙ったものと読んでいます。
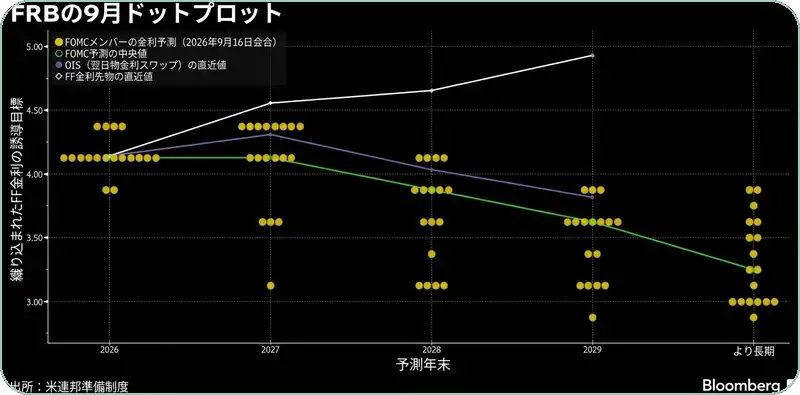
(出典: Bloomberg)
この見通しは、再び利上げする計画というより、インフレ期待を管理し債券市場を落ち着かせるためのものだと私は考えています。今から中間選挙までの間にインフレが目に見えて悪化しない限り、10月末の選挙直前に利上げする可能性は極めて低いでし
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知