私は利上げなしに備えている。長期金利は上がり、株価は下がるだろう
 ローレンス・ フラー
■10年債が2007年以来はじめて5%を突破
WTI原油は105ドル、ブレント原油は108ドルを超えました。50日移動平均線を上回るS&P500の構成銘柄は35%まで減りましたが、均等加重の指数は最高値から4%下にとどまっています。
■利上げでは物価は下がらない
今回の値上がりは供給の衝撃によるもので、需要の増加ではありません。実質賃金は下がっており、住宅ローンは6.75%。市場がすでにFRBの代わりに引き締めを実行しました。
■それでも市場の予想にFRBが逆らったことはない
国債を売って政策に異を唱える投資家が反乱を起こせば、10年債は5%をはるかに超え、株価指数は一面の赤になると見ています。
■物価の数字は下がる方向にある
関税による一度きりの押し上げが抜け、コアPCEの3か月年率は3.3%から2.9%へ下がる公算です。エネルギー高も、他の支出を減らすことでやがて物価を下げる方向に働きます。
■私は少数派の側に立つ
FRBは据え置くと考えています。短期的な痛みが出れば、決算発表が始まるまでに持ち高を増やす機会として受け止めます。間違っていても、利上げは長期金利を下げ株価を上げる方向に働くため害はありません。
昨日も同じ絵が続きました。原油価格と金利の上昇が主要な株価指数を押し下げています。株式市場にとって歴史的に最も成績の悪い月のなかでの出来事です。
- WTI原油は1バレル105ドルを超え、ブレント原油は108ドルを上回りました
- 10年債利回りは2007年以来はじめて5%を突破しました
エネルギー価格の急騰がインフレへの警戒を煽り、長期国債の利回りを押し上げています。
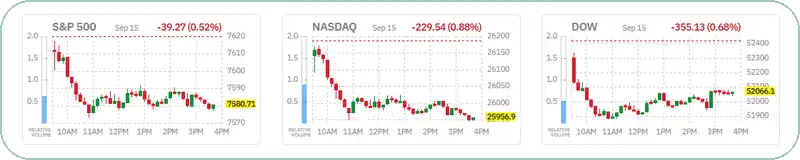
(出典: Finviz)
傷が浅いのはなぜか
市場の内側はかなり傷んでいます。50日移動平均線を上回っているS&P500の構成銘柄は、いまや35%にすぎません。
それでも価格の振れ幅は小さいままで、均等加重のS&P500は過去最高値からわずか4%下にいます。
数週間前に「10年債が5%になる」と言われていたら、私はもっとひどい傷を予想したはずです。
支えているのは3週間後の決算
下落がこれ以上悪化していない理由は、第3四半期の決算発表まであと3週間という位置にあるからです。そしてそれは、またしても見事な内容になるはずです。
これが長期金利の上昇を打ち消しています。長期金利は将来の利益の流れを現在の価値に割り引くときに使われ、株式の評価倍率を押し下げる方向に働くからです。
債券市場がFRBに送っている合図
債券市場はFRBに明確なメッセージを送っています。今年5月に物価が天井を打ってから始まった減速の流れを、金融引き締めによって確かなものにせよ、というものです。
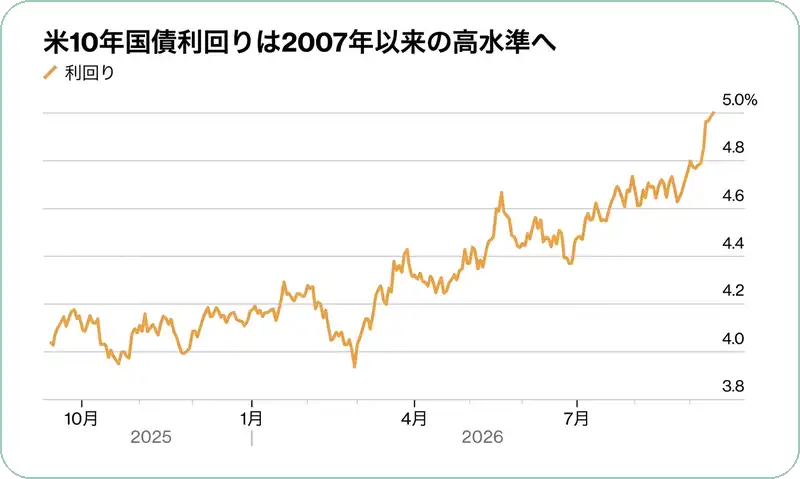
(出典: Bloomberg)
【補足】長期金利が上がると株式の評価が下がる理由
株価は、その会社が将来生み出す利益を現在の価値に置き換えたものと考えられます。置き換えるときの割引に使われるのが長期金利です。 金利が高いほど、遠い将来の利益ほど大きく割り引かれます。業績が変わらなくても、金利が上がるだけで理論上の価値が下がるのはこのためです。10年債が5%に達したいま、株式が耐えているのは、目前に控えた決算がそれを打ち消すと市場が見ているからです。
利上げをしても物価は下がらない
利上げは、インフレ率を下げるという点では無駄に終わります。今回の値上がりは供給の衝撃によるものであって、需要の増加によるものではないからです。
完全雇用に近い状態でありながら、物価変動を除いた実質の賃金は下がっており、購買力は目減りしています。
そして
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知