FRBが水曜に利上げしても、相場の先行きは変わらない
 ローレンス・ フラー
■コアCPIは2.4%と2021年3月以来の低さ
ヘッドラインは3.4%で横ばいでしたが、コアは低下しました。いま物価を押し上げているのはエネルギーであって、経済の過熱ではありません。
■問題は需要ではなく供給
ディーゼルが1ガロン6ドルという記録的水準に達しました。ホルムズ海峡の封鎖が主因で、0.25%の利上げでは解決しません。K字型の経済で信用を締めれば、FRBがもっとも助けたい層が傷つきます。
■FF金利と米2年債利回りの差は2022年より狭い
2022年は利回りが急激に上昇しFRBが追いかける形になりました。今回の上昇は緩やかで、後手の度合いは当時ほどではありません。
■中間段階の利上げ後、6か月後は上昇が多数
直後1か月は7回中6回がマイナスでしたが、6か月後は71%が上昇し平均も4%高でした。大きな損失は11回利上げした2022年だけです。私は下落局面を株式のエクスポージャーを増やす機会として使います。
先週の株式市場は、原油価格の急騰と金利上昇という二つの打撃を同時に受けました。なかでも被害が大きかったのは小型株と中型株の指数です。
これは私が9月相場について書いてきた見立てのとおりですが、水曜に控えるFOMCによって、賭け金は一段と上がりました。
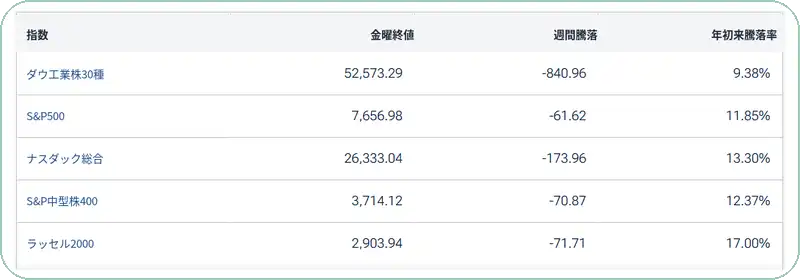
(出典: T. Rowe Price)
イランでの軍事行動の激化と、中東全域への紛争の広がりが、投資家の心理を重くしています。消費者はガソリン価格の再上昇に苦しみ、企業は記録的な高値のディーゼル価格に直面しています。
インフレへの懸念と膨らむ財政赤字を背景にした長期金利の上昇が、強気相場の安定性と勢いに対する不安を煽っているのも無理はありません。
逆風と追い風の綱引き
地政学的なリスクを打ち消しているのが、底堅い経済と目覚ましい企業利益の伸びです。AIインフラへの旺盛な設備投資と、それが経済のさまざまな分野にもたらしつつある生産性の向上がこれを支えています。
雇用も堅調を保っています。新規失業保険申請件数は過去最低の水準近くで推移しており、失業率は完全雇用に近いことを示しています。
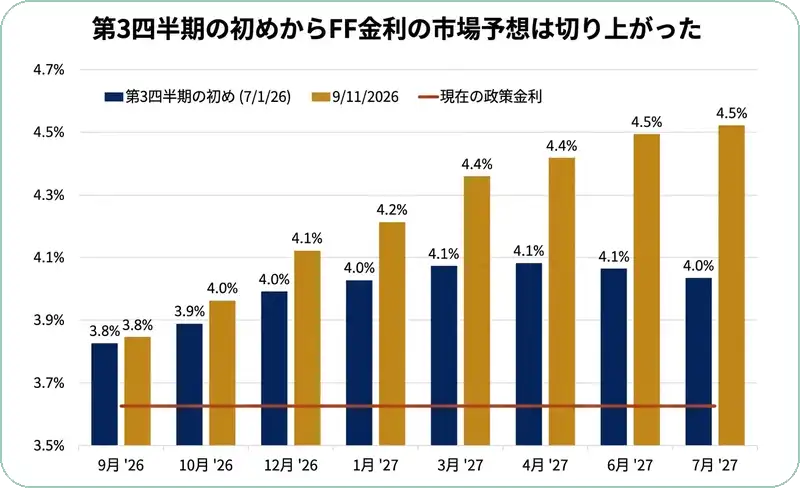
それでもインフレは5月の天井から改善したとはいえ粘り強く、市場参加者はFRBの利上げをほぼ確実と見ています。この逆風と追い風の綱引きにおいて、当面の相場の方向を決めるのは、FRBの政策決定とその理由の説明になるでしょう。
物価の実態は改善している
先週のインフレ指標はおおむね予想どおりでしたが、それでも投資家の総意は利上げの織り込みを9割近くまで引き上げました。
- 消費者物価指数(CPI)は8月に前年比3.4%で、7月から横ばい
- ただし変動の大きい品目を除いたコアは2.4%まで低下し、これは2021年3月以来の低さ
- 生産者物価指数(PPI)は5.4%、コアは4.6%で7月の4.3%から上昇
犯人はエネルギーコストの高さです。5月の天井のあと始まった物価の減速そのものは、まだ崩れていません。
【補足】コアCPIとヘッドラインCPIの違い
ヘッドラインは生活実感に近く、食品とエネルギーを含んだ全体の物価です。コアはそこから値動きの荒い食品とエネルギーを除いたもので、物価の基調的な流れを見るために使われます。 今回はヘッドラインが3.4%で高止まりする一方、コアは2.4%まで下がりました。つまりいま物価を押し上げているのはエネルギー
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知