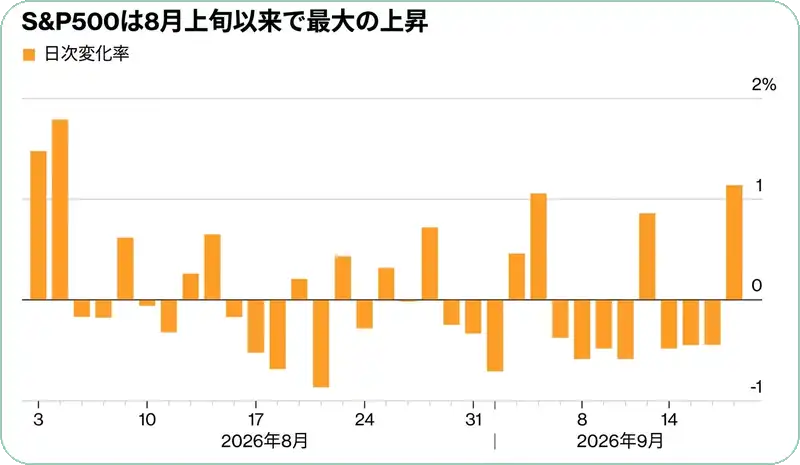
一日遅れの反応でした。FRBが政策金利を0.25%引き上げたあと、株式と債券がそろって買われています。主要指数は6週間ぶりの大きさとなる上昇を記録し、10年債利回りは5%を割り込んで4.95%で引けました。原油も下落し、インフレへの警戒がいくらか和らいでいます。
中央銀行が物価の安定という使命を果たせる——投資家はその確信を取り戻しつつあるように見えます。足元の経済指標の強さは、FRBにそのための時間的猶予を与えたということでもあります。
(出典: Finviz)
市場はFRBを信じ直した
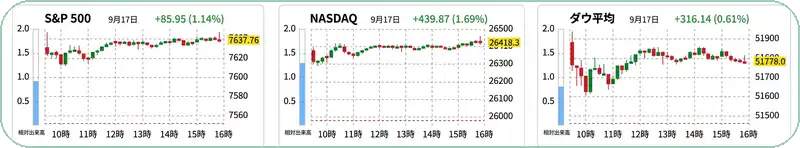
S&P500(SPY)は1.14%、NASDAQ(QQQ)は1.69%、ダウ平均(DIA)は0.61%の上昇でした。S&P500にとっては8月上旬以来の大きさです。
きっかけは指標の強さにもあります。極めて強い小売売上高が発表された翌日、週次の新規失業保険申請件数が19万6,000件まで減少しました。過去1年で3番目に少ない水準です。労働市場が崩れていないことを示す数字が、続けて2本出てきたことになります。
新規失業保険申請件数の見方
【補足】週次の新規失業保険申請件数とは
- 何の数字か: 週に1回、米労働省が発表する、新たに失業保険を申請した人の数です。月次の雇用統計より1カ月近く早く出るため、労働市場の変調をいち早く映します。
- 水準の目安: 20万件前後は歴史的に見てかなり低い水準で、30万件を超えてくると景気後退が意識され始めます。今回の19万6,000件は前者にあたります。
- 本節の論点: 利上げ直後にもかかわらず労働市場が悪化していないことが、「FRBはインフレと戦う余裕がある」という見方を支えています。
(出典: Bloomberg)
良い知らせと、まだ残る悪い知らせ
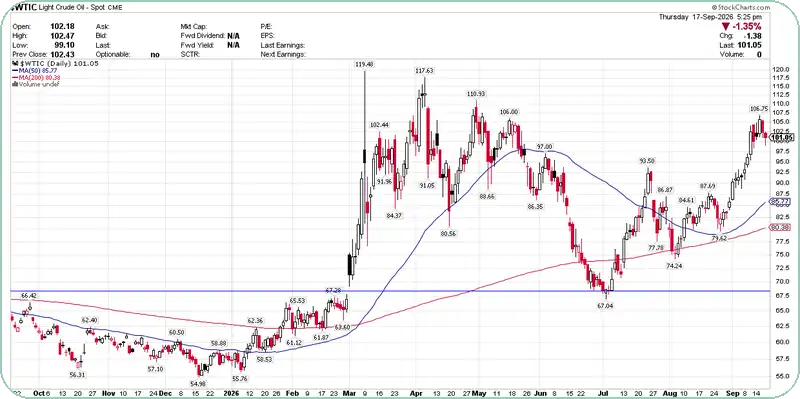
原油と長期金利が下を向いたのは良い知らせです。悪い知らせは、WTI原油が依然として1バレル100ドルをうかがう水準にあり、長期金利も2007年以来の高さの近くにとどまっていることです。
重要なのは水準そのものより変化の方向です。この改善が続くなら、第3四半期の決算発表に向けて強い追い風になります。
私の一番の懸念はそこではありません。株式市場の強さと足元の経済指標の堅調さが、大統領にイランとの戦争を続ける自信を与えてしまうことです。今日のインフレ問題の主因はこの紛争にあり、それが長期金利に上昇圧力をかけています。かつては、エネルギー価格の高騰と借入コストの上昇が紛争の判断材料に含まれていました。いまはもう、その計算が働いているようには見えません。
経済や市場の予測より、地政学的な出来事の予測のほうがはるかに難しいものです。しかし投資家はいま、それを強いられています。
9月の5%調整は想定の範囲内
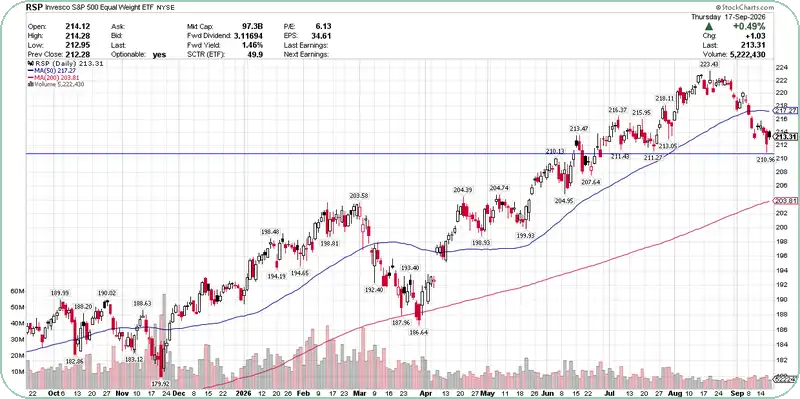
均等加重のS&P500で見ると、9月に入ってから最高値より5%下げています。1年で最もパフォーマンスの悪い月に例年見られる動きと一致しており、私が想定していた範囲内です。
これが底かどうかは、私の見方では原油価格と金利にすべてがかかっています。良い知らせは、10月に入れば決算発表が焦点を移してくれること、そして11月から株式市場にとって季節的に最も強い時期が始まることです。
均等加重という見方
【補足】均等加重のS&P500とは
- 通常のS&P500との違い: 通常の指数は時価総額の大きい銘柄ほど影響が大きくなります。均等加重では500社を同じ比率で持つため、平均的な銘柄がどう動いているかが見えます。
- なぜ見るのか: 巨大テック数社が指数を押し上げている局面では、通常の指数は堅調でも中身は弱いということが起こります。均等加重はその差を映します。
- 本節の論点: 指数ベースの下げより、平均的な銘柄で測った5%という下げ幅のほうが、いまの相場の実態に近いと私は見ています。
(出典: StockCharts.com)
均等加重S&P500ETF(RSP)は213.31ドルで引け、8月の高値223.43ドルから下げてきました。50日移動平均線(217.27ドル)を下回る一方、200日移動平均線(203.81ドル)はまだ大きく下にあります。
相場の内部はまだ傷んでいる
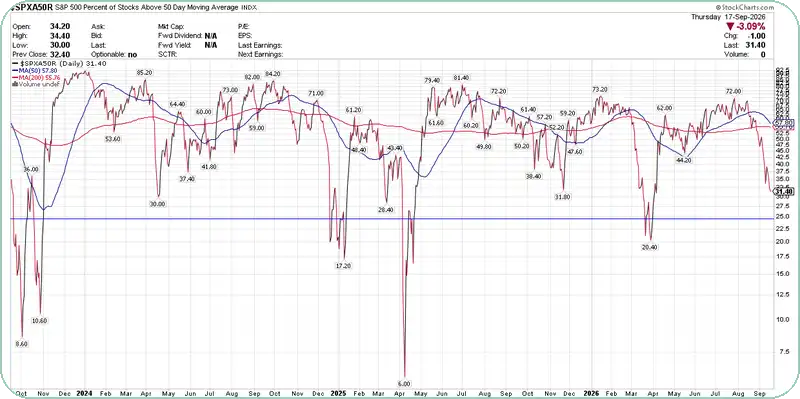
S&P500の構成銘柄のうち、短期の移動平均線(50日線)を上回っている銘柄の比率は31%まで低下しました。
変動の大きい局面では、この指標は通常この水準のすぐ下で底を打ちます。ただし極度のストレスがかかる局面では、さらに大きく下げることもあります。この比率が再び上向き、市場の裾野の広がりが改善してくること——それが、警戒すべき局面を抜けたというより強いシグナルになると私は考えています。
市場の裾野を測る指標
【補足】50日移動平均線を上回る銘柄の比率とは
- 何を測るか: S&P500の500社のうち、直近50営業日の平均株価を上回っている銘柄が何%あるかを示します。指数の値動きではなく、上昇している銘柄の数を数える指標です。
- 読み方: 指数が持ちこたえていてもこの比率が下がり続けている場合、一部の大型株だけが指数を支えている状態を意味します。逆に比率が上向けば、買われる銘柄が増えていることになります。
- 本節の論点: 31%という水準は、過去の調整局面で底入れが起きてきた帯のすぐ上にあたります。私はここから上向くかどうかを見ています。
(出典: StockCharts.com)
反発の条件は2つに絞られた
10年債利回りが5%を下回り続けること
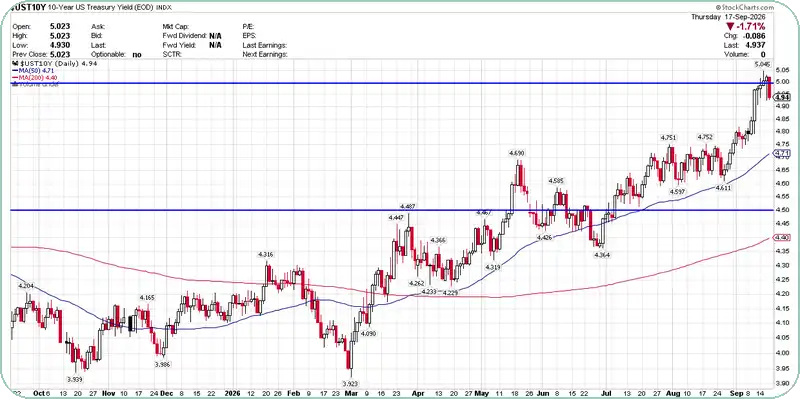
戻りを作る要因として考えられるのは、まず長期債に買いが入り続け、10年債利回りが5%を下回って推移することです。
その条件は整いつつあります。直近2回の米国債入札が好調だったこと、そして個人の資金が債券の投資信託やETFへ厚く流れ込んでいることを踏まえれば、この利回り水準の債券に対する需要は明確にあります。iシェアーズ米国債20年超ETF(TLT)のような長期債商品への資金流入は、その表れです。
私は年末までのどこかで10年債利回りが4.75〜5.00%の範囲で天井を打つと見ていました。ただ、こんなに早くその上限を試しに行くとは想定していませんでした。
(出典: StockCharts.com)
原油が100ドルから下がること
もう一つは、原油が1バレル100ドルの水準から後退することです。そしてそれは、すでに始まっています。
米国経済は、原油と金利がともに上昇する中でも底堅さを保ってきました。この2つがピークを打って下げに転じ、そこへ第3四半期の決算発表が重なれば、主要指数は最高値を更新すると私は考えています。
(出典: StockCharts.com)
第4四半期に相対的に優位になりうる分野
仮にそうなった場合、いま最も水準を切り下げているのは、金利感応度の高いセクターです。足元の金利環境で徹底的に叩かれてきた分野が、そのまま巻き戻しの余地を抱えていることになります。
具体的には、不動産セレクト・セクターSPDRファンド(XLRE)、公益事業セレクト・セクターSPDRファンド(XLU)、一般消費財セレクト・セクターSPDRファンド(XLY)が対象です。原油と金利がピークを打ったという前提が満たされれば、これら3分野は第4四半期に市場平均を上回るパフォーマンスになると私は見ています。前提が崩れれば、この見立ても崩れます。
 ローレンス・ フラー