9月の株と債券の下げは、第4四半期への贈り物だと私は見ている
 ローレンス・ フラー
■9月は株より債券が厳しい月だった
金利の変動を受けやすい債券を抱えていた投資家は大きく下げました。一方、短期の金融資産で運用してきた人には機会が現れたというのが著者の見方です。
■10年債5.3%でも株が崩れないのは経済が強いから
10年債利回りは歴史的に名目GDP成長率をたどってきました。2025年が約5%、今年は6%に近く、超低金利だった時期のほうが例外だと見ています。
■指数は持ちこたえても平均的な銘柄は下げている
50日移動平均線を上回るS&P500構成銘柄は21%で深く売られすぎた領域。均等加重の指数は最高値から6.6%下げ、売られすぎの水準に近づいています。
■中間選挙の年の第4四半期は平均6.6%上昇
選挙のない年の3.4%のほぼ2倍で、10月単月も平均3%です。燃料価格と民主党の勝率は連動しており、戦争の終結が10月のサプライズになると著者は見ています。
9月は、株式市場にとって1年でもっとも成績の悪い月という評判どおりの月になりました。ただし今年は、債券市場にとってのほうがさらに厳しい月でした。
イールドカーブ全体にわたる利回りの急拡大は、金利変動の影響を相応に受ける債券を保有していた投資家に大きな損失をもたらしました。しかし私は、金利上昇を見越して、短期の金融資産で運用するファンドに現金を置いてきた人にとっては、またとない機会が現れたと考えています。
実のところ、先月の両資産の下げは、10月から始まると私が見ている年末にかけての上昇を前に、現金を動かす最後の機会になるかもしれません。 点火装置になるのはイランとの戦争の終結です。ホルムズ海峡が再び開き、エネルギー価格が下がり、それによってインフレへの懸念が和らぎます。
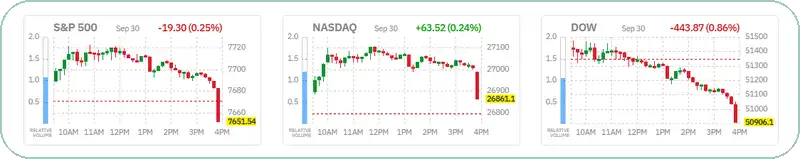
(出典: Finviz)
10年債5.3%でも株が崩れない理由
きわめて重要な10年国債の利回りが5.3%という重さの下で、株式市場が崩落していない理由は、経済の強さにあると私は考えています。
その成長をどこから持ってきているのかという点を、多くの投資家は好まないかもしれません。持続性への疑問も生みます。それでもいまのところ成長は成長であり、それが企業利益を支えています。
利回りの上昇は正常への回帰
さらに言えば、利回りの上昇は正常な状態への回帰です。10年債利回りは、歴史的に見て名目GDP成長率をたどってきました。
- 2025年の名目GDP成長率はおよそ5%
- 今年は6%に近い水準で推移
世界金融危機とパンデミックのあとに続いた超低金利のほうが、例外だったのです。
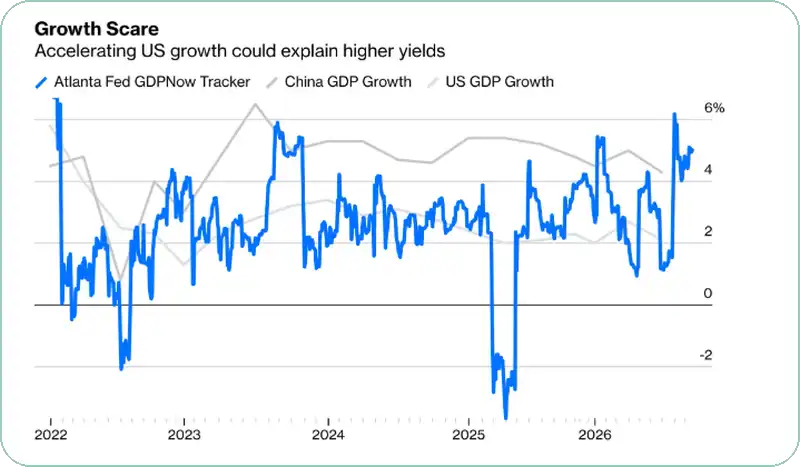
(出典: Bloomberg)
【補足】名目GDPと長期金利が結びつく理由
名目GDPは、実質の成長率に物価の上昇分を足したものです。経済全体が年に何%の速さで大きくなっているかを、金額ベースで表した数字だと考えてください。著者は、10年債利回りが歴史的に名目GDP成長率をたどってきたという関係を根拠に、足元の利回り上昇を正常な状態への回帰と捉えています。 名目成長が5〜6%あるなかで10年債が5%台にあることは、その見方に沿えば自然な姿ということになります。異常だったのは、危機のあとに続いたゼロ近傍の時期のほうだ、というのが著者の立場です。
景気はすべての気筒で点火している
昨日の経済指標は、景気の拡大がすべての気筒で
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知