米2年債利回り5%が分岐点:消費の底堅さと金利安定の条件
 ローレンス・ フラー
■米2年債利回り5%が分岐点
米10年国債利回りが5.34%に達する一方、2年債は4.84%で週を終えました。筆者は2年債の5%超が景気後退への懸念を強める可能性を指摘しています。
■雇用と賃金の鈍化が安心材料
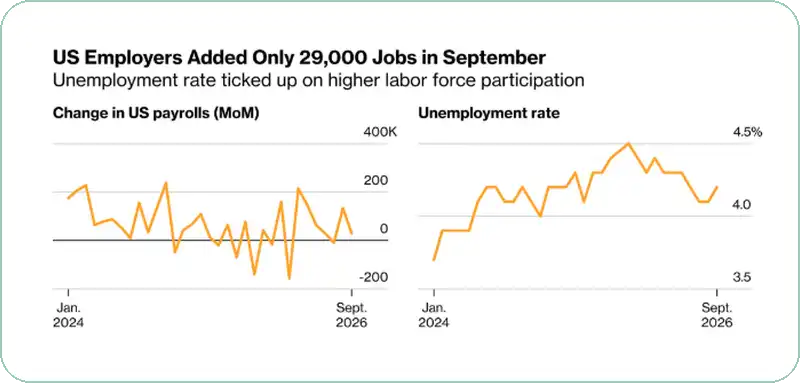
9月の雇用増は2万9,000人、過去3カ月平均は5万1,000人でした。賃金の前年比上昇率は3%に鈍化し、需要がインフレを押し上げる懸念は和らいでいます。
■親との同居が消費余力を生む
35歳未満の約2,500万人が親と同居し、約70%は就業しています。住居費を負担せずに済むことが、実質賃金が低下しても消費が伸びる一因だと筆者は考えています。
■金利安定がセクター回復の条件
筆者はAI活用による効率改善や財政赤字削減、債券需要の拡大が金利を安定させると見ています。成長が続き金利が安定すれば、金利敏感セクターの持ち直しを予想しています。
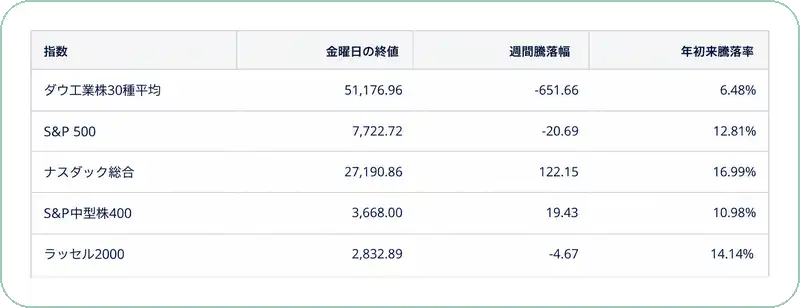
1. 原油高と金利上昇のなかで主要指数はまちまち
先週の主要株価指数はまちまちの動きでした。地政学的な情勢を踏まえれば、私は健闘したと評価しています。イランとの戦争は終結の見通しが立たないまま続いており、ドナルド・トランプ大統領はこの地域に兵員と軍艦を追加派遣しています。私は、交渉に応じさせるための威嚇の一環だとみています。このため原油価格は高止まりしており、WTIは90ドル超、ブレントは100ドル超で推移しています。これも一因となって、幅広い年限の国債で金利が再び上昇し、米10年国債利回りは5.34%と、数十年ぶりの高水準を更新しました。投資家が予想するFRBの政策金利の水準を映すとされる米2年国債利回りは、4.95%まで上昇した後、4.84%で週を終えました。FF金利の誘導目標レンジは現在3.75~4.00%です。市場は今後1年間に少なくともあと4回の利上げを織り込んでいることになります。私は、その見方には大いに疑問を持っています。
2. 成長は堅調、雇用と賃金の伸びは鈍化
GDPの上方修正と10月の利上げ観測
明るい材料は、金利上昇の背景に堅調な経済成長もあることです。米経済分析局は、個人消費、設備投資、政府支出が当初の予測を上回って伸びたことを受け、第2四半期の経済成長率を0.7ポイント上方修正し、2.2%としました。アトランタ連銀は現在、第3四半期のGDP成長率を3.7%と推計しています。個人消費が2.2ポイント寄与し、成長をけん引したとみています。米供給管理協会によると、9月の製造業景況指数は9カ月連続で活動の拡大を示しました。新規受注と雇用は堅調でしたが、投入コストはなお極めて高い水準にあります。一方、8月の個人消費支出(PCE)価格指数の上昇率は予想を下回る3.4%となり、前月と同水準でした。さらに、金曜日の雇用統計が予想より弱かったことで10月の利上げ観測が消え、市場はこれを好感しました。
【補足】図2の日本語訳
図の表題は「米国の9月の雇用者数増加はわずか2万9,000人」、副題は「労働参加率の上昇に伴い、失業率が小幅上昇」です。左図は米国の雇用者数の前月比増減で、目盛りの400Kは40万人、200は20万人、0は0人、−200は20万人減を表します。右図は失業率で、目盛りは3.5%、4.0%、4.5%です。両図の期間は2024年1
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知