最高値を更新するS&P500 強気相場を支える企業利益の拡大
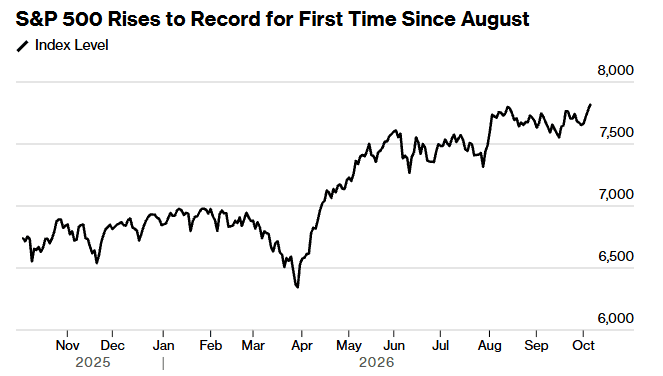
 ローレンス・ フラー
- 企業利益の拡大が中心的な追い風 筆者は、地政学リスクや金利上昇などの逆風を総合しても、企業利益の成長がそれを上回ると考えています。
- 幅広い銘柄の調整に投資機会を見いだす S&P500均等加重指数は8月の高値から約7%調整しました。筆者は金利上昇への懸念がピークを迎える可能性に注目しています。
- 増益予想の上方修正で予想PERが低下 原稿では、第3四半期の増益率予想を29.5%、2026年通年を32%超とし、予想PERが約26倍から19倍へ低下したと説明しています。
- 歴史的傾向も強気見通しを支える材料 筆者は中間選挙後1年間の過去の実績と、2027年までの景気拡大見通しを挙げています。ただし、いずれも将来のリターンを保証するものではありません。
1. 最高値更新で弱気派は見通しの再考を迫られる
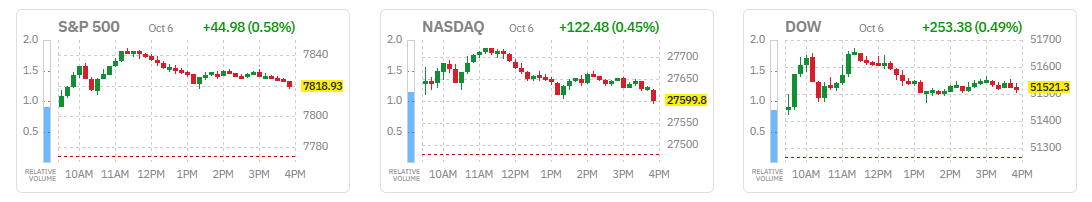
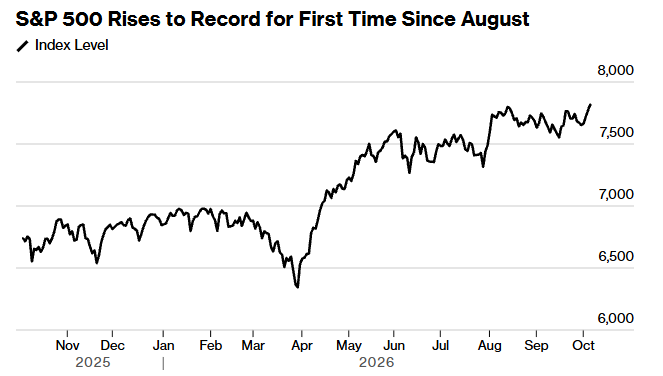
2022年10月に今回の強気相場が始まって以来、弱気派は相場の天井を見極めようとしてきました。しかし、昨日のようにS&P500が史上最高値を更新するたびに、見通しをいったん白紙に戻さざるを得なくなっています。昨日の最高値更新をけん引したのは一握りの大型テクノロジー企業でしたが、最も上昇したセクターは公益でした。ヘルスケアを除くすべてのセクターが値上がりしています。幅広い年限で米国債利回りが低下したことがきっかけとなりましたが、投資家は今回も好調な四半期決算が続くと見込み、それに備えてポジションを取っているのだと私は考えています。第4四半期の上昇相場は、すでに本格的に始まっているようです。
出典:Finviz
投資家が懸念すべきことはあるのでしょうか。もちろんです。強気相場でも弱気相場でも、常に逆風と追い風がせめぎ合っています。いまは地政学的な混乱、エネルギーコストと金利の急上昇、極めて低調な消費者心理、膨らむ連邦政府の債務と財政赤字があります。一方で、好むと好まざるとにかかわらず、社会を大きく変える新しい技術が誕生し、景気は力強く拡大し、企業利益も急増して過去最高を記録しています。重要なのは、逆風と追い風を総合的に比較し、どちらが強いかを見極めたうえで適切に方針を定め、その後も状況に応じて調整し続けることです。私の見方では、依然として強気派が優位に立っており、今回の史上最高値更新もそれを裏付けています。
出典:Bloomberg
2. 大型株の陰で進んだ調整は幅広い銘柄の機会になるか
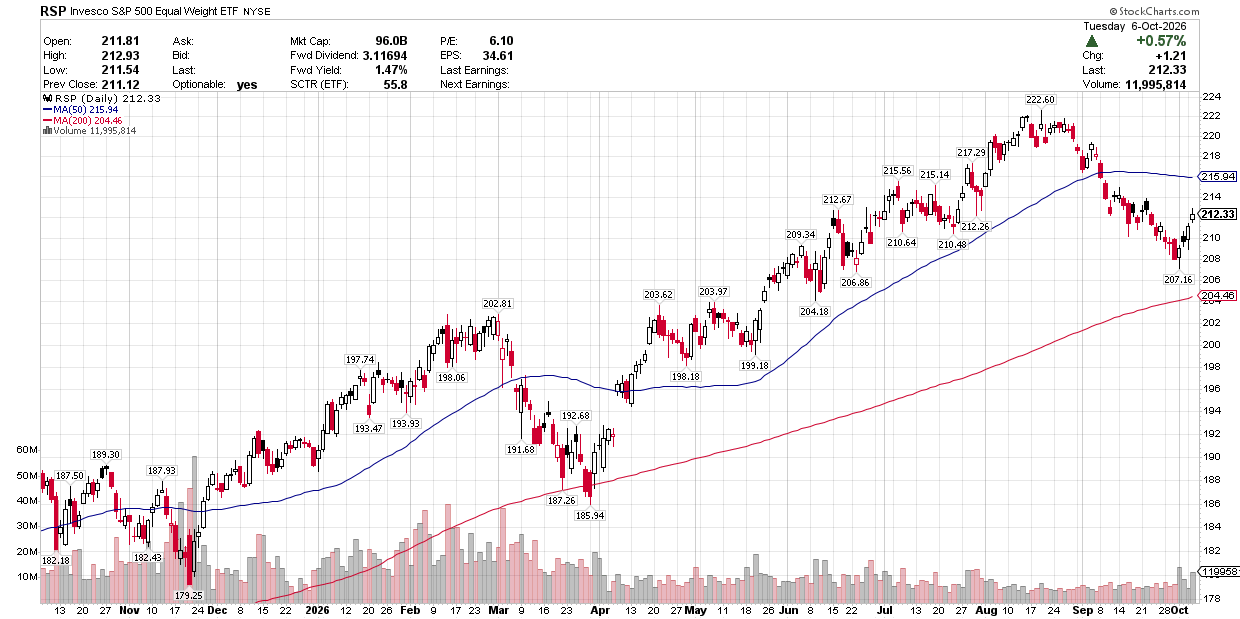
予想どおり、9月は株式投資家にとって厳しい月となりました。S&P500の下落はごく小幅にとどまりましたが、小型株と中型株の指数は、それよりはるかに大きく下落しました。一握りの超大型テクノロジー株の好調さに隠れることができないS&P500均等加重指数も、8月の高値から約7%調整しました。この動きは、トランプ大統領がイランとの戦争を始めた直後の今年3月に始まった8%の調整と、よく似ています。どちらの局面でも、この指数は長期移動平均線付近まで下落し、買いの機会となりました。
出典:StockCharts
【補足】均等加重指数が映すもの
通常のS&P500は時価総額の大きい企業ほど値動きへの影響が大きくなります。均等加重指数は、構成企業の比重を定期的に同じ水準へそろえるため、一部の超大型株に左右されにくくなります。著者がこの指数に注目するのは、幅広い銘柄の調整を見るためです。
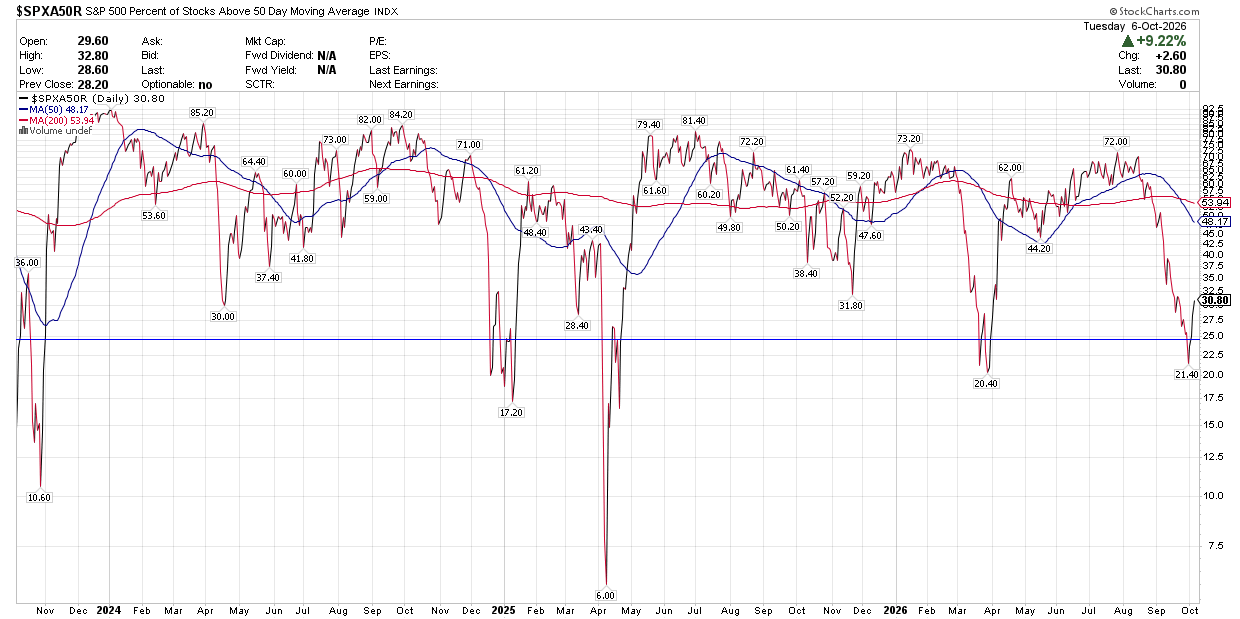
3月には戦争の不確実性と原油価格の急騰が不安を招きましたが、いまの懸念は金利の急上昇により強く結び付いています。小規模な企業は借入への依存度が高い傾向にあるため、こうした企業と、金利動向に最も敏感なセクターが特に大きな打撃を受けました。投資家は、マグニフィセント・セブンを中心とする超大型テクノロジー株を相対的に安全だとみなし、資金を移しています。前回の調整後、今年4月にも述べたとおり、私は今回も幅広い一般的な銘柄に投資する機会が生まれていると考えています。戦争への懸念がピークを迎えたのと同じように、金利急上昇への懸念もいずれピークを迎える可能性が高いからです。また、FRBが追加で4回利上げするという予想は、大幅な見込み過ぎだと私は考えています。さらに、50日移動平均線を上回って取引されている銘柄の割合がわずか21%まで低下したことから、テクニカル面では売りがかなり出尽くしたように見えます。
出典:StockCharts
【補足】50日移動平均線を上回る銘柄の割合とは
50日移動平均線は、過去50営業日の終値を平均した線です。これを上回る銘柄の割合を見ると、一部の大型株だけでなく、どれほど幅広い銘柄が上昇に参加しているかを確認できます。今回の本文の「21%まで低下」は下落局面の水準で、添付図の直近安値は21.40%、10月6日の終値は30.80%です。本文で触れている安値と図の終値は異なる時点を表しています。
3. 相場を支える中心的な追い風は企業利益
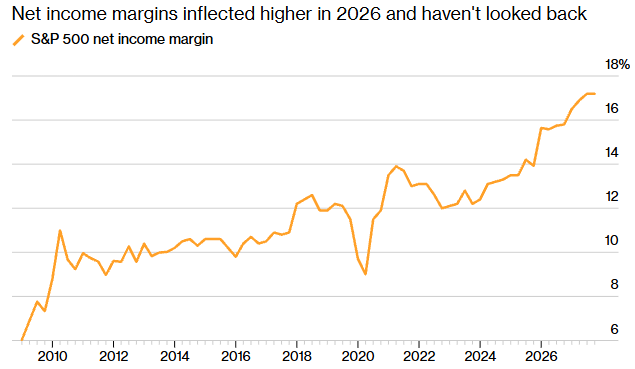
流れを再び上向かせるものは何でしょうか。企業利益です。データ集計会社FactSetによると、S&P500構成企業の第3四半期利益は前年同期比29.5%増が見込まれています。この予想どおりなら、増益率が25%を上回るのは3四半期連続となります。景気後退からの回復期を除けば、1992年以来の高い伸びです。その一因は利益率の急上昇にあります。コストを抑え、効率を改善するために人工知能を導入する企業が増えているためです。
出典:Bloomberg Intelligence
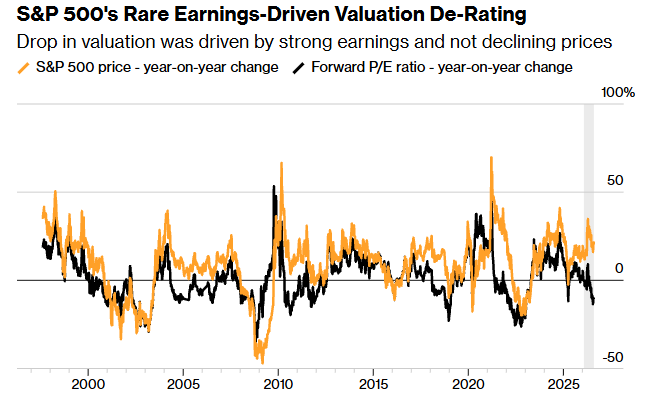
強気派と弱気派のどちらに立つかを決めるうえで、投資家が考慮すべき最も重要な追い風が、この利益成長です。その力は、ほかの逆風をすべて合わせた影響を、引き続き上回っています。高いバリュエーションについては、悲観的な人々が持続不可能だと繰り返し主張しています。市場の一部では、その指摘が当てはまるかもしれませんが、それはいつの時代にもあることです。強気相場では、投資家は割高なセクターから割安なセクターへ継続的に資金を移し、健全な循環が生まれます。さらに、強気相場がいつ終わるかを判断するタイミング指標として、バリュエーションは最も頼りにならないものの一つです。今年、S&P500のバリュエーションは実際に低下しており、予想PERは約26倍から19倍に下がりました。
出典:Bloomberg、Société Générale
これは、企業利益の伸びが指数のリターンを上回っているためです。市場のコンセンサスでは、2026年の増益率予想が約15%から32%超へ引き上げられました。この勢いが鈍っているようには見えません。アナリストは第3四半期の開始時点から終了時点にかけて、同四半期の利益予想を引き上げました。これは極めて珍しく、実際の決算がさらに好調になることを示唆しています。
【補足】利益が伸びると予想PERが下がる理由
予想PERは、株価が予想される1株当たり利益の何倍に当たるかを示します。株価が上がっていても、予想利益がそれ以上の速さで増えれば、この倍率は下がります。本節で著者が説明しているのは、株価の下落ではなく利益予想の拡大による倍率の低下です。
4. 中間選挙後の実績と2027年までの景気拡大を見込む理由
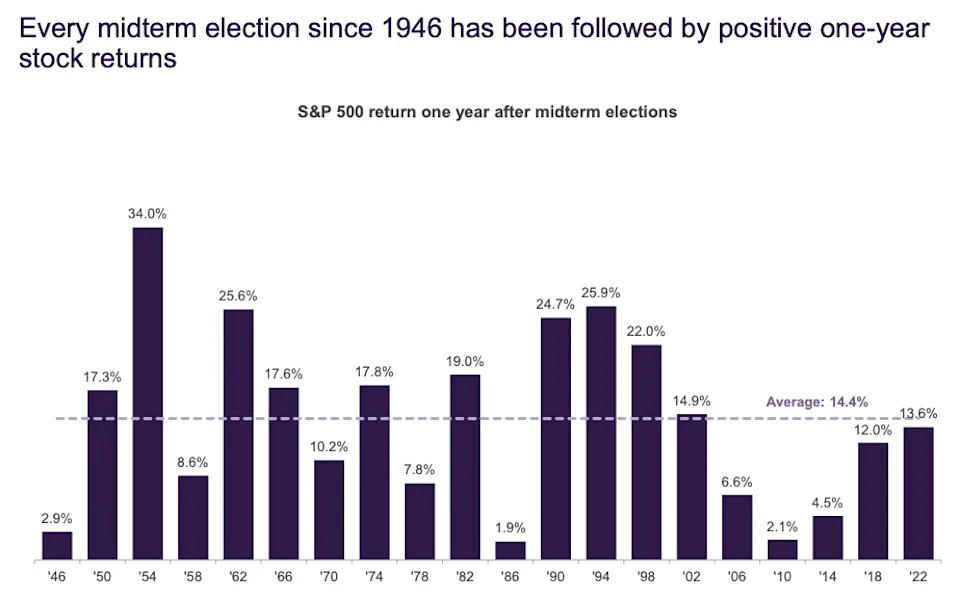
この非常に強力な追い風に加えて、弱気派は極めて強気な過去の傾向にも逆らっていると私は考えています。1946年以降、中間選挙後の1年間には、S&P500が毎回上昇しており、平均上昇率は14.4%です。今回は違う結果になるかもしれません。それでも私は、すでに景気拡大が2027年に入ってからも長く続くと見込んでいるため、この傾向に逆らうつもりはありません。景気拡大が続けば、企業利益の伸びも極めて力強い状態を保つはずです。
出典:Truist(Yahoo Finance経由)
5. 記事要約
- 企業利益の拡大が中心的な追い風 筆者は、地政学リスクや金利上昇などの逆風を総合しても、企業利益の成長がそれを上回ると考えています。
- 幅広い銘柄の調整に投資機会を見いだす S&P500均等加重指数は8月の高値から約7%調整しました。筆者は金利上昇への懸念がピークを迎える可能性に注目しています。
- 増益予想の上方修正で予想PERが低下 原稿では、第3四半期の増益率予想を29.5%、2026年通年を32%超とし、予想PERが約26倍から19倍へ低下したと説明しています。
- 歴史的傾向も強気見通しを支える材料 筆者は中間選挙後1年間の過去の実績と、2027年までの景気拡大見通しを挙げています。ただし、いずれも将来のリターンを保証するものではありません。