強気相場は終わっていない AI関連から広がる上昇と分散投資の重要性
 ローレンス・ フラー
■幅広い銘柄へ上昇が波及
S&P500均等加重指数とラッセル2000はともに約2%上昇した。相場の上昇が幅広い銘柄へ波及しており、強気相場は成熟しながら裾野を広げている。
■AI設備投資の伸びに転機
AI設備投資の伸び率はピークを過ぎた可能性がある。資金調達コストの上昇や投資収益への疑問が、テクノロジー株の評価倍率を圧迫するリスクになる。
■景気と企業業績の底堅さ
10月のPMIは経済成長の加速を示している。S&P500構成企業の第3四半期の増益率は29.5%へ上昇し、今後12カ月の予想PERは18.7倍に低下した。
■悲観と中間選挙を読む
過去最低水準の消費者心理は、逆張りの観点では強気材料だ。中間選挙後に大統領の所属政党と議会の多数派が異なる「ねじれ」状態になる可能性も踏まえ、筆者は強気の見方を維持している。
強気相場の裾野は広がっている
テクノロジーからほかのセクターへの資金移動
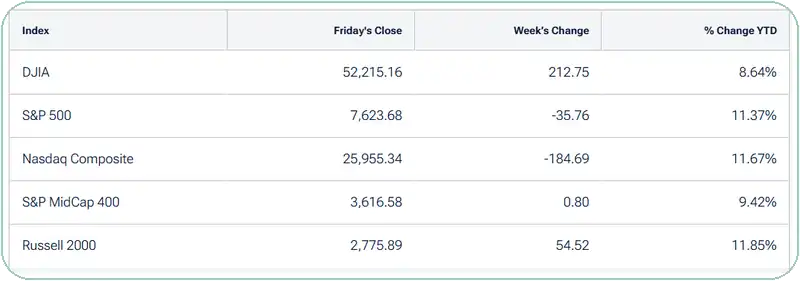
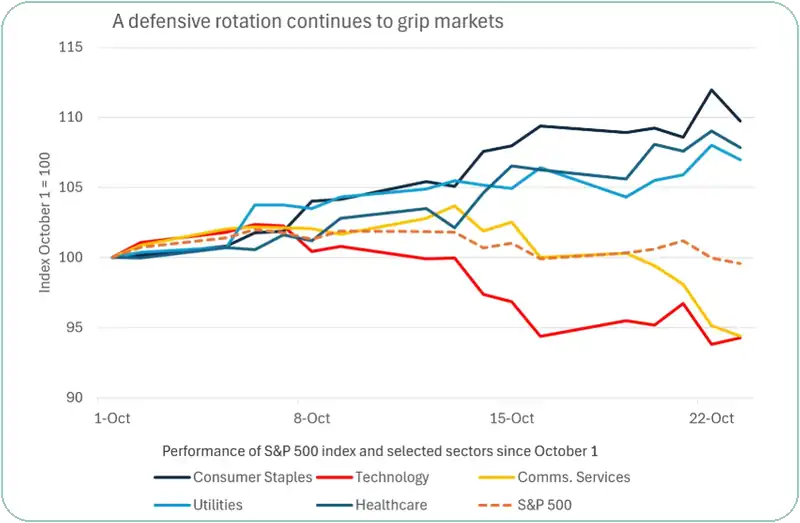
今週は、先週の話の続きから始めたい。私は先週、これから発表される決算が、市場全体のさらなる下落を抑えるはずだと述べた。市場全体をS&P500の平均的な構成銘柄と捉えるなら、その見立ては的中した。テクノロジーから市場のほかのセクターへと資金が徐々に移ったことで、S&P500均等加重指数は先週、約2%上昇した。この動きは先行きの悪化を示唆すると指摘する人もいる。だが、この資金移動がリスク回避を目的とするものなら、なぜ小型株のラッセル2000指数もS&P500均等加重指数と同じく2%上昇したのだろうか。
(出典: T. Rowe Price)
【補足】均等加重指数と通常の指数の違い
均等加重指数は、構成銘柄へ同じ比率を割り当てて計算します。時価総額の大きな企業ほど影響が強い通常のS&P500と比べ、幅広い銘柄の動きを捉えやすくなります。本文では、小型株の動きと合わせて、上昇に参加する銘柄が増えているかを見ています。
幅広い銘柄の上昇と分散投資の重要性
さらに、S&P500構成銘柄のうち50日移動平均線を上回って取引されている銘柄の割合が、10月初めの21%から金曜日には58%へ急上昇している状況では、ディフェンシブ銘柄への資金移動は弱気材料ではない。同じ期間に、200日移動平均線を上回る銘柄数も209から291へ増えた。上昇に参加する銘柄がこれほど増えていることは、強気材料以外の何ものでもない。 原油価格が再び急騰し、WTIが103ドルを上回って取引を終え、ブレントが年初来高値の116ドルを付けたことを考えれば、なおさら強気材料だと思う。一方、短期から長期まで幅広い年限で金利が低下し、米10年国債利回りは再び5%を下回った。強気相場は成熟し、その裾野を広げている。終わりにはほど遠い。今は分散投資が何よりも重要だ。
AI設備投資の減速がもたらすリスク
投資額よりも伸び率に注目する
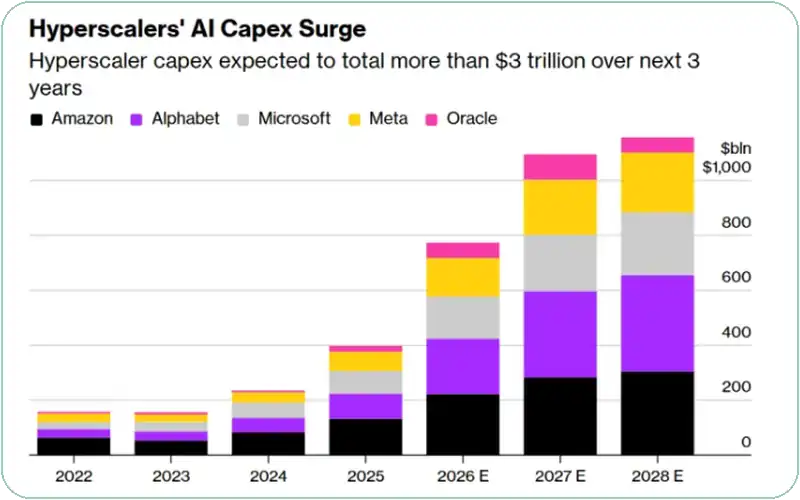
この市場で最大のリスクは、過去4年間にわたって相場をけん引してきたものの中にある。AIの設備投資サイクルは、伸び率という点ではおそらくピークを過ぎた。変化率が悪化し始めると、株価の評価倍率に下押し圧力がかかる。大規模なクラウド事業を展開する企業は来年、今年より多くの資金をAIインフラに投じるかもしれないが、明らかな理由から、その伸び率は急速に鈍化している。
【補足】投資額と伸び率は別のもの
設備投資額が前年より増えていても、増えるペースが鈍ることはあります。本文で筆者が注目するのは投資の停止ではなく、伸び率の鈍化です。高い成長を前提にしていた株価の評価が見直される可能性を論じています。
借り入れへの依存が投資余力を制約する
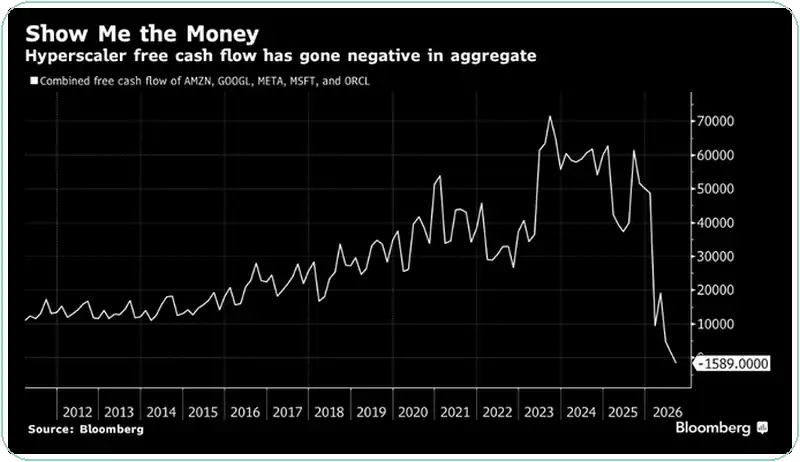
これらの巨大テクノロジー企業が設備投資の原資にしていたフリーキャッシュフローは、もはや残っていない。つまり、今後は借り入れに頼らなければならない。同時に、借り入れコストは上昇しており、調達できる金額と、投資に回そうとする金額の両方を制約することになる。
(出典: Bloomberg)
【補足】フリーキャッシュフローとは
企業が事業で得た現金から、設備投資などに使った現金を差し引いたものです。会計上の利益が出ていても、投資支出が大きければ手元に残る現金は減ります。本文は、投資の原資を借り入れへ移す場合の制約を扱っています。
投資回収への疑問と供給能力の過剰
さらに、これらの投資から利益を生み出せるのかという、もっともな疑問が高まっている。勝者と敗者が生まれることは間違いないが、どの企業も自分が勝つかのように投資しているため、供給能力の過剰は避けられない。必要な売上高が実現しなければ、設備投資予算は削減され、半導体やメモリー、そのほかのハードウェアの価格は下落し、株価の評価倍率は景気循環に沿った通常の水準へ戻るだろう。売上高と利益の成長に対する極めて楽観的な予想は年末まで続くかもしれないが、投資家はテクノロジー分野への投資で、はるかに厳しく選別するようになりそうだ。
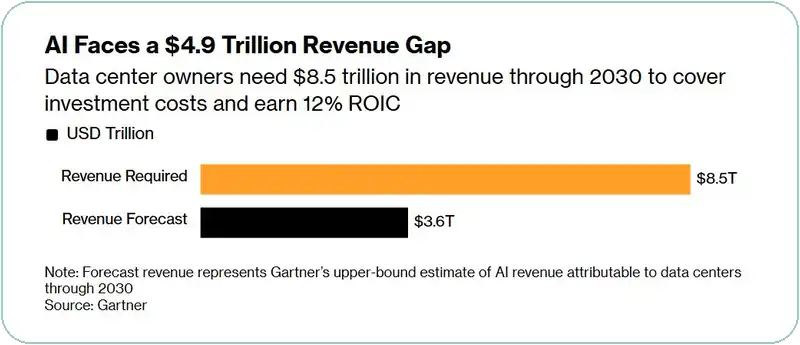
(出典: Gartner)
経済成長と企業利益は底堅い
PMIが示す成長の加速と物価上昇圧力
それでも、S&P Globalの最新PMIが示すように、景気に減速の兆候は見られない。むしろ、10月の製造業とサービス業の企業調査は、第4四半期の始まりに経済成長率が加速していることを示している。同社の総合PMI速報値は57.6と、9月の高水準に近い値を維持し、2022年3月以来の高水準となった。過去3年間を示す下のチャートからも、最近の加速がわかる。弱気派が主張するような、景気後退の瀬戸際にいるように見えるだろうか。唯一の懸念は販売価格が上昇し続けていることだ。財とサービスを合わせた全体の価格上昇ペースは、2022年7月以来の速さに加速した。主因は投入価格の上昇で、その上昇ペースは2022年11月以来の速さとなった。原因はエネルギー、燃料、運賃である。それでも、S&P Globalのチーフエコノミスト、クリス・ウィリアムソン氏は、「米国経済は第4四半期の初めも活況を維持している。調査の生産・活動指数は、GDPが年率5%のペースで成長していることと整合的だ」と指摘した。同氏はさらに、「新型コロナ後の経済再開期を除けば、ここ数カ月は米国企業にとって2015年初め以来、最も好調な成長局面となっている」と述べた。
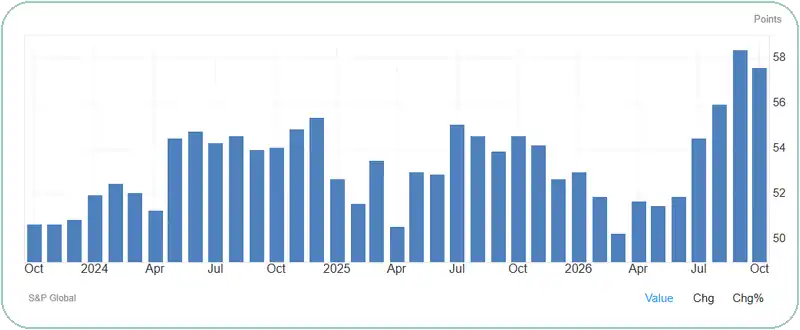
(出典: Trading Economics)
【補足】PMIと経済成長率の違い
PMIは企業への調査で事業活動の変化を示す指数で、50が拡大と縮小の目安になります。57.6という指数の値が、経済成長率7.6%を意味するわけではありません。本文のGDP年率5%は、調査結果から推計した成長ペースです。
業績の上振れと予想PERの低下
これは、年末を締めくくる四半期も力強い増益が続くことを裏付ける。第3四半期については、S&P500構成企業の24%が決算を発表した時点で、その83%が利益予想を上回った。決算発表済み企業全体の利益は、集計ベースで予想を2.1%上回った。この結果、前年同期比の増益率は、四半期末時点の29.2%から現在は29.5%へ上昇した。増収率も12.2%から12.7%へ上昇した。第4四半期の増益率は29.2%と予想されている。今後12カ月の予想PERは18.7倍に低下し、過去5年と10年の平均を下回っている。 懐疑派は今も、成長の大半はテクノロジーセクターによるものだと指摘する。それは事実だが、よりディフェンシブでバリュー志向のセクターも好調であり、私は今後、そうした分野のリスクとリターンのバランスが最も良いと考えている。
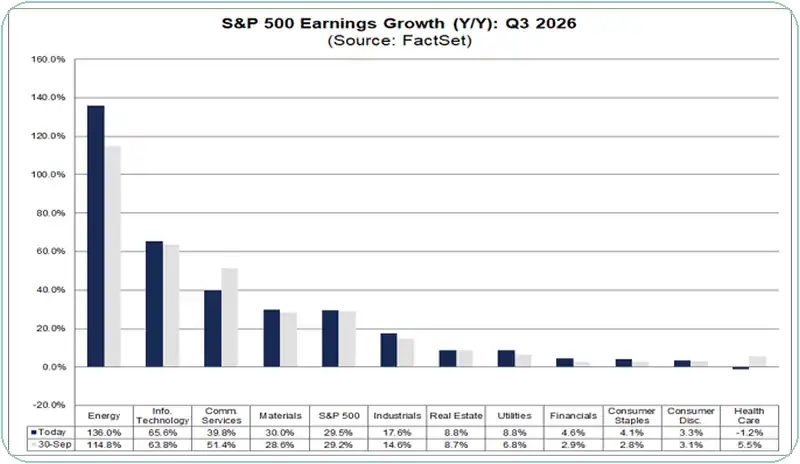
(出典: FactSet)
【補足】予想PERの読み方
予想PERは、株価を今後の1株当たり予想利益で割った倍率です。予想利益が増えれば、株価が同じでも倍率は下がります。本文では、今後12カ月の予想利益を使った18.7倍という値を、過去の平均と比較しています。
消費者心理と中間選挙をどう見るか
極端な悲観は逆張りの観点では強気材料
悲惨な消費者心理はどうだろう。ミシガン大学の消費者信頼感指数は過去最低水準で推移している。世界金融危機の最も厳しい時期だけでなく、1980年以降に経験したすべての景気後退期の水準も下回っている。これ以上悪くなりようがないほどであり、逆張り指標という観点では良い知らせだ。この水準は、相場の天井よりも底で見られる状況にはるかに近い。
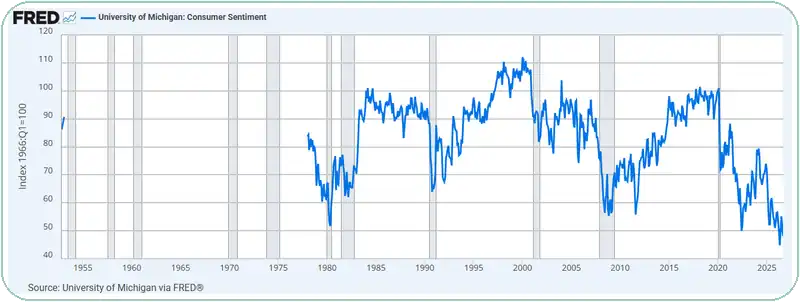
(出典: ミシガン大学、FRED)
支持政党や資産の違いを超えて広がる物価への不満
近年、この調査結果は政治色が強くなっている。政権を握る政党に応じて、民主党支持者と共和党支持者の回答に大きな開きが生じるようになった。現在は、不満が幅広く広がっている。当然ながら、投資家層は、金融市場での資産をほとんど、あるいはまったく持たない人々に比べれば、物価上昇への懸念が小さい。それでも、物価高を懸念する人の割合は、今年、あらゆる人口属性で上昇した。
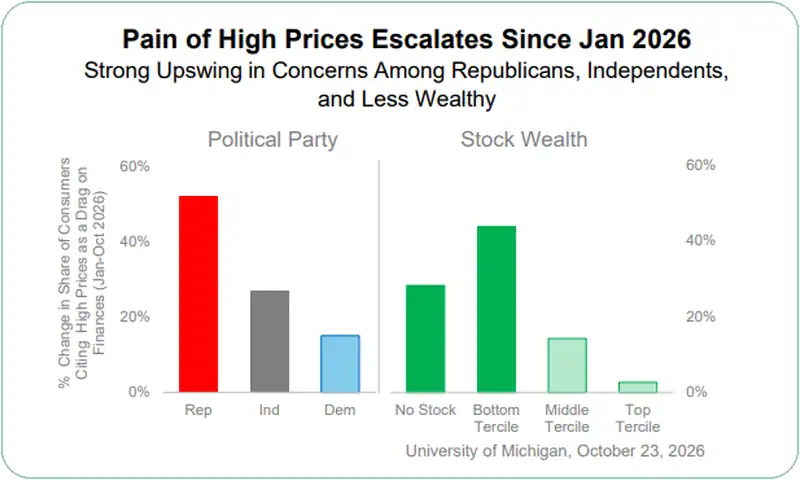
(出典: ミシガン大学)
中間選挙後のねじれ状態と株価
このことは、世論調査の結果と合わせて、中間選挙後に大統領の所属政党と議会の多数派が異なる「ねじれ」状態になることを示唆している。市場はこれまでも、これをワシントンにおける最も好ましい政治環境と捉えてきた。さらに、先週お伝えしたことを繰り返すと、1980年以降の中間選挙の年には、例外なく、選挙日の6カ月後のS&P500が選挙日を上回っていた。私は引き続き強気だ。