AI株が急落しても年末高は続く 50日線を上回る銘柄は21%から69%、予想PERは17.7倍
 ローレンス・ フラー
■AI株が急落しても年末高は続く
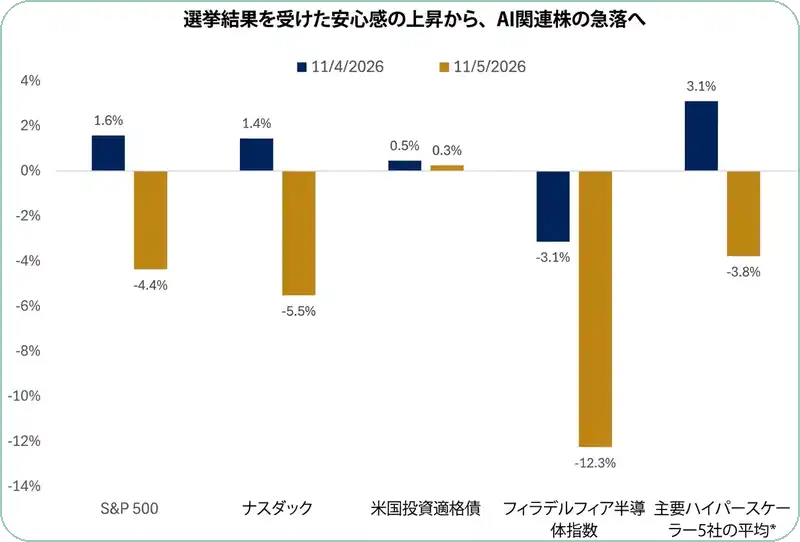
11月5日にナスダックが5.5%、S&P500が4.4%下落しましたが、筆者は年末高が続くと見ています。均等加重のS&P500は、直近3営業日で急速に回復しました。
■50日線上の銘柄は21%から69%
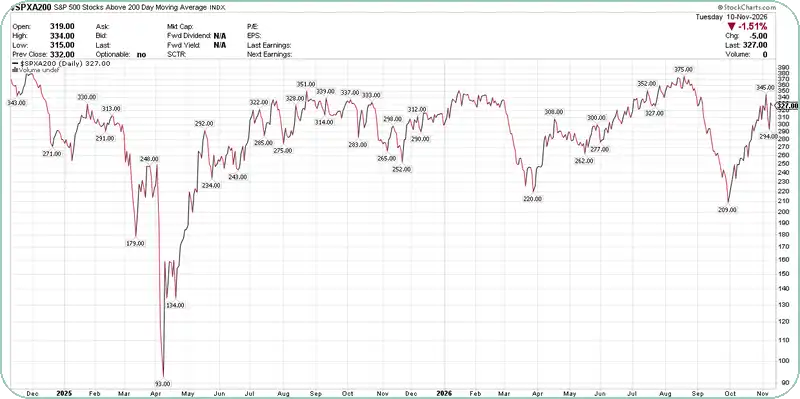
10-12月期の初めから、50日線を上回るS&P500の銘柄は21%から69%に、200日線を上回る銘柄は209から327に増え、上昇の広がりを示しています。
■増益率31.4%、予想PERは17.7倍
7-9月期の増益率は31.4%に上方修正され、全11セクターが増益です。予想PERは17.7倍と、5年平均の19.8倍、10年平均の19.1倍を下回っています。
■入れ替わりであって投げ売りではない
ハイテクと通信で倍率が下がる一方、ほかのセクターでは拡大しています。筆者は、景気拡大が続くかぎり、強気相場の燃料である企業の売上と利益も続くと見ています。
1. AI株の急落のあとも、年末高は続く
急落と急反発の1週間
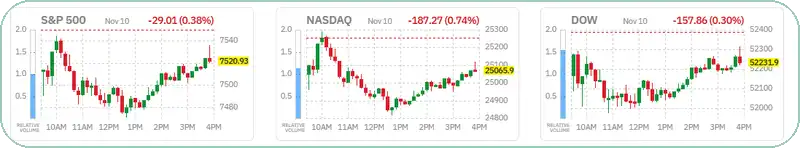
11月5日(木)の朝に、年末高は本格化していると述べて以来、しばらく書いていませんでした。その前日の4日は、中間選挙で民主党が圧勝し、均等加重のS&P500(RSP)が過去最高値を更新して、株価は急伸しました。ところが私の宣言は、翌日、AI関連のテクノロジー株の暴落が引き金となった激しい売りを浴び、ナスダック総合指数は5%超、S&P500(SPY)は4%下落しました。弱気派がようやく日の目を見ましたが、長くは続きませんでした。6日(金)には、10月の雇用統計が予想を上回ったことに後押しされ、押し目を拾う動きが出ました。
(出典: Finviz)
押し目を拾う動きは、9日(月)には争奪戦に変わりました。原油価格がさらに4%急落し、主要株価指数は4月以来で最高の1日となったのです。これは、エヌビディア(NVDA)の株価が、同社のジェンスン・フアンCEOに関する報道を受けて下落を続けるなかでのことだけに、いっそう際立っています。このAI相場の花形は、先月付けた過去最高値から30%近く下落し、52週安値に近づいています。では、テクノロジー株の調整は、2026年の力強い締めくくりを損なったのでしょうか。まったくそうは思いません。10日は株価がひと息つきましたが、特に分散している投資家にとって、年末高は引き続き本格化しています。
2. 相場の広がりは、むしろ増している
50日線を上回る銘柄は21%から69%へ
10-12月期の初めからの私の楽観には、特に5日(木)に、多くの反論がありました。テクノロジー株の調整だけに目を奪われているように見える弱気派からです。彼らは、このセクターの混乱を、経済全体のもっと深刻な問題へと広げて考えていると思いますが、煙が見えたところに火はありません。もし火があれば、テクノロジー株の調整は、いま続いている健全な入れ替わりではなく、相場全体の調整につながっているはずです。
10-12月期の初めから5週間余りで、50日移動平均線を上回るS&P500の銘柄の割合は、21%から69%に上昇しました。200日移動平均線を上回る銘柄の数は、209から327に増えました。上昇している銘柄のほうが、下落している銘柄より多いのです。
(出典: StockCharts.com)
【補足】移動平均線とは
一定期間の終値の平均を、日々つないだ線です。50日線はおよそ2カ月、200日線はおよそ10カ月の平均にあたり、株価がその線の上にあるか下にあるかは、トレンドの強さを測る目安として使われます。
均等加重のS&P500は3営業日で急回復
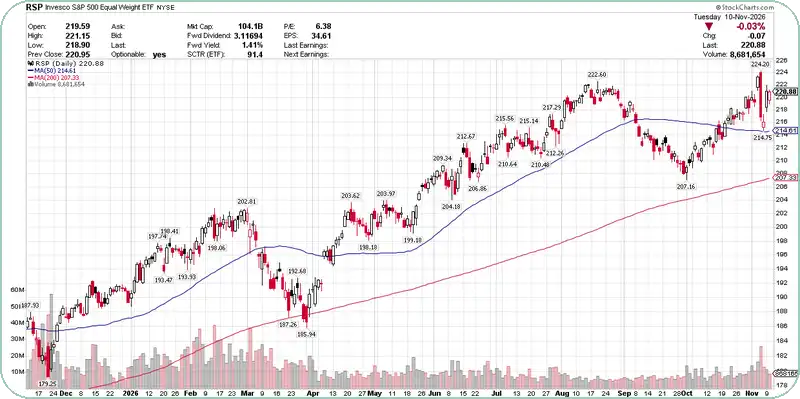
これは、ナスダック100が、10月初めに付けた過去最高値から、先週の安値までに15%近く調整するなかで起きました。予想どおり、テクノロジー株の下落は、5日(木)に均等加重のS&P500を50日移動平均線の試しまで押し下げましたが、直近3営業日で急速に回復しています。これは、相場が入れ替わり型の調整の終わりに近づいており、強気相場がさらに広がるという私の確信を強めます。経済のファンダメンタルズも、この見方を支え続けています。
(出典: StockCharts.com)
3. 業績と評価倍率
7-9月期の増益率は31.4%に上方修正
7-9月期の決算発表は終盤に入り、S&P500の企業の88%が結果を発表しました。この四半期の増益率は、期末時点の予想29.1%から、いま31.4%へ上昇を続けています。これは、グーグル(GOOG)の大幅な未達が、通信サービスセクターの増益率を51.5%からわずか14.1%に押し下げたなかでのことです。11セクターすべてが増益です。現在の10-12月期についても、アナリストは期の開始から利益成長率の予想を引き上げ続けており、いまは28.4%になっています。
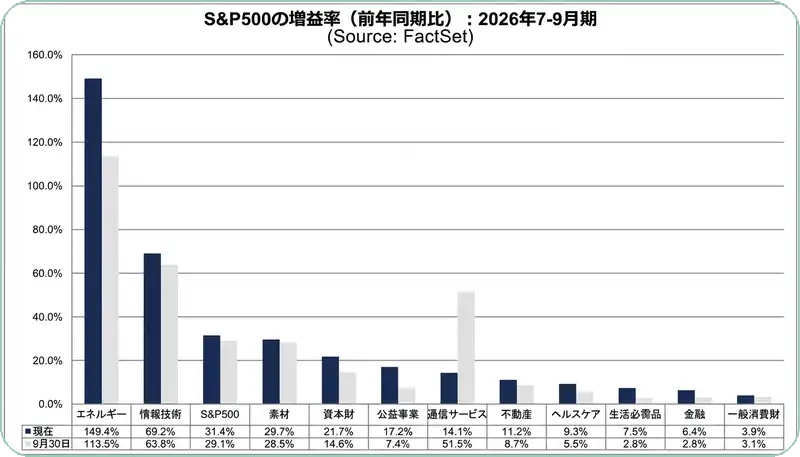
(出典: FactSet)
予想PERは17.7倍まで低下
利益の急増と、過去5カ月間のS&P500のもみ合いが重なり、株価の評価倍率は、ずっと抑えられた水準まで下がりました。指数の予想PER(12カ月先の予想利益に対する倍率)はわずか17.7倍で、5年平均と10年平均を下回り、昨年3月の底も下回っています。下の図は、倍率が15〜16倍まで下がってから底を打つ可能性を示唆しています。弱気派はそれを当てにしていますが、私はその可能性は低いと考えています。
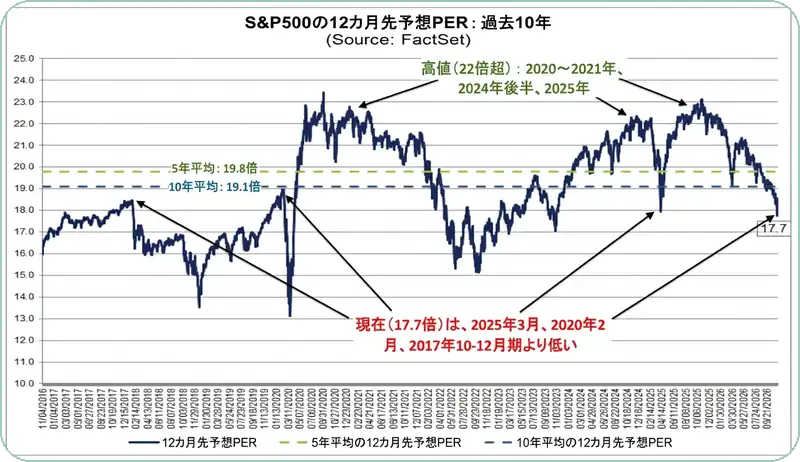
(出典: FactSet)
【補足】予想PERとは
株価が、今後12カ月の予想利益の何倍になっているかを示す倍率です。倍率が低いほど、利益に対する株価の水準が低いことを意味します。図の緑と青の点線は、過去5年と10年の平均です。
入れ替わりであって、投げ売りではない
倍率の低下の大半は、テクノロジーと通信サービスの銘柄によるものです。投資家がAIで売上と利益を生み出せるかどうかに確信を持てなくなり、これらのセクターの評価倍率を、より現実的な水準に付け直しているからです。一方で、売上と利益がより安定している傾向のある他のセクターでは、評価倍率が拡大しています。これは入れ替わりであって、投げ売りではありません。さらに、AI関連セクターの株の倍率の低下は、再び拡大が見られ始める水準に近づいているかもしれません。ただ、投資家は勝ち組と負け組を見分けながら、はるかに選別的になるでしょう。
4. 調整は例年並み、焦点は景気の底堅さ
6%と4%の押し目は、よくある範囲
10%以上の調整は、株式市場では少なくとも年に1回起き、5%以上の押し目はそれよりよくあります。その基準では、今年はごく普通に見えます。テクノロジーの比率が高いS&P500は、長期の移動平均線(赤い線)まで6%の押し目を付けたところで、そのあときれいに反発しました。均等加重版は、上の図のとおり、短期の移動平均線(青い線)まで4%の押し目にとどまり、テクノロジーの比率がずっと小さいぶん、より優れた成績でした。どちらのチャートも、健全な上昇トレンドを保っています。
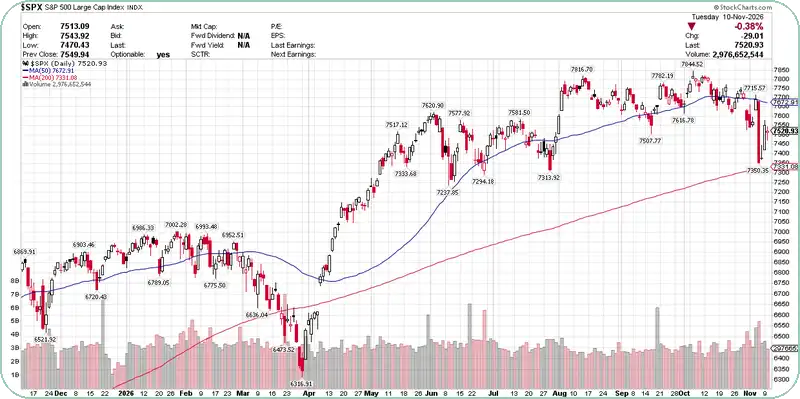
(出典: StockCharts.com)
弱気派は、またはずれるはず
弱気の論客は、先週の相場の変動、特に5日(木)の株価の急落に飛びつき、自分たちの根強い悲観論が裏づけられたと主張しました。私は、主要株価指数が先週の下落を取り戻していくなかで、彼らはまた当てが外れると考えています。調整や押し目と、弱気相場の下落を分けるのは、経済のファンダメンタルズです。逆風は明らかに残っていますが、データ全体は、いまも景気拡大の継続を指しています。拡大が続くかぎり、強気相場の燃料である企業の売上と利益の成長も続くはずです。
【補足】調整・押し目・弱気相場の違い
一般に、株価が直近の高値から5%以上下がることを押し目、10%以上を調整と呼びます。さらに下落が続き、景気の悪化も伴うものが弱気相場です。本文では、今回の下落を、景気の拡大が続くなかでの押し目と位置づけています。