ハイテク株の調整は強気相場の終わりか 資金はバリューと好業績株へ
 ローレンス・ フラー
■ハイテク株の調整と資金の移動先
ナスダック100は高値から10%下落しましたが、10月はハイテクと通信以外の全セクターが上昇しました。筆者は11月にバリュー株や業績改善企業へ資金が移ると見ています。
■AI投資は終わらず選別の段階へ
AI設備投資の伸び率は鈍化しても、支出は続くと筆者は見ています。借り入れで設備を建てる企業は評価が割り引かれ、成長を続ける企業が評価されるため、個別銘柄の選択が重要になります。
■堅調な個人消費が景気拡大を支える
7-9月期のGDP成長率は3.4%で、個人消費が2.5ポイント寄与しました。インフレ調整後の消費の伸びは2.5%、10月の小売売上高も前年比9.3%増と堅調です。
■企業業績の伸び率は改善が続く
S&P500の7-9月期の増益率は30.2%、増収率は13.4%へ上昇し、11セクターすべてが増益です。予想PERは18.7倍に下がり、筆者は強気の見方を維持しています。
1. ハイテク株の調整と11月相場
AI投資への不安が頂点に
株式市場で最も時価総額の大きい企業が、利益を生む事業になるという実績のないAIという新しい技術にすべてを賭けているのではないか。そうした懸念が高まっています。巨大テクノロジー企業は、フリーキャッシュフロー(企業が自由に使える現金)をすべて投じたうえに、コストのかさむ借り入れまで使って、何兆ドルものインフラを築いています。1990年代末にインターネットバブルを崩壊させた供給能力の過剰が繰り返されるのではないかという不安が募っています。
この不安は先週、テクノロジーセクターのいくつかの決算が予想に届かなかったことで頂点に達しました。問題は、強気相場の始まりから相場をけん引してきたAI投資というテーマが、これで揺らぐのかどうかです。私は揺らがないと考えています。 ただし、この値動きの激しいセクターで勝者と敗者がよりはっきりするまで、テクノロジー株に新たな投資先を求めるつもりはありません。
それでもハイテク以外は上昇した
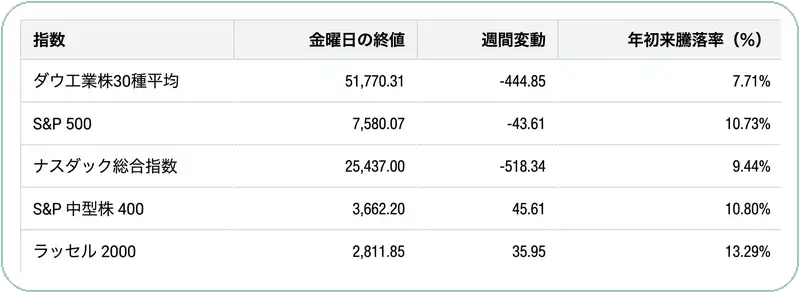
私は、年末に向けた上昇相場が第4四半期の初めに始まったと主張してきました。しかし、ナスダック100が金曜日に10月初めの過去最高値から10%下落し、調整局面入りしたことを考えると、そうは感じられないでしょう。
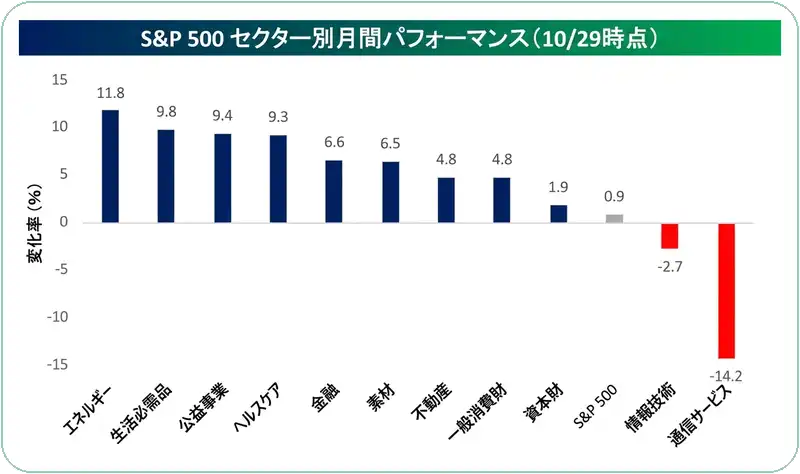
それでも10月は、テクノロジーと通信サービスを除くすべてのセクターが上昇しました。先週も、ハイテク株が崩れるなかでラッセル2000とS&P中型株指数は上昇しています。これから迎える11月は、歴史的に1年で最も成績の良い月です。平均上昇率は2.5%に上ります。私は、バリュー株や利回りを重視する銘柄、そして売上高と利益の伸び率が改善している企業へ、さらに資金が移ると期待しています。
【補足】調整局面とは
株価指数が直近の高値から10%以上下落した状態を、一般に「調整局面」と呼びます。20%以上の下落は「弱気相場」と呼ばれ、区別されます。本文のナスダック100は、10月初めに付けた過去最高値からちょうど10%下落しました。
2. AI投資は終わらない、選別が始まった
伸び率の鈍化は織り込まれつつある
1週間前、私はこの市場で最大のリスクは、過去4年間に相場を押し上げてきたものの中にあると指摘しました。AIの設備投資サイクルは、伸び率という点ではおそらくピークを過ぎており、変化率が悪化し始めると株価の評価倍率に下押し圧力がかかる、という見立てです。
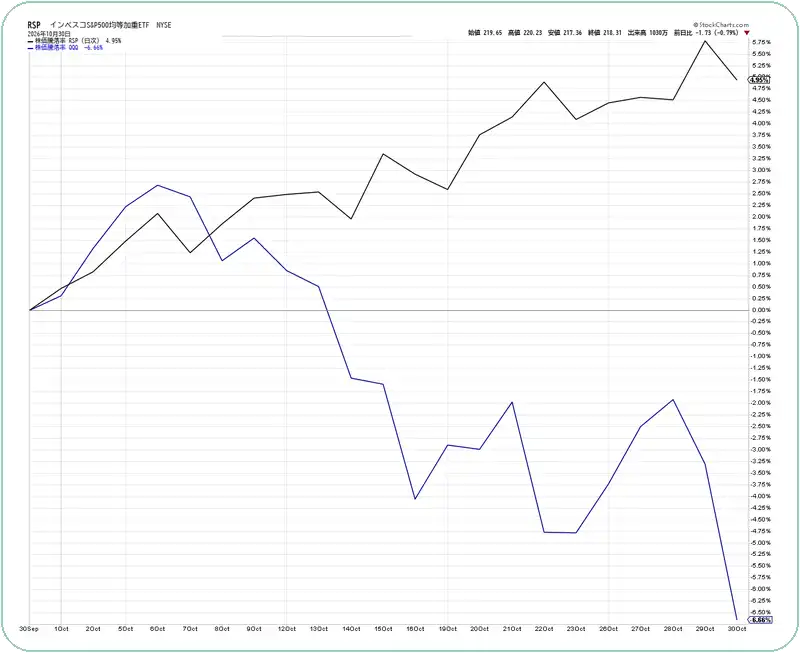
これほど急に起きるとは思っていませんでした。ただ、投資家は現時点で妥当な水準以上に悲観を織り込んでいるのかもしれません。伸び率は持続できない水準だったとしても、投資の段階からAIを活用する段階へ移るなかで、支出は続きます。投資家がリスクを全面的に避けているなら、私ははるかに心配していたでしょう。しかし、そうではありません。ナスダック100の下落分は、S&P500均等加重指数へ回っています。
(出典: StockCharts.com)
【補足】均等加重指数とナスダック100
S&P500均等加重指数は、500銘柄に同じ比率を割り当てて計算する指数で、幅広い銘柄の平均的な動きを表します。ナスダック100は大型ハイテク株の比重が大きい指数です。上の図では、両者の差が10月中旬から大きく開いており、資金が市場から逃げたのではなく、市場の中で移動したことがわかります。
勝者と敗者を分ける段階へ
投資家は、AI投資のテーマに関わる企業すべてを評価するのをやめました。ただし、テーマそのものを見限ったわけでもありません。私は、成長への期待が見直され、勝者になりそうな企業と敗者になりそうな企業の選別が進んでいるだけだと考えています。その過程で調整が起き、それがいま起きたのです。今後、投資家は目に見える成果を求めるため、個別銘柄の選択が何よりも重要になります。
フリーキャッシュフローではなく借り入れで設備を建設している企業は、事業モデルのリスクが高まった分だけ、評価が割り引かれるでしょう。投資サイクルを通じて成長を続けられる企業は、評価が上がるはずです。投資サイクルは終わりにはほど遠く、経済全体への恩恵の大半はまだ表れていません。さらに、過去4年間AIばかりに注目が集まったため、テクノロジーと通信サービス以外のほとんどのセクターは大きく出遅れています。強気相場の次の局面の機会は、ここにあります。
3. 経済成長を支える個人消費
7-9月期GDPは予想を上回る3.4%
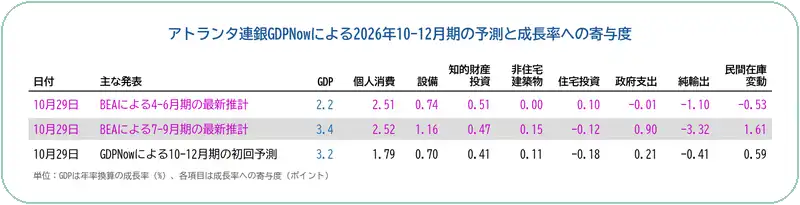
資金が逃げ出す「投げ売り」ではなく、セクター間の資金移動が起きているのは、経済が巡航速度を上回るペースで成長を続けているからです。7-9月期のGDP成長率は予想を上回る3.4%でした。アトランタ連銀は、10-12月期の成長率を3.2%と予測しています。
前の四半期の上振れは、企業の設備投資と個人消費が強かったことによるものです。過去7カ月間、消費者信頼感はひどく低く、インフレ率は高止まりし、実質賃金の伸びはマイナスでした。その点を考えると、多くの人には意外かもしれません。しかし、前の四半期の成長率のうち2.5ポイントは個人消費によるもので、10月も個人消費は堅調を維持しました。
(出典: アトランタ連銀)
【補足】GDPNowとは
GDPNowは、アトランタ連銀が公表される経済指標をもとに、その四半期のGDP成長率を随時推計するモデルです。図の数値は年率換算の成長率と、個人消費(PCE)や設備投資、政府支出、純輸出などの項目がそれぞれ何ポイント寄与したかを示しています。
インフレ調整後でも2.5%の伸び
9月までの1年間の個人消費の伸び率は、インフレ調整後で2.5%でした。これは景気拡大を続けるのに十分な水準で、企業の売上高と利益の成長の土台になります。
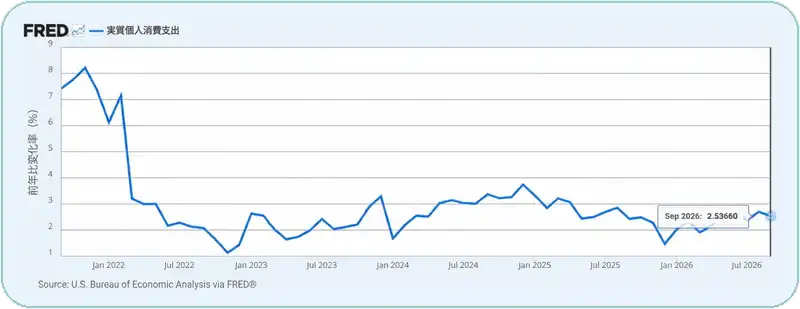
(出典: 米商務省経済分析局、FRED)
週次のレッドブック小売売上高指数を見ると、10月も伸びが続きました。全米約9,000の総合小売店の売上高は、10月27日までの週に前年比9.3%増えています。消費者は、口で言っていることと、実際の行動が違うのです。
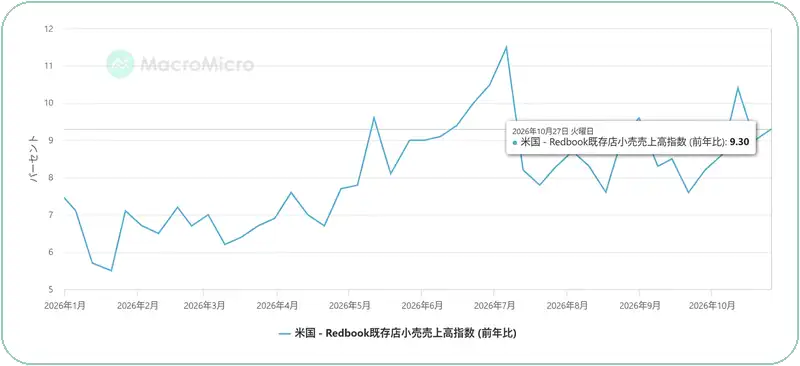
(出典: MacroMicro)
市場が見るのは全体の変化率
個人消費が落ち込むはずの理由なら、いくらでも挙げられます。悪いデータばかりを選び出し、景気が全般に悪化しているという個別の話に目を向ければ、経済の暗い見通しを描くことは簡単です。弱気派にとっての問題は、市場がそれを気にしないことです。市場が注目するのは、全体の数字の変化率です。 その数字が改善するか維持され、経済が巡航速度で成長する限り、強気相場は続くはずです。
とはいえ、相場をけん引する銘柄は時間とともに変わり、投資家は改善が表れているセクターや銘柄へ資金を移します。今は、かつてないほど個別銘柄の選択が問われる相場です。私もそこに注力しており、状況に応じて機動的に投資することが何よりも重要です。
4. 企業業績の伸び率は改善が続く
増益率は30.2%へ上昇
先週、最も重要なテクノロジーセクターで期待外れの決算が続きました。では、市場全体の増益率は悪化しているのでしょうか。答えは「いいえ」です。
S&P500構成企業の60%が決算を発表した時点で、その82%が利益予想を上回り、上回った幅は平均1.9%でした。この結果、前年同期比の増益率は、四半期末時点の29.2%から現在は30.2%へ上昇しています。先週の29.5%からも上がりました。11セクターすべてが前年同期比で増益です。増収率も、四半期末の12.2%から、1週間前の12.7%、現在の13.4%へと上昇しています。10-12月期の増益率の予想は29.4%へ上がりました。今後12カ月の予想PERは18.7倍まで下がり、過去5年と10年の平均を下回っています。
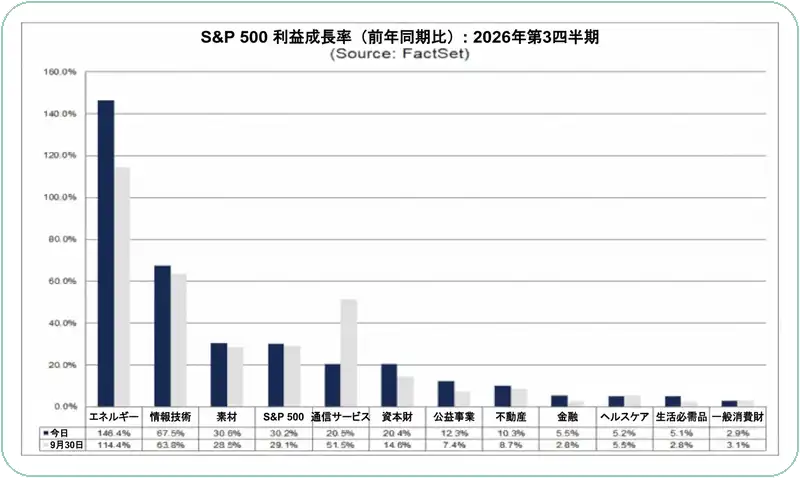
(出典: FactSet)
【補足】変化率に注目する理由
筆者は、数字の水準よりも、それが良くなっているか悪くなっているかという「変化率」を投資判断の軸にしています。増益率や増収率が週を追うごとに上方修正されているのは、決算発表が進むにつれて企業業績の見通しが改善していることを意味します。
私は強気の見方を維持する
これらはすべて、改善を示す変化率です。ご存じのとおり、変化率は私が投資で最も重視する点です。私は2022年10月にこの強気相場が始まって以来、一貫して強気の立場をとってきました。景気循環が成熟するにつれて慎重になるべき理由は確かにありますが、値上がり益を得られる機会はまだ数多くあると見ています。