米国経済はAI設備投資に依存しているのか
 ローレンス・ フラー
■反発の持続は決算が試す
半導体株が3日続伸し、AI関連の資金調達も相次ぎました。今週のアルファベット、マイクロソフト、Amazon.comの決算で、反発に勢いがあるかが試されます。
■AI投資の寄与は約3分の1
成長へのAI設備投資の寄与は、INGの0.9%とゴールドマン・サックスの0.1%で見方が分かれます。筆者は輸入を考慮すると約3分の1とみています。
■成長は個人消費に支えられる
個人消費は成長の半分以上を占めます。筆者は、景気拡大はAI投資に頼っていないと考えています。ただし、株式市場の大幅な下落は消費を押し下げるリスクだと見ています。
■バブルはしぼみ、評価倍率は低下
筆者は、個別銘柄のバブルは、はじけず徐々にしぼむと見ています。予想PERは約18倍と3年ぶりの低水準で、市場が不確実性に適応している表れとみています。
1. ハイテク株の反発と過熱感
半導体株が3日続伸
フィラデルフィア半導体株指数が200日移動平均線を試す場面を無事に乗り切り、ハイテクセクターは半導体株を先頭に3日続伸しました。Anthropicの新規株式公開(IPO)申請を受けて、メタ・プラットフォームズの250億ドルの資金調達は5倍の応募を集め、SpaceXはAI関連の設備投資に必要な半導体を購入するため、アポロから400億ドルの融資を確保しました。オラクルもOpenAIとの提携拡大を発表しています。AIと結びつけられる銘柄なら何でも買われる、投機的な熱気が戻ってきたように感じます。水処理フィルターやプール設備を手がけるペンテア(PNR)は、データセンター向けの水冷システムを提供するようになったという理由で、昨日13%急騰しました。
【補足】200日移動平均線
200日移動平均線は、直近200営業日の終値を平均した線で、長期の価格の流れを見る目安として使われます。株価がこの線に近づいて反発するかどうかは、相場の方向感を測る材料として注目されます。
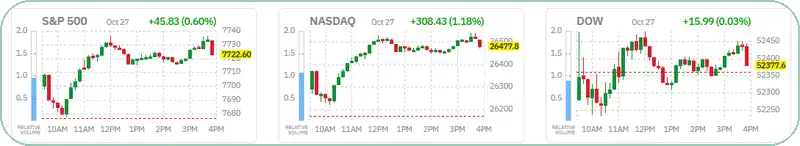
(出典: Finviz)
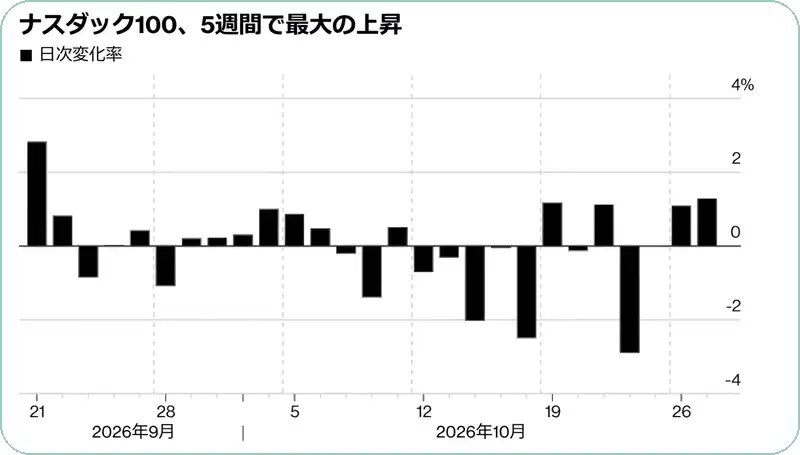
反発が続くかは今週の決算で見えてくる
ハイテク株の反発に勢いがあるかどうかを試す次の材料は、今週発表されるアルファベット、マイクロソフト、Amazon.comの決算です。設備投資の拡大が今後も続く見通しなら、反発は続く可能性が高いでしょう。ただ、ナスダック総合指数が近いうちに過去最高値を更新するとは思いません。投資家は、AI設備投資の伸びがまもなくピークを迎えると見ています。大手クラウド事業者は、フリーキャッシュフロー(企業が自由に使える現金)がなくなったうえに、借り入れ費用の上昇にも直面しているためです。そのため、経済全体が急激に落ち込むと予想する人も多くいます。私の見方は異なります。
(出典: Bloomberg)
2. 成長の押し上げはAI投資だけなのか
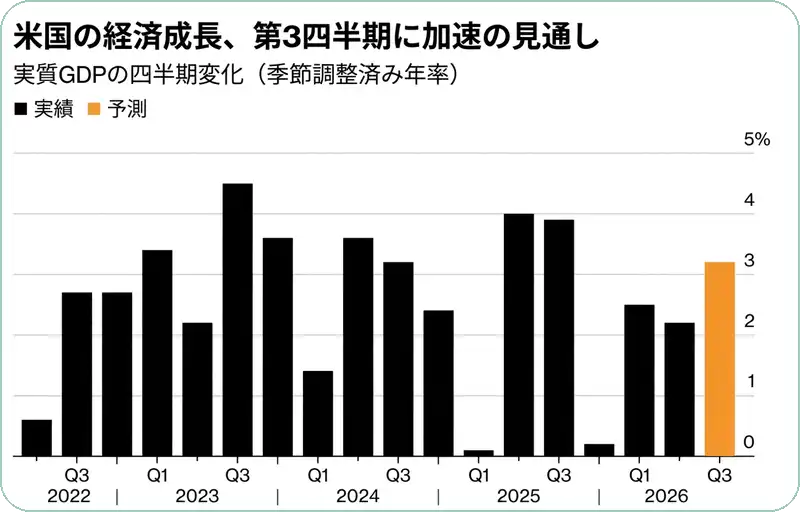
7-9月期の成長率は今年最高の見通し
明日発表される7-9月期の経済成長率は、今年最も高い伸びになると予想されています。悲観的な人々は、これは完全にAIインフラへの支出のせいだと考えています。しかし私は、底堅い個人消費によるところが大きいと主張してきました。半導体、メモリ、コンピューター、それらを収めるデータセンターへの支出が重要であることは間違いありません。ただ、これらの支出は政府の統計では別々の項目に分かれ、ほかの項目とも混ざっています。
(出典: Bloomberg)
AI設備投資の寄与度は見積もりが分かれる
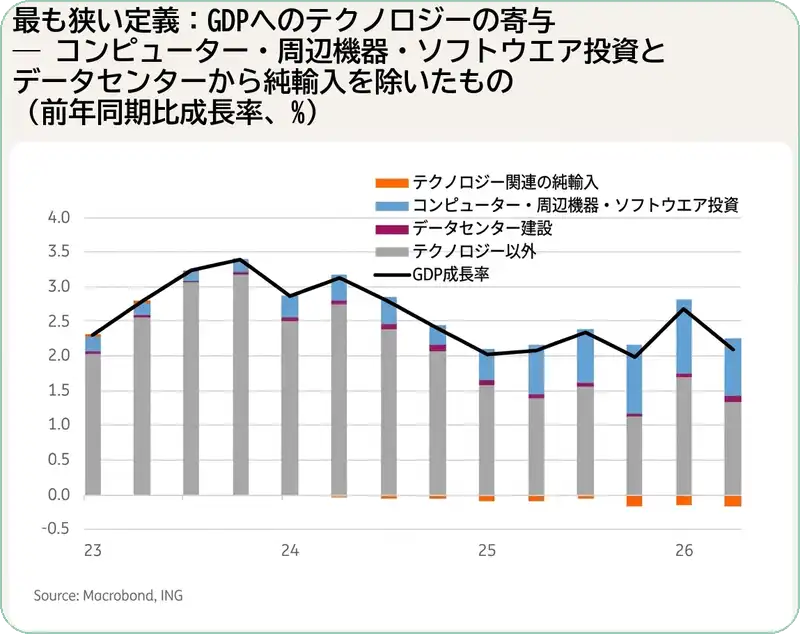
今年の米国経済は2.3%成長すると予想されています。ING(オランダの金融大手)は、その半分近い0.9%がAI設備投資によると見ていますが、ゴールドマン・サックスは、はるかに小さい0.1%と想定しています。実際の割合はその中間にある可能性が高いと思います。下の表が示すように、ハイテク関連の支出がすべてAIに関係するわけではありません。データセンターを含む建設支出についても、同じことが言えます。
【補足】設備投資とGDPの関係
GDP(国内総生産)は、個人消費、企業の設備投資、政府支出、純輸出を足し合わせて算出します。企業が機器を輸入して設備投資に回しても、輸入分はGDPから差し引かれるため、投資額の全部が成長率に上乗せされるわけではありません。
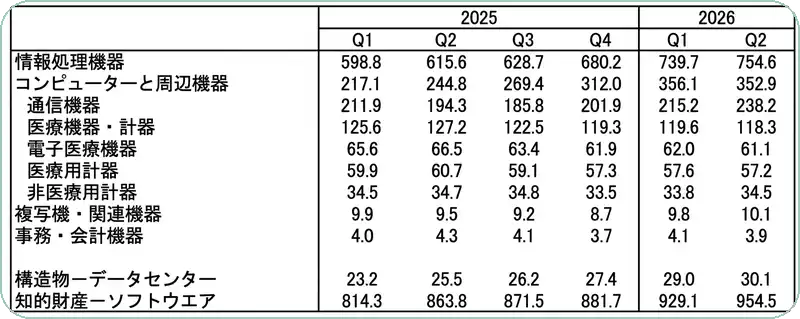
輸入を考慮すると、寄与は約3分の1
輸入の問題もあります。輸入はGDPの計算では差し引かれます。ハイテク機器の輸入は過去3年間で3倍に増え、月に約600億ドルとなりました。一方、輸出の増え方はそれよりはるかに小さくなっています。このため、コンピューターや半導体などの関連機器の貿易赤字は、月次ベースで2倍になりました。貿易も織り込むと、AI設備投資が経済全体の成長率に寄与しているのは約3分の1とみられます。
(出典: Macrobond, ING)
個人消費が成長の過半を占める
これは成長のエンジンを支える大きな気筒ですが、個人消費が成長の半分以上を占めている限り、その減速が景気拡大を損なうことはありません。もう一つ考慮すべき要因が、AI投資というテーマが個人消費の購買力を押し上げている資産効果です。技術株の弱気相場で株式市場が大幅に下落すれば、投資家層の支出は押し下げられます。それは明らかなリスクですが、まだ起きていません。
3. バブルはしぼむのか、はじけるのか
個別銘柄に多いバブル、市場全体は別
ハイテクセクターの個別銘柄や一部の業種には、多くのバブルがあると見ています。しかし、株式市場全体がバブルからは程遠い状態だと考えています。さらに、見えているバブルは、はじけるのではなく、徐々にしぼんでいくと思います。しぼむにつれて、投資家はAIインフラ整備の恩恵を受ける企業から、AIの活用で恩恵を受ける企業へと資金を移すでしょう。この動きはまだ初期の段階です。すでに企業の利益率が大きく改善していることにも表れており、7-9月期は過去最高に近い14.9%になる見通しです。
予想PERの低下が示す市場の適応
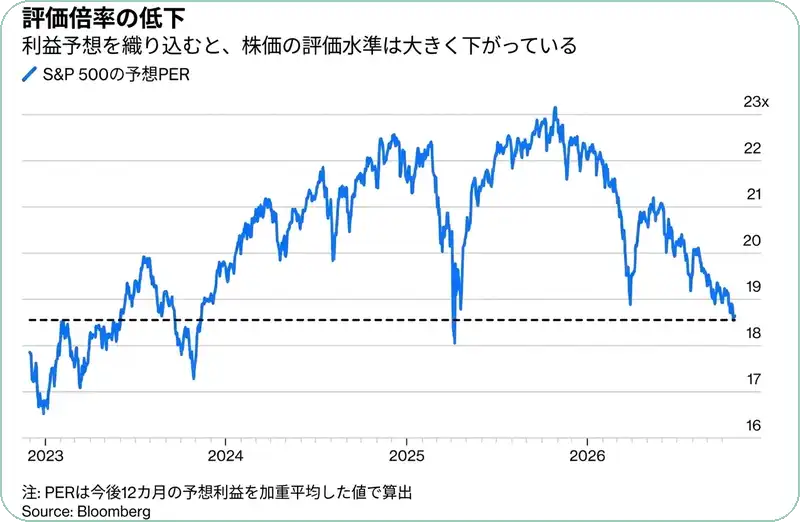
加えて、設備投資の伸びの鈍化は避けられないため、市場は評価倍率を引き下げることで、それをゆっくりと織り込み始めています。S&P 500の予想利益に対する株価の倍率は、約18倍と3年ぶりの低水準に下がりました。これはリスクを増やすのではなく、減らしています。エネルギー価格、インフレ、金利への懸念も大きく関係しています。市場は常にそうしてきたように、期待の水準を見直すことで、先行きの不確実性に適応しつつあります。
【補足】予想PER
予想PERは、株価を今後の予想利益で割った倍率で、利益に対して株価がどの水準にあるかを示します。倍率が下がるのは、株価が下がるか、予想利益が増えるかのどちらかです。
(出典: Bloomberg)
4. 分散と機動的な運用が鍵
成長はAI投資の恩恵を受けるが、依存はしていない
今回の景気拡大はAI投資サイクルから大きな後押しを受けていますが、それに頼ってはいません。AI投資が生産性を高める限り、利益率は上がり、いずれ現在見られるインフレ圧力も和らぐでしょう。これは一度の出来事ではなく、時間をかけた過程です。投資家は、分散を重視し、投資戦略では機動的であり続けることで、変化に適応する必要があります。