ハイテク株の下げは循環的な調整にとどまる ナスダックは2.5%下落、第4四半期の増益率は28.3%の予想
 ローレンス・ フラー
■ハイテク株は循環的な調整
ナスダックは2.5%下落し、半導体とメモリで下げが最も大きく、資金は生活必需品、公益事業、不動産、ヘルスケアへ移っています。私はこれを悪化ではなく調整と見ています。
■弱気材料より成長の継続
K字経済、戦争、財政赤字2兆ドル超、債務40兆ドル超が重しですが、経済が成長を続ける限り、企業の売上と利益は支えられると私は見ています。
■決算サプライズ3.1%は主導役の交代
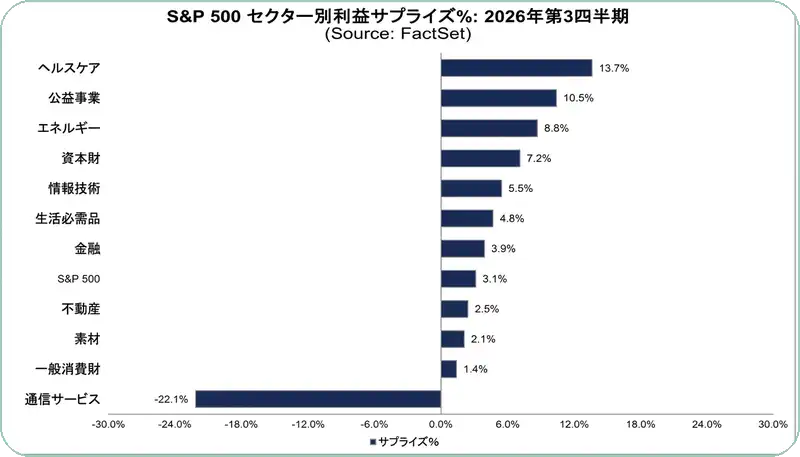
全体の上振れ幅は5年平均を下回りました。アルファベットとMetaの未達が押し下げ、ヘルスケアや公益事業は上振れました。
■均等加重S&P500は健全
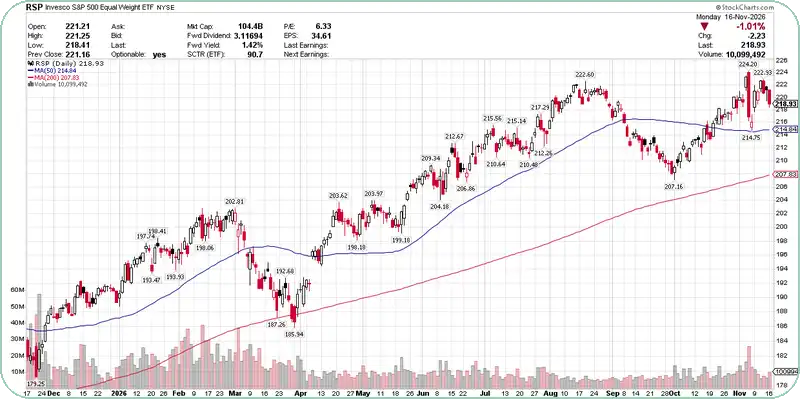
高値からの押しは3%未満、予想PERは18.3倍。ネガティブガイダンスは42%にとどまり、第4四半期の増益率は28.3%と予想されています。
前日の市場:ナスダックは2.5%下落、資金はディフェンシブへ
エヌビディアの決算とアンソロピックのIPOを前に
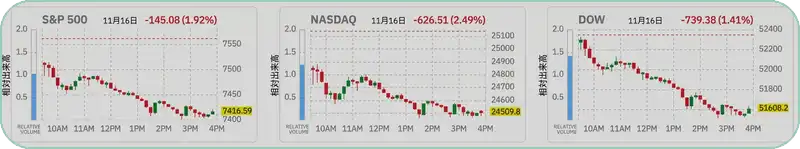
投資家はテクノロジー株を手放す動きを続け、前日のナスダック総合指数は2.5%下落しました。取引終了後のNVIDIA(NVDA)の決算発表と、木曜日のアンソロピックのIPOを前に、不安が高まっています。私は、投資家が噂の段階で手放しており、材料が出た後にはどちらにも資金が戻りうると見ています。明るい材料もありました。原油価格は引き続き低下し、金利は全年限で横ばいでした。
ディフェンシブなセクターは主要な株価指数より大きく底堅く、生活必需品、公益事業、不動産、ヘルスケアへ資金が移るなかで、恩恵を受けるものもあります。私はこれを、悪化ではなく、あくまで循環的な調整と見ています。大事なのは、ボールから目を離さないことです。
半導体とメモリに集中した下げ、中国向けの新たな制限
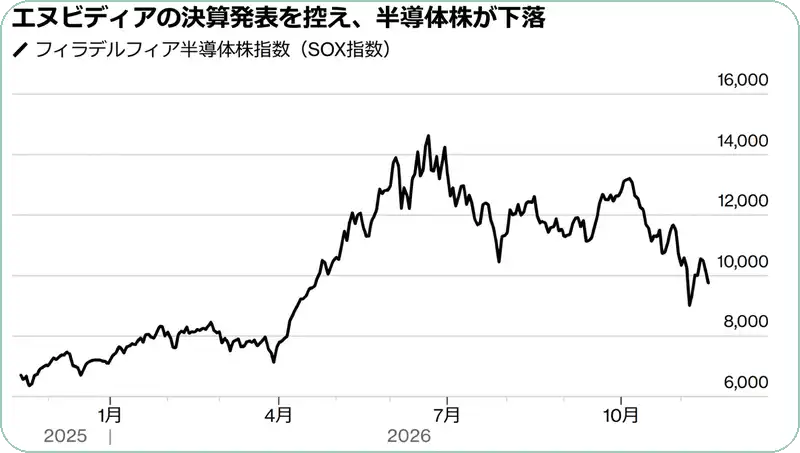
下げが最も激しかったのは半導体とメモリの銘柄です。AI投資が減速すれば最も打撃を受けるため、意外ではありません。NVIDIAの混乱に加えて、トランプ政権は、ブラジル、シンガポール、タイ、マレーシア、インドネシアにあるデータセンターで、中国が米国製の計算能力を使うことを制限する措置に動きました。NVIDIAをめぐる混乱への反応であることは明らかです。それでも私は、AIインフラ整備を支える需要がこれで近く鈍るとは見ていません。テクノロジーセクターが足場を取り戻す水準に近づいているとは思いますが、6週間前の高値をすぐに回復するとは考えていません。
弱気派の論点と私の見方
弱気派が挙げる材料
今回の調整で、弱気派が勢いづいています。マクロ経済には気に入らない材料が数多くあるからです。
いわゆるK字経済では、労働市場の大半が、実質賃金の伸びが7カ月連続で低下するなかにあります。イランでの戦争は終わる気配がありません。エネルギー価格は高止まりし、サプライチェーンを通じて幅広い財・サービスの価格を押し上げています。生産者は市場シェアを失うことを懸念し、上がった投入コストを吸収するのに苦労しています。財政赤字は2兆ドルを超えて膨らみ、国の債務は40兆ドルを超えましたが、財政の放漫さに対処する計画はありません。消費者心理は景気後退期の水準にあり、投資家心理も数カ月にわたり弱気に傾いています。AI投資ブームはテクノロジー分野の一部に、1990年代後半のインターネットバブルを思わせる投機を生みました。
【補足】K字経済とは
K字経済とは、景気回復や成長の恩恵が、所得や資産の多い層と、そうでない層とで大きく分かれる状態を指します。アルファベットのKの字のように、上向きの線と下向きの線に分かれることから、こう呼ばれます。ここでは、実質賃金の伸びが7カ月連続で低下している労働者が多数を占める一方、株式などの資産を持つ層は恩恵を受けやすい、という分かれ方を指しています。
それでも経済は成長を続けている
挙げればきりがありませんが、うまくいっていない点に目を向けすぎると、うまくいっている点が見えなくなります。それでは、2027年にも続くはずの強気相場の上昇を捉える力が弱まります。そもそも株式市場が気にするのは、経済が成長を続けているかどうかであり、その成長がすべての層に等しく及んでいるかではありません。格差は成長がいつまで続くかに影響しうるものの、近く下向きに転じる兆しはありません。成長が企業の売上と利益を支え、それが株価を押し上げます。
大統領サイクルの追い風:11月入り後の6カ月は1950年以降、毎回プラス
3年目の選挙後6カ月は平均14.7%の上昇
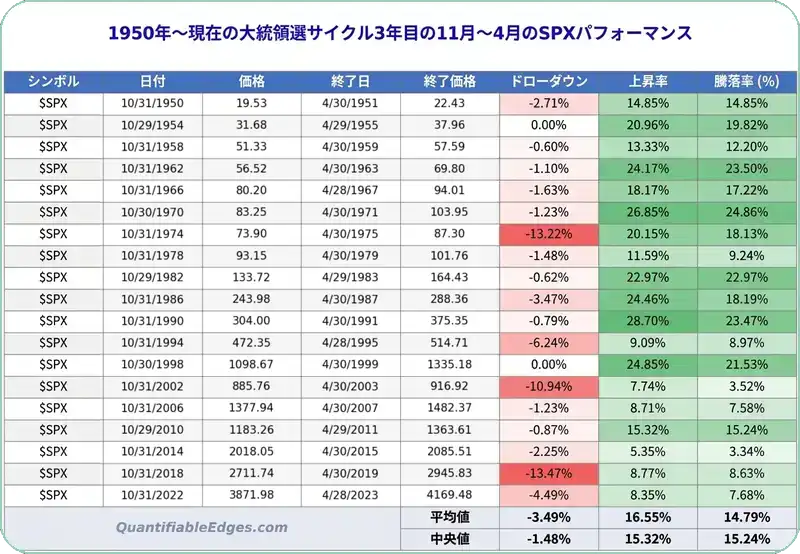
11月に入り、歴史的に強い追い風が吹いています。大統領サイクルの3年目の選挙後の6カ月間は、1950年以降、S&P500が毎回プラスのリターンを記録し、平均の上昇率は14.7%です。今月ここまで見られたように、始まりに下落する局面はありますが、指数はその下げを取り戻して上昇してきました。投資家は常に今回は違うと考えますが、市場は不思議な形でそれが誤りだと示してくれます。
【補足】大統領サイクルと選挙後の季節性
米国では4年ごとに大統領選挙があり、その間の年ごとに株式市場の傾向が異なるとされています。これを大統領サイクルと呼びます。上の表は、サイクルの3年目の11月から翌年4月までのS&P500の動きを、1950年以降について並べたものです。途中の下落幅(ドローダウン)が大きかった年もありますが、6カ月後の騰落率は毎回プラスでした。
決算サプライズ率は3.1%:循環の結果であって警告ではない
5年平均を下回る水準の背景
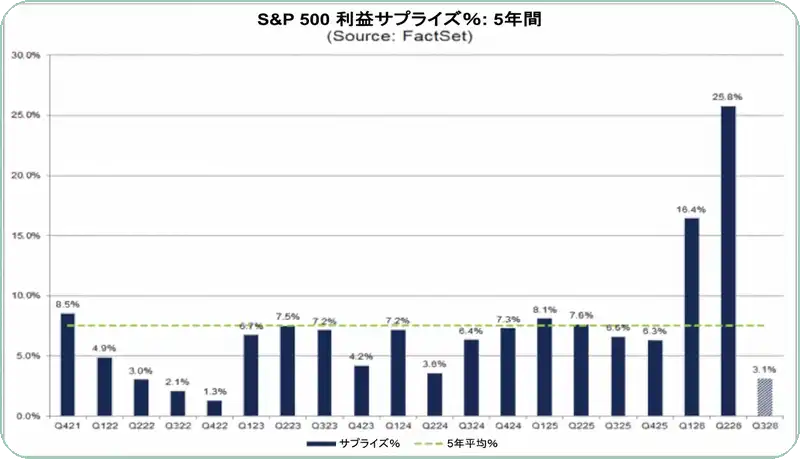
悲観的な見方をする人は、第3四半期の決算が予想をどれだけ上回ったかが、5年平均を大きく下回っている点を指摘しています。炭鉱のカナリアなのでしょうか。私はそうは見ていません。企業全体が予想を上回った幅はわずか3.1%でしたが、これは主導役の交代によるものです。
足を引っ張ったのはコミュニケーション・サービス
コミュニケーション・サービスセクターの注目度の高い決算、とくにアルファベット(GOOG)とメタ・プラットフォームズ(META)は予想に届かず、セクター全体を大きく押し下げました。一方、影響力の小さいディフェンシブなセクターでは改善が見られ、投資家が資金の配分を移している先もそこです。
【補足】決算サプライズ率とは
決算サプライズ率とは、企業が発表した利益が、アナリストの事前予想をどれだけ上回ったか(または下回ったか)を示す割合です。S&P500全体では、第3四半期は予想を3.1%上回りました。ヘルスケアは13.7%、公益事業は10.5%、エネルギーは8.8%の上振れだった一方、コミュニケーション・サービスは予想を下回り、大きなマイナスとなったセクターは他にありません。
均等加重S&P500で見る市場の健全性
高値からの下落は3%未満、予想PERは18.3倍
私は市場の健全性を測るため、均等加重のS&P500に注目し続けています。この指標では、市場は上昇基調を保っており、史上最高値からの押しは3%未満です。時価総額加重の指数の予想PERは18.3倍で、5年平均と10年平均をいずれも下回っています。
ネガティブガイダンスは42%、第4四半期の増益率は28.3%の予想
第4四半期について、ネガティブな業績見通しを出した企業の割合は42%にとどまり、5年平均の60%、10年平均の59%を下回っています。これらは改善方向の変化で、第4四半期の増益率は28.3%と予想されています。これが、目を離してはいけないボールです。
【補足】均等加重S&P500と時価総額加重の違い
通常のS&P500は、時価総額の大きい企業ほど指数への影響が大きくなる時価総額加重です。これに対し、均等加重は500銘柄を同じ比率で組み入れるため、少数の大型株の値動きに左右されにくくなります。ネガティブガイダンスは、企業が次の四半期について、市場予想より弱い業績見通しを示すことです。その比率が過去平均より低ければ、見通しが悪化している企業が少ないことを示します。