金とビットコインが急伸、ハイテク株は下落——財務省の国債買い戻しが引き起こした資産移動
 ジェームズ・ フォード
■財務省の買い戻し拡大は「実質QE」ではない
バランスシートの組み替えにとどまり、FRBが利下げや短期国債購入に動けば話は別だと筆者は整理しています。
■イールドカーブは4つの型に分けられる
ブル/ベアそれぞれのスティープナーとフラットナーで、ハイテク株と希少資産(金・ビットコイン)への影響が異なります。
■市場はブル・フラットナーへ向かい、金・ビットコイン・国際株式に追い風
タームプレミアム縮小と実質金利低下が希少資産を押し上げる一方、AI関連トレードが依存する信用は細っています。
■リスクはドル一点に集約される
FRBが利下げでなく利上げに動けばドル指数が急騰し、3つのトレードが同時に崩れる可能性があると筆者は警戒しています。
財務省の買い戻し拡大は実質QEなのか
米財務省は、より長期の固定利付国債を対象とした流動性支援のための買い戻しオペレーションの規模を、少なくとも倍に拡大すると発表しました。これは30年債利回りが数年ぶりの高水準に達した直後のタイミングで起きたもので、財務省、そしてFRBも、資金調達コストが問題化するのを避けるため金利を抑え込むことに強い関心を持っているという、私たちが既に知っていた事実を改めて浮き彫りにしています。
しかし、これは本当にQE(量的緩和)なのでしょうか。以前はっきりと論じたとおり、これは真のQEではありません。少なくとも今のところは。財務省はバランスシートの中身を組み替えているだけで、それをマネタイズしているわけではないからです。もっとも、この先FRBが利下げに動いたり、イールドカーブの短期ゾーンで国債購入に踏み切ったりすれば、話は変わってきます。
現時点では、これはイールドカーブの構成を変化させているだけですが、その効果ははっきりと表れています。
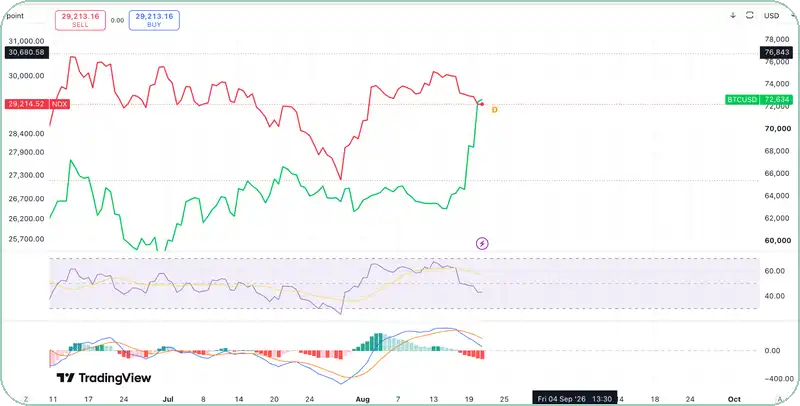
(出典: TradingView)
ビットコインは上昇し、AI関連株は下落しました。 奇妙に聞こえるかもしれませんが、これには筋の通った理由があります。
QEとの境界線
【補足】QE(量的緩和)とは
- QEの基本: 中央銀行が国債などを新たに買い入れ、市場に資金を供給する政策です。中央銀行のバランスシート(保有資産の総額)そのものが膨らみます。
- 今回がQEでない理由: 財務省が行っているのは既存国債の買い戻しであり、資産の中身を組み替えているだけで、FRBが資金を新たに供給しているわけではありません。
- 境界線はどこにあるか: FRBが利下げに動いたり、短期国債の買い入れに踏み切ったりした場合には、実質的にQEへ近づいたと判断できます。
イールドカーブの基礎知識
ブル・スティープナーは、短期金利が長期金利よりも速く低下する形で、典型的にはFRBが利下げしているときに起こります。景気サイクルを過熱させたいのであれば、これが望ましいレジームです。銀行は短期で調達し長期で貸し出すため、カーブが急になるほど期間変換が儲かりやすくなり、信用創造が加速します。
ベア・スティープナーは、短期金利よりも長期金利の方が速く上昇する形で、通常は成長要因というよりタームプレミアムの拡大と財政リスクによって引き起こさ
Pro Plan専用コンテンツ
この記事の続きを読むには「Pro Plan」にアップグレードする必要があります。
── 主なPro Plan機能 ──
📊
全レポート無制限閲覧
📈
詳細な財務データ分析
🎯
アナリスト評価&配当履歴
🔔
お気に入り&フォロー通知