Oracleの受注残は大手クラウド並み。ただし、それを支える財務は違う
 コンヴェクィティ
■産業全体にバブルの信号は出ていない
企業価値÷投下資本は5.86倍から5.80倍へ低下する一方、ROICは資本コストの3.07倍を保っています。倍率が下がりながら利益の差が+23.1%で保たれているのは、市場が資金調達のリスクを割り引いている姿です。
■Oracleの受注残6,640億ドルはMicrosoft並み、資本構成はそうではない
借入金1,253億ドル、完了した200億ドルの株式発行、マイナスのフリーキャッシュフロー、そして未開始の賃借契約約2,600億ドルを抱えています。Microsoftの社債は約400億ドルです。
■前受金と顧客のGPU持ち込みが今期の現金負担を圧縮した
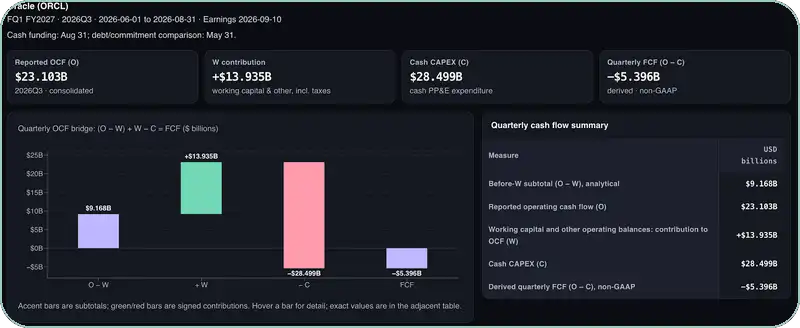
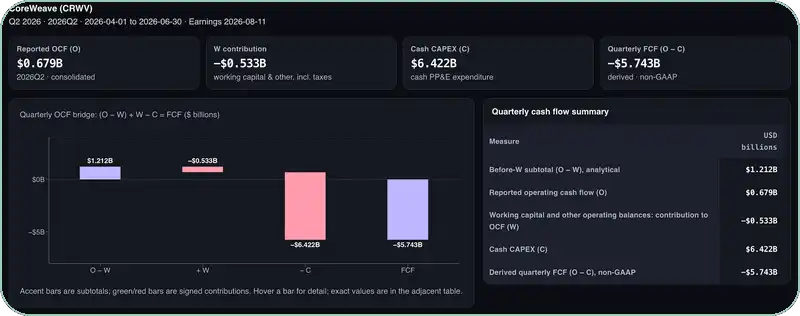
運転資本139億ドルが285億ドルの設備投資の約半分を吸収し、フリーキャッシュフローはマイナス54億ドルに収まりました。CoreWeaveは自社保有を続け、64億ドルの設備投資がほぼそのまま57億ドルの赤字になっています。
■受注残の高さは需要の裏付けであって、今年の現金ではない
賃料は拠点が稼働した時点から発生します。顧客からの現金が届いているかどうかとは関係ありません。
■見方が変わる条件
四半期報告書で賃借と全体負担が大きく膨らむこと、追加の株式発行、あるいは産業全体でROIC/WACCが下がり続けるのにEV/ICが下げ止まること。今週はどれも出ていません。
ABBX第17週でも、AI関連の産業全体にバブルの兆候は出ていません。今回の検証対象はOracle(ORCL)です。6,640億ドルの受注残、AI専業の新興クラウドに近い株式評価、そして受注残が現金に変わる前にやってくる賃借料と設備投資の請求書。この三つが一つの銘柄に同居しています。
今週の結論:バブルの信号は半分だけ
この連載が毎週見ているもの
【補足】ABBXとは
Convequityが独自に構築している「AIバブル指標」です。大手クラウド、AI専業の新興クラウド、AIモデルの開発企業という3種類の会社を横断して、株価の評価倍率、投下資本に対する利益、設備投資、資金調達のリスク、将来のインフラ採算を毎週追跡しています。前回の集計(2026年第2四半期の全決算データ)については、こちらで詳しく扱っています。
出てくる3種類の会社
【補足】大手クラウド/AI専業の新興クラウド/モデル開発企業
この連載には、性質の違う3種類の会社が並んで出てきます。
大手クラウドは、Microsoft、Amazon、Google、Metaのように、自社で巨大なデータセンターを持ち、検索や広告や通販といった本業も抱えている会社です。一般には「ハイパースケーラー」と呼ばれます。
AI専業の新興クラウドは、CoreWeave、Nebius、IRENのように、GPUを積んだ計算設備を貸すことだけを事業にしている新しい会社です。一般には「ネオクラウド」と呼ばれます。規模は小さく、本業の稼ぎがないぶん、建設費の手当てを外部からの資金に頼ります。
モデル開発企業は、OpenAIやAnthropicのようにAIモデルそのものを作る会社です。非上場のため、集計では別扱いになります。
Oracleがこの記事の題材になるのは、受注残は大手クラウドの規模なのに、それを支える資金の姿は新興クラウドに近いという、どちらにも収まらない位置にいるからです。
9月10日時点の集計値
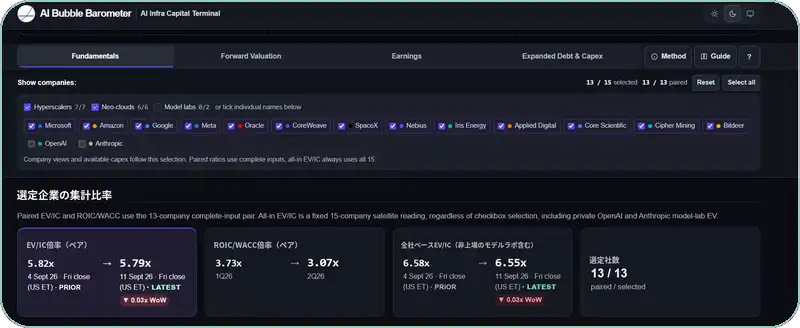
9月10日の米国市場引け時点、対象13社(大手クラウドとAI専業の新興クラウド)の集計値は次のとおりです。
- 企業価値÷投下資本(EV/IC)= 5.80倍(9月4日金曜引けの5.86倍から0.06倍低下。5月15日の計測開始時点の7.67倍からは1.87倍の低下)
- 非上場のOpenAIとAnthropicを含めた全社ベースのEV/IC = 6.52倍
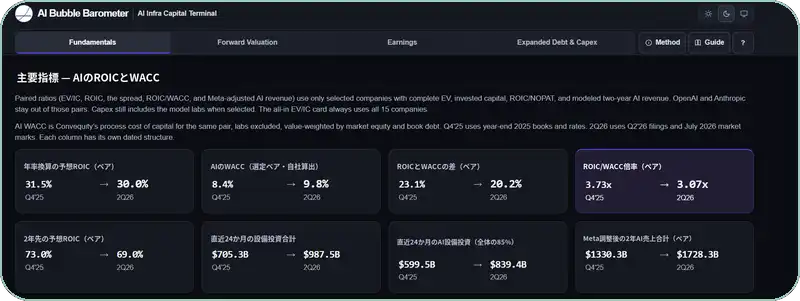
- ROIC ÷ WACC = 3.07倍(2026年第1四半期は3.73倍)
- ROICとWACCの差 = +23.1%
(出典: Convequity)
二つの指標が同時に動いてはじめてバブルになる
EV/ICは、投じた資本1ドルに対して市場がいくら払っているかを示します。ROIC/WACCは、その1ドルが調達コストを上回る利益をまだ生んでいるかを示します。
この枠組みでの典型的なバブルは、EV/ICが拡大する一方でROIC/WACCが折れていくという組み合わせです。
【補足】ROICとWACC、EV/ICの関係
ROIC(投下資本利益率)は、事業に投じた資本がどれだけ利益を生んでいるかを示します。WACC(加重平均資本コスト)は、その資本を調達するのにかかっている費用です。ROICがWACCを上回っていれば、投資はコスト以上の利益を生んでいます。 一方のEV/ICは、その投じた資本に対して市場がどれだけの値段を付けているかを表します。利益の裏付けが薄れているのに市場が払う値段だけが上がっていく状態が、バブルと呼ばれるものの正体です。
(出典: Convequity)
片方は起きている
ROIC/WACCは第1四半期の3.73倍から第2四半期の3.07倍へ低下しました。これを軽く扱うつもりはありません。利益は依然として資本コストの3倍を超えていますが、方向は下向きです。
もう片方は起きていない
EV/ICは5月15日の7.67倍から、真夏の7倍台を経て、5.80倍まで縮んできました。利益の差が+23.1%で保たれているなかで倍率が下がっているのは、市場が資金調達のリスクを割り引いている姿であって、利益そのものを信じなくなった姿ではありません。
ただしこの読み方が成り立つのは、利益の比率がこれ以上下がらない場合に限られます。ROIC/WACCが3倍を割り込むのにEV/ICが下げ止まる、あるいはここから上がり始めるなら、それは資金繰りの問題ではなく、この指標が捉えようとしている本当の劣化ということになります。
そしてOracleは、この資金調達という経路を実地で試している銘柄です。ABBXのほぼすべての項目で、本業を複数持つ大手クラウドと、AI専業の新興クラウドのちょうど中間に位置しています。
一社のなかに、二つの貸借対照表がある
Oracleは9月10日に2027年度第1四半期の決算を発表しました。
履行義務残高(受注残)は6,640億ドルに達しました。 契約済みのAI需要という点で、OracleはMicrosoft(MSFT)と同じ土俵にいます。
しかし、それを支えている資本の姿は同じではありません。
- 借入金 1,253億ドル
- 完了したばかりの 200億ドルの市場内株式発行
- フリーキャッシュフローは依然としてマイナス(ただし懸念されていたほどではない)
- まだ賃料の支払いが始まっていないデータセンターの賃借契約が約2,600億ドル
売上とクラウド事業の伸びは加速し、現金ベースの設備投資は高い水準で走り、四半期のあいだに850メガワットと30万基超のGPUを稼働させました。
市場はOracleを何として見ているか
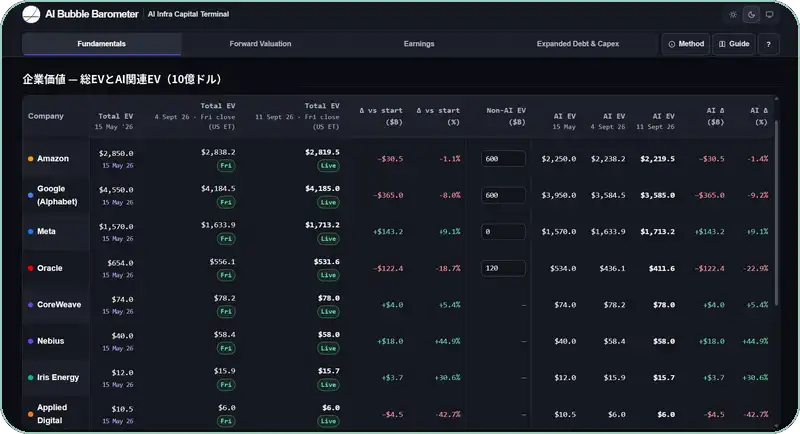
市場はOracleを、Azure・AWS・GCPと肩を並べる存在としてではなく、借入を使ってAIインフラを建てる事業者として扱っています。
ABBXにとっての問いは、その割引がバブルの兆候なのか、資金負担に見合った妥当な調整なのか、それとも単に適正な値段なのか、ということです。私たちの見方は真ん中です。
需要の積み上がりは本物です。割引されているのは、受注残が現金に変わるまでのあいだ、誰がその建設費を払うのかという点です。それ以外の企業群は、いまのところ秩序を保っています。
(出典: Convequity)
受注残:すでにMicrosoft級
Oracleの6,640億ドルという履行義務残高は、Microsoftの約6,780億ドルと並び、Google(GOOGL)の約5,200億ドル、Amazon(AMZN)の約4,960億ドルを上回ります。
AI専業の新興クラウド勢は桁が違います。CoreWeave(CRWV)が約1,040億ドル、Nebius(NBIS)が約400億ドル、IREN(IREN)が約170億ドルです。
開示された受注残で見る限り、Oracleは大手クラウドと同じ規模です。 取引相手に問題があるわけではありません。制約は、市場が同社に付けているAI関連の企業価値をすでに上回っている受注残に対して、電力とGPUと拠点を届けきれるかどうかにあります。
受注残という言葉の中身
【補足】履行義務残高(受注残)とは
顧客と契約済みで、まだ提供していない役務に対応する金額の合計です。将来の売上の予約分と考えると分かりやすくなります。数年にわたって少しずつ売上に振り替わっていくため、今期の業績には直接は現れません。Oracleの場合、経営陣はこのうち半分程度が3年以内に売上になると説明しています。
評価:建設事業者としての値付け
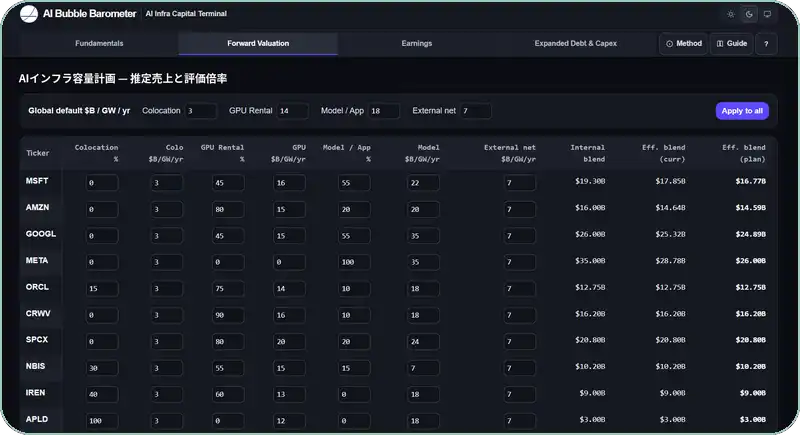
将来の評価という切り口で見ると、その中間の位置づけが数字で出てきます。
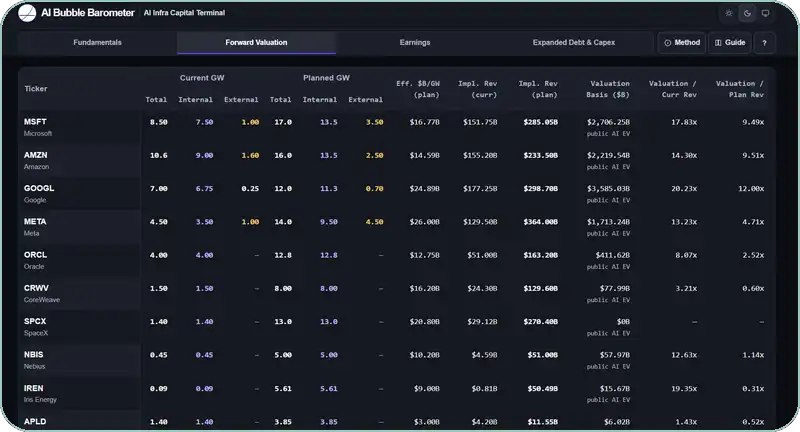
OracleのAI関連企業価値は数千億ドル台の中盤で、これに対して計画から逆算される年間売上は約1,630億ドルです(社内容量12.8ギガワット × ABBXが置いている設備賃貸・GPU貸出・モデルとアプリ由来の売上の混合単価)。
- 計画売上に対する倍率は約2.8倍
- 推定売上総利益に対する倍率は約4.3倍
同じ枠組みで、Microsoft・Amazon・Googleは1桁台後半から10倍台前半、Meta(META)は約4.5倍、CoreWeaveとIRENは1倍前後かそれ未満です。
Oracleは資本に対する倍率では大手4社より低く、AI専業の新興クラウド勢に近い位置にいます。一方で受注残と四半期の設備投資は大手クラウドの規模です。
(出典: Convequity)
倍率が低いのは、1ギガワットあたりの売上が薄いから
推定売上と評価倍率の表が、Oracleの計画倍率が低い理由の一部を説明しています。
計画1ギガワットあたりの推定売上は、Oracleが約130億ドル、Microsoftが約170億ドル、MetaとGoogleは200億ドル台半ばです。
これは1ギガワットあたりどれだけ売上を立てられるかという前提の違いであって、OCIが劣ったインフラだという判断ではありません。Oracleの計画は、大手クラウドを相手にした大型の計算基盤契約に偏っており、卸売りの価格に近い水準になります。MetaとGoogleは、同じ電力から自社の広告や利用者向けサービス、自社モデルでより多くを稼ぎます。
CoreWeaveは別の話
CoreWeaveの計画1ギガワットあたりは約160億ドルですが、上場しているAI関連企業価値は約780億ドルしかなく、計画から逆算される売上1,300億ドルに対して倍率は0.60倍です。
Oracleはその形ではありません。1ギガワットあたりの単価は低いものの、企業価値ははるかに大きく、6,640億ドルの受注残の上に2.52倍の計画倍率が乗っています。
(出典: Convequity)
今期いちばんきれいだったのは現金
今四半期、もっとも良かったのは現金の動きです。
運転資本が139億ドル積み上がり、その大半は顧客からの前受金でした。これが285億ドルの現金設備投資のおよそ半分を吸収しています。
フリーキャッシュフローはマイナス54億ドルでしたが、設備投資の全額が現金として出ていった場合に比べればはるかに軽い数字です。
(出典: Convequity)
効いたのは顧客からの前受金
【補足】前受金がキャッシュフローを助ける仕組み
サービスを提供する前に代金を受け取ると、その現金は先に手元に入り、会計上は「まだ提供していない役務」として負債に載ります。支払いが先、提供が後という形です。Oracleはこれを使って、設備投資の現金負担を圧縮しました。ただしこれは負担が消えたわけではなく、時期がずれただけです。
顧客がGPUを持ち込む契約
これとは別に、Oracleは顧客自身がGPUを購入する形の契約も結んでいます。この場合、その機材はOracleの設備投資にも売上にも載りません。
Oracleが売るのは電力、場所、冷却、相互接続です。設備賃貸に近い採算になり、純粋なGPUクラウドほどの売上総利益率は得られません。
前受金と顧客持ち込みは、Oracleの現金負担を軽くする二つの別々の方法です。経営陣は、新規契約の大半がどちらかを使っており、資金計画を追加で膨らませることはないと説明しています。
CoreWeaveはいまも別のやり方
CoreWeaveは反対側のやり方を続けています。GPUを自社で保有し、クラウドとしての高い利益率を取り、現金の穴を自分でかぶるというものです。
今四半期は運転資本が流出側に働きました。64億ドルの設備投資がほぼそのままフリーキャッシュフローのマイナス57億ドルに落ちています。
だからこそ計画売上に対して0.60倍で評価され、Oracleは2.52倍なのです。市場は、サーバーの資金をこれから手当てしなければならない受注残には、より低い値段しか払っていません。
(出典: Convequity)
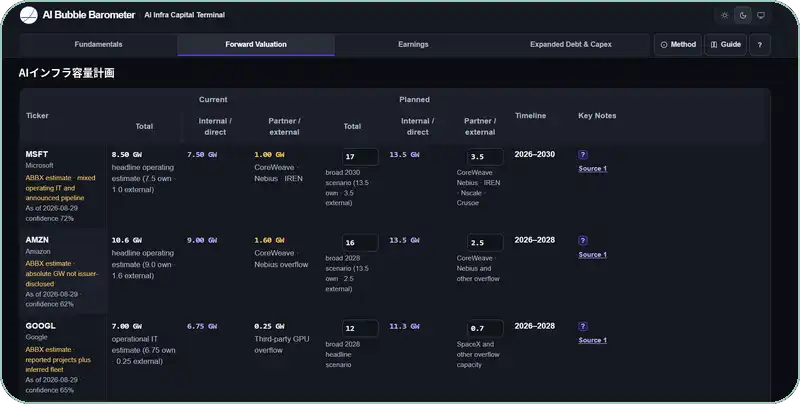
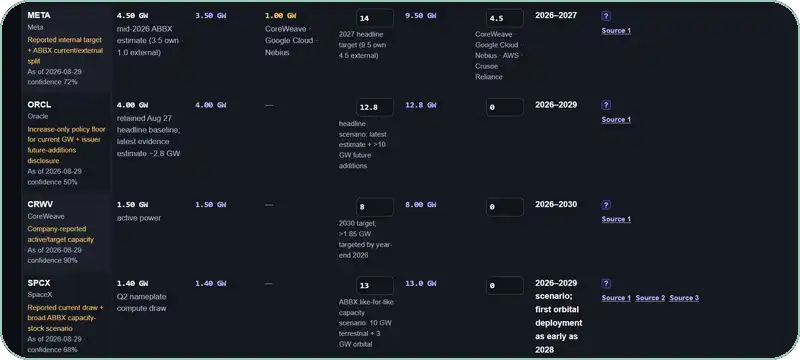
容量:借り手ではなく、自ら建てる側
AIインフラの容量計画を見ると、Microsoft・Amazon・Meta・Googleにはいずれも「外部から確保する計画容量」が計上されています。CoreWeave、Nebius、IRENのような専業から借りている分です。
Oracleにはそれがありません。開示されている計画は、すべて自社OCIの建設として扱われています。同社は最先端の研究所や企業にAIクラウドを売っており、計画はOracleが建てる容量であって、借りたGPUではありません。
これは制御と利益率を社内に留めます。同時に、建設費と賃借契約と納期のリスクを、供給業者に分散させず一つの貸借対照表に集めます。 利益率を守っている構造が、そのまま建設資金を自分で背負う構造でもあります。
(出典: Convequity)
(出典: Convequity)
資金調達:新興クラウドとの比較が効いてくる場所
拡張版の負債・設備投資の表は、賃借契約と購入義務について5月期末の注記をまだ使っています。これらは前述の決算発表の数字には含まれていません。
2027年度第1四半期(8月31日、決算発表の要約貸借対照表)から:
- 借入金 1,253億ドル
- 現金 364億ドル
- 投下資本 1,562億ドル
- これに加えて、賃借の使用権資産と賃借負債が貸借対照表の本体に計上
5月期(2026年度第4四半期)の注記から:
- 帳簿に載っている負担の合計 約1,670億ドル(借入金の約1.3倍)
- まだ開始していないデータセンターの賃借契約 約2,600億ドル
- 購入義務 約130億ドル
- すべてを合わせた負担 約4,410億ドル(借入金の約3.4倍)
3.4倍という数字の読み方
この約3.4倍という全体倍率は、Amazon(約4倍)に近く、CoreWeave(約2.5倍)やIREN(約2.9倍)を上回り、Microsoft(約17倍)、Google(約10倍)、Meta(約9倍)をはるかに下回ります。
この順位は注意して読む必要があります。 上位3社は、表向きの負債が薄いところに大きな簿外の賃借契約を抱えているために倍率が高く出ています。
Oracleの未開始の賃借契約も巨額です。倍率が中程度に見えるのは、分母である借入金がすでに大きいからにすぎません。
つまり全体像は、社債による負債、完了した株式発行、重い現金設備投資、マイナスのフリーキャッシュフロー、そして5月時点の契約残高ということになります。経営陣は新規契約について追加の株式発行は不要だと述べています。ABBXはこれを、確定した事実ではなく、四半期報告書で検証すべき主張として記録します。
簿外に残るという言い方
【補足】なぜ賃借契約が帳簿の外に残るのか
データセンターの賃借契約は、拠点が稼働を始めて賃料の支払いが発生するまで、貸借対照表の本体には載りません。契約は結ばれているのに、負債としてはまだ見えない状態です。Oracleの約2,600億ドルはこの区分にあります。拠点が立ち上がれば賃料は発生します。顧客からの現金が届いているかどうかとは関係なく、です。表向きの負債の大小だけで各社の負担を比べられないのは、この部分の大きさが会社ごとにまったく違うためです。
受注残は今年の請求書を払わない
Oracleの2027年度第1四半期の現金設備投資は約285億ドルでした。Metaと同水準、Microsoftより下、AmazonとGoogleよりも下です。
これに対して契約済みの将来の仕事は約6,640億ドル。四半期1回分の建設支出の20倍を超えます。 経営陣は、このうち半分程度が3年以内に売上になると説明しています。これはこの企業群のなかで最も高い「受注残÷建設費」の比率です。紙の上での需要は満杯です。
ただし時間軸が合っていない
受注残は複数年にわたる売上ですが、設備投資は四半期ごとに繰り返し出ていく現金です。
2027年度の設備投資見通しは約900〜950億ドル、顧客前受金を差し引いた正味では約700億ドルです。
2026年5月時点で締結済みの約2,600億ドルのデータセンター賃借契約は、拠点が稼働するまで帳簿の外にあります。そして稼働すれば賃料が発生します。顧客からの現金が届いているかどうかとは無関係にです。
受注が満杯でも資金繰りへの懸念で株価が下げうるのは、この構造によるものです。受注残÷建設費の比率が高いことは、新しい拠点がちゃんと使われるという良い兆候です。フリーキャッシュフローと賃借契約は、それとは別の論点です。受注残が現金に変わる前に、建設のどれだけをOracle自身が手当てしなければならないか。 問われているのはそこです。
なぜOracleだけ比率が高く出るのか
同じ比率がOracleをMicrosoft・Amazon・Meta・Googleより良く見せるのには、単純な理由があります。
履行義務残高には、社外の顧客がすでに署名した仕事しか計上されません。 OracleのAI向け新規容量の多くはその形で売られているため、将来の請求がそのまま受注残に現れます。
一方、他の4社の設備投資の大きな部分は、自社の広告・クラウド・モデルのためのものです。その電力に署名した外部の顧客はいないので、その支出は受注残として現れません。
Oracleが他社より多くの需要を建てているとは限りません。建てているもののうち、他人の契約として計上される割合が高いということです。
納品は追いついてきている
Oracleは約850メガワットと30万基超のGPUを稼働させ、GPUの稼働率は97.9%、更新契約は上乗せ価格で結ばれています。届いた容量は届いた端から消費されています。
テキサス州アビリーンの拠点では8棟のうち6棟が稼働しており、新しく組み上げた計算設備の一群を顧客が受け入れるまでの時間は、約24時間まで短縮されました。納品された容量が、数週間ではなく1日のうちに契約され使用可能になっているということです。
この主張の限界
ただし、この主張には連載の前半で指摘した境界があります。
稼働率と検収は拠点の単位で数えられています。その設備が実際にどれだけの処理量を生み出しているかという試験や、誰でも使えるモデルを提供する窓口を通る実際の利用量の計測は、いまだに薄いままです。
拠点が埋まっていることは、容量への需要の証拠です。ROICが最終的に依存する、処理1件あたりの採算の証拠にはまだなっていません。
産業全体の姿
9月10日引け時点のこの週の断面は、二日酔いではなく建設期のそれです。
対象13社を合計したAI関連の企業価値は約10.7兆ドル。開示された受注残に対するAI企業価値は1桁台半ば、計画から逆算した売上に対するAI企業価値は、幅を広く取った集計で1桁台後半です。計画容量は依然として100ギガワットを大きく上回ります。
受注が売上に変わるなら、それは契約済みの数年分の仕事が、建設計画の含む売上の10倍未満で評価されているということです。 期待に対してソフトウェアの20倍を払っている姿ではありません。
結論
広範なAIバブルの信号は出ていません。
Oracleは、EV/ICが高いという類の銘柄ではありません。一つの銘柄のなかに、大手クラウド規模の受注残と、AI専業の新興クラウドに近い株式評価と、ABBXで一行ずつ読める大きな簿外の契約残高が同居している——それが特徴です。
いま議論されているのは、その契約残高とマイナスのフリーキャッシュフローが、評価に対する妥当な調整なのか、先送りされた問題なのか、という点です。
見方を変えるとしたら
- 次の四半期報告書で、約2,600億ドルの未開始賃借契約と約4,410億ドルの全体負担が、フリーキャッシュフローがマイナスのまま大きく引き上げられること
- 追加の株式発行が不要だと経営陣が述べたあとに、それが実施されること
- 産業全体で、ROIC/WACCが下がり続ける一方でEV/ICが下げ止まること
今週はこのどれも出ていません。三つとも、期限付きの確認事項として残ります。
本記事は週次シリーズの第17週です。前回の集計と枠組みの全体像はこちらで扱っています。
関連銘柄月間チャート
関連コンテンツ

制裁でかえって強くなったファーウェイ——TSMCより6倍細かい接合を、すでに量産している(Part 1)
コンヴェクィティ
SaaSの生存を採点する(Part 9):パロ アルト ネットワークス徹底解剖③——エージェント時代の需要生存とバリュエーション
コンヴェクィティ
SaaSの生存を採点する(Part 8):パロ アルト ネットワークス徹底解剖②——12ファクターを一つずつ採点する
コンヴェクィティ