エヌビディアの決算もAnthropicのIPOも、AI株の底にならなかった:FRBの利上げを前に私が慎重になる理由
 ジェームズ・ フォード
■エヌビディアの警戒材料が積み上がる
決算は強い内容でしたが、貸借対照表の悪化と四半期報告書の遅れで、株価は6営業日続落しました。筆者は、報告書が出るまで追加の投資を待つとしています。
■Anthropicの株式の供給
史上最大のIPOで、ファンドが他の銘柄を減らし、ナスダックとS&P500は1日で約1.5兆ドルを失いました。供給は今後も続くと筆者は見ています。
■FRBの利上げと2018年・1998年
弱まる労働市場での利上げを誤りと見ています。2018年も1998年も、FRBが方針を変えたあとに株価が大きく上昇しており、筆者はその合図を待っています。
■手元に余力を残し、準備を整える
12月4日の報告書と9日のFRBの決定を前に、手元の余力を残します。テクノロジー株が10%下がれば、半導体のETFへ時間を分けて投資を始めます。
エヌビディア(NVDA)は好調な決算を発表しましたが、株価は強気派が期待したようには反応していません。一方、Anthropic(ANT)は、史上最大のIPOを終えたばかりです。
私を含む多くの投資家は、この2つのどちらかが、AI関連取引の下支えになると期待していました。しかし、どちらもそうなりませんでした。
Anthropicが取引を始めた初日の11月19日、S&P500は2%、ナスダックは2.25%下落しました。S&P500は、2025年4月の「解放の日」(関税の発表)以来で、最悪の週になる勢いです。
最近の数週間、私は、AI関連取引が底に近いと主張してきました。いま振り返ると、私は早すぎたと思っています。
私の見方では、この圧力がもうしばらく続く可能性がある理由は3つあります。エヌビディアの決算に見える警戒材料、Anthropicが市場に加える株式の供給、そして、弱まる労働市場に向けて利上げしようとしているFRBです。
ただ、2018年と1998年のような局面は、FRBが方針を変えたあとに、大きな上昇で終わる傾向がある、と歴史は教えてくれます。そのため、私はいま慎重になっていますが、同時に、投資を増やす準備も進めています。
エヌビディア:警戒材料が積み上がっている
決算は強かったが、注目点が変わった
決算の中身そのものは、強いものでした。売上高は1,158億ドルで、前年同期比103%増。次世代の「ベラ・ルービン」は、最初の四半期で約200億ドルの売上高を記録し、2028会計年度の成長率の見通しは75%に引き上げられました。
ところが、注目点が変わり、株価は6営業日続けて下落しています。
警戒材料1:「エヌビディア銀行」の店じまい
エヌビディアが取引先を資金面で支える「銀行」の役割は、終わりに向かっています。コレット・クレスCEO代行は、決算説明会で、エヌビディアが資金を支援する相手を、より厳しく選ぶと明言しました。それでも、保証は1,180億ドルに、購入義務は約3,900億ドルに増えています。
警戒材料2:四半期報告書の遅れ
エヌビディアは通常、四半期報告書を決算発表と同じ日に提出してきました。今回は遅れています。決算当日には、米証券取引委員会が、エヌビディアの開示が投資家を誤解させたかどうかを調べていると、ウォール・ストリート・ジャーナルが報じました。
警戒材料3:貸借対照表
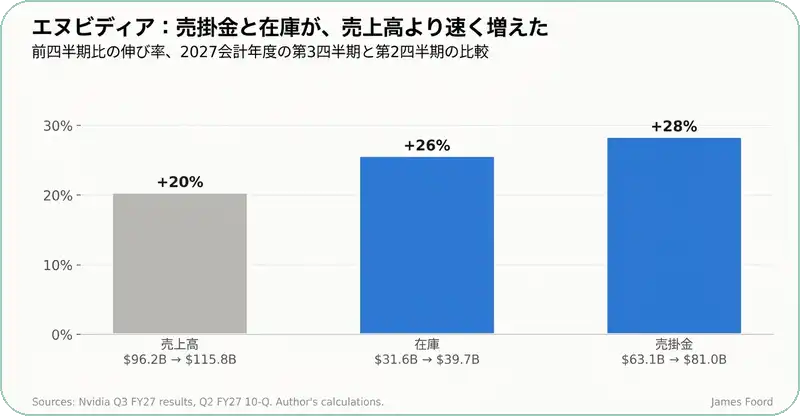
売掛金は前四半期比28%増の810億ドル、在庫は26%増の397億ドルで、どちらも売上高の20%増より速い伸びでした。
それでも、手放す理由は見当たらない
私は前回のエヌビディアの記事で、四半期報告書の遅れを、赤信号ではなく黄信号と書き、評価を中立に引き下げました。
これらの点は、それぞれ単独では致命的ではありません。ただ、重なると、報告書が出るまで、市場が株価をさらに押し上げる理由はほとんどありません。報告書は、12月4日までに提出される必要があります。
それでも、予想利益の9倍を下回る水準では、手放す理由は見当たりません。ただ、報告書が出るまでは、追加の投資は待つつもりです。
【補足】四半期報告書とは
米国の上場企業が、決算の内容を詳しく記して、四半期ごとに米証券取引委員会へ提出する報告書で、「10-Q」と呼ばれます。企業は通常、決算発表と同じ日に出します。本文では、この提出が遅れていること自体が、市場の不安材料になっています。
Anthropic:圧力はしばらく続く
調達額は史上最大、その資金は市場から出た
ただ、これだけの資金は、どこかから出てこなければなりませんでした。
AnthropicのIPOは、総額で935億ドルを調達し、私募の260億ドルを含めると1,195億ドルになりました。下の図は、追加の割り当て分を除いた基本の発行分で、過去の大型IPOと比べたものです。
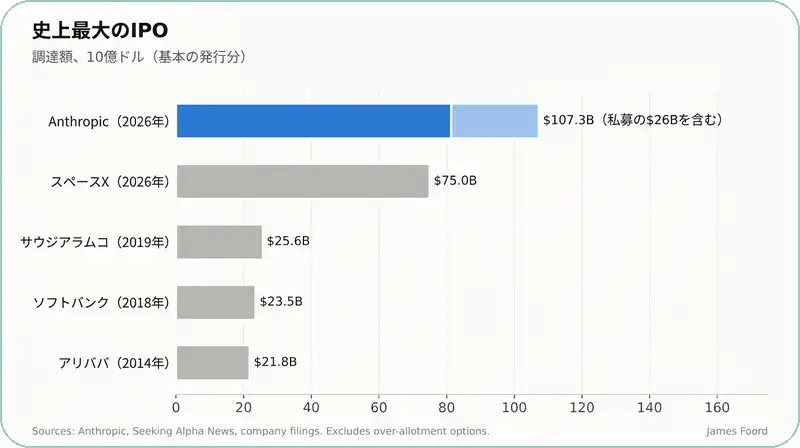
これほど大きな案件が控えているとき、ファンドは事前に現金を用意します。割り当てを確保するため、ほかの保有銘柄、多くは同じAIやテクノロジーの銘柄を減らします。
私は、案件が終われば、その圧力は和らぐと期待していました。ところが、ナスダック100とS&P500は、木曜日の11月19日に、合計で約1.5兆ドルの時価総額を失いました。これは、Anthropic自身の時価総額とほぼ同じです。
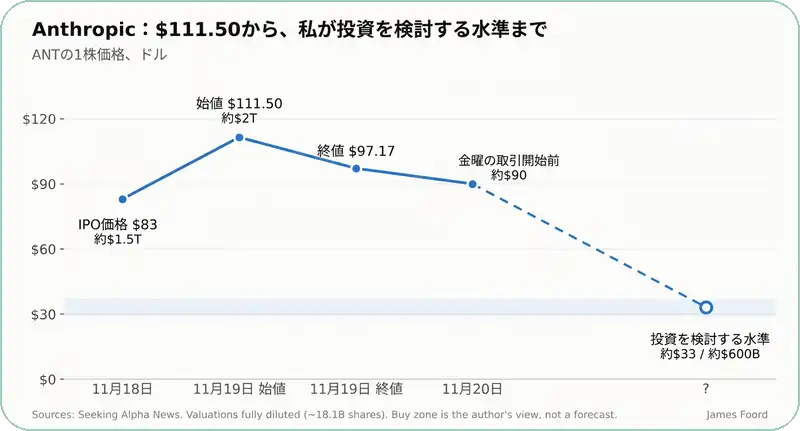
そのAnthropic自身も、すでに下げています。初日は111.50ドルで始まり、97.17ドルで取引を終え、20日の金曜日の取引開始前には、最大7.4%下落しました。
圧力が続くと見る4つの理由
この圧力は、いくつかの理由で、もうしばらく続くと私は見ています。
第一に、株式の供給がさらに続きます。ロックアップの期限が切れると、大量の新しい株式が市場に出てきます。さらに、6月に目論見書の草案を提出したOpenAIは、2027年に上場する準備ができると述べています。
第二に、ANTを対象にしたレバレッジ型ETFの取引開始が、予定されています。上昇局面でも下落局面でも、値動きに勢いを足します。
第三に、価格競争です。私が「Anthropicについて私は間違っていたのか」で書いたとおり、Anthropicのトークンの価格は、9月中旬から約半分になりました。これで利用は増えましたが、OpenAIが値下げを続ければ、価格を決める力は限られます。
そして最後に、評価額です。
私が投資を検討する水準は、評価額6,000億ドル前後
金曜日の下落のあとでも、Anthropicの価値は、希薄化後で1.5兆ドルを超え、第3四半期の年換算売上高670億ドルの20倍を上回ります。
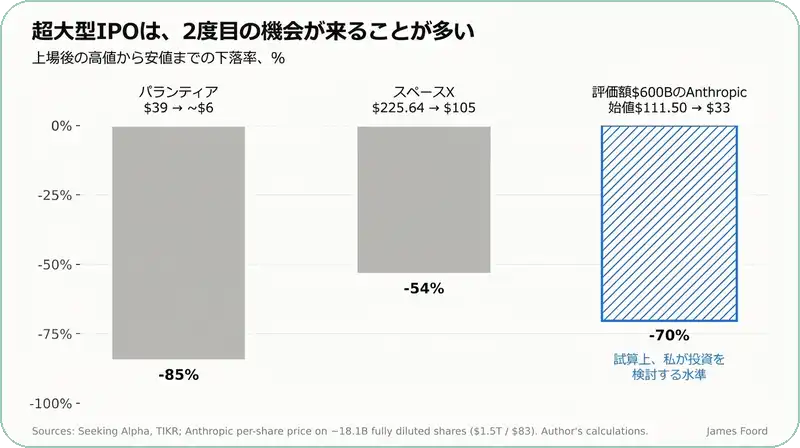
これは、パランティア・テクノロジーズ(PLTR)とスペースX(SPCX)で見たのと同じ展開です。パランティアは、上場後に約39ドルまで上がり、2022年末に6ドル近くまで下がりました。スペースXは、IPOから数日で最高225.64ドルをつけ、その後105ドルまで下げています。
私は、事業そのものには、いまも投資したいと考えています。ただし、評価額が6,000億ドル前後のときです。希薄化後でおよそ180億株(1.5兆ドルを公開価格の83ドルで割った数)とすると、1株あたり約33ドル。第3四半期の年換算売上高の9倍、アナリストが年末に見込む年換算の売上高1,100億ドルの5.5倍にあたります。
【補足】ロックアップ、レバレッジ型ETF、希薄化後とは
ロックアップとは、上場の直後に、大株主などが保有する株式を売ることを、一定の期間禁じる取り決めです。期限が切れると、その株式が市場に出てくる可能性があります。
レバレッジ型ETFとは、対象の値動きの2倍や3倍といった動きになるように作られた上場投資信託です。上がるときも下がるときも、値動きが大きくなります。
希薄化後とは、新株予約権やストックオプションなど、今後増える可能性のある株式もすべて含めて数える方法です。この数え方で時価総額を計算すると、通常より大きな金額になります。
FRBの誤り
そのうえ、FRBは引き締めに向かおうとしています。
市場は、12月8〜9日の会合で0.25ポイントの利上げが行われる確率を、95%近くと見ています。10月の議事要旨からは、来年の初めにも、さらに続く可能性があります。クリストファー・ウォラー理事は、0.5ポイントの利上げさえ主張しています。
私は以前の記事で書いたとおり、これは誤りだと考えています。
失業者の平均の失業期間は、いまや27.1週間で、金融危機に入る前の16.6週間を上回っています。さらに、ミネアポリス連銀は、長期失業者の割合が、先に景気後退が起きていないのに上昇したのは、今回だけだと指摘しています。
利上げをしても、エネルギー価格は下がりません。弱まる経済と、AIのように、遠い将来の成長で価値が決まる銘柄を、苦しめるだけです。
利上げは、AI設備への投資に必要な資金の調達費用も引き上げます。エヌビディアが資金を出す側から手を引く、まさにそのときにです。
2018年との類似
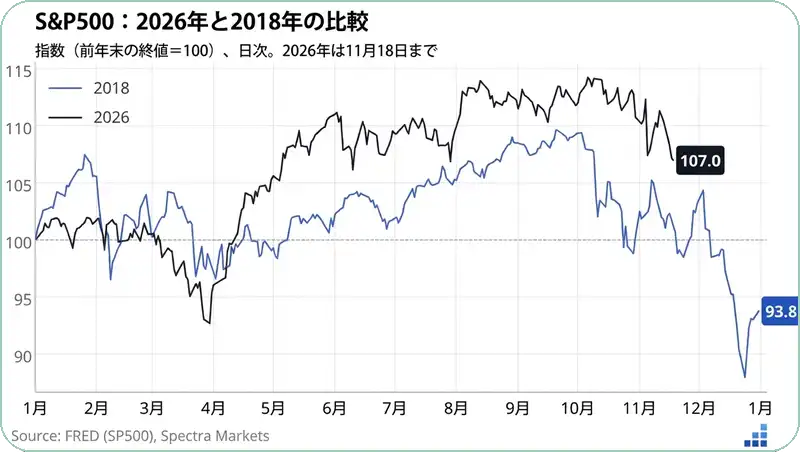
いまの局面に最も似ていると感じるのは、2018年の第4四半期です。
利上げの局面で、市場は大きく下げた
2018年10月3日、ジェローム・パウエルFRB議長は、政策金利が中立の水準から「まだ遠い」と述べました。市場は、これをFRBが何があっても引き締めを続ける合図と受け止めました。
12月19日、FRBはその年4回目の利上げを行い、パウエル議長は、保有資産の縮小は「自動操縦」で続くと述べました。
クリスマスイブには、S&P500は9月の高値から20%近く下がり、テクノロジーと半導体が下げを主導しました。
方針転換のあと、市場は反発した
2019年1月の初め、パウエル議長は口調を変え、FRBは辛抱強く待つと述べました。7月には利下げに転じ、S&P500は2019年を29%近い上昇で終えました。
(出典: Spectra Markets)
類似点は、無視しにくいものです。成長が鈍るなかで利上げするFRB、就任から日が浅いFRB議長、そして、自らの行き過ぎで圧力を受けるテクノロジー業界です。
2018年の教訓
2018年の教訓は、FRBの誤りで市場が大きく下げることはあっても、その誤りが、たいていは方針転換につながる、ということです。
【補足】中立金利と、保有資産の縮小とは
中立金利とは、景気を温めも冷やしもしない、政策金利の水準を指します。この水準から遠ければ、まだ利上げの余地がある、と受け止められます。
保有資産の縮小とは、FRBが、保有している国債などの資産を、満期の到来にあわせて減らしていくことです。市場に出回る資金が減るため、金利を上げるのと同じように、引き締めの効果があります。
1998年との類似
半導体については、1998年のほうが、さらに興味深い比較だと私は考えています。
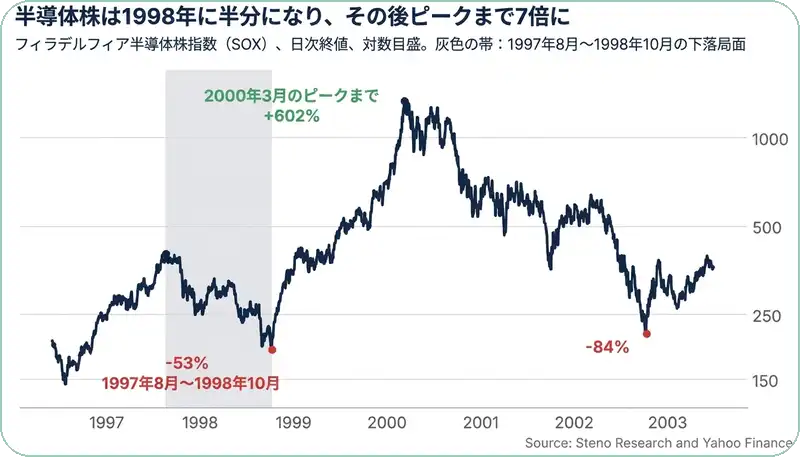
半導体株は半分になり、その後7倍になった
(出典: Steno Research、Yahoo Finance)
1997年8月から1998年10月にかけて、SOXと呼ばれるフィラデルフィア半導体株指数は53%下落しました。アジア通貨危機、ロシアのデフォルト、そしてヘッジファンドLTCMの破綻が、リスク資産を直撃したためです。
その後、FRBは1998年9月から11月の間に3回利下げし、半導体株は2000年3月のピークまでに602%上昇しました。
つまり、史上最大のテクノロジー・ブームの最中に、50%の下落が起きたのです。
いまのAIとの共通点
いまのAIにも、同じような構図を私は見ています。需要は本物で、エヌビディアは来年の75%成長を見込んでいますが、まず、資金調達の側が仕切り直される必要があります。
もちろん、同じ図は、そのブームがどう終わったかも示しています。84%の暴落です。AIの循環が同じように終わる可能性を、私は否定しません。ただ、いまがその段階だとは考えていません。
【補足】フィラデルフィア半導体株指数とは
米国に上場する主要な半導体関連企業の株価をもとにした指数で、半導体株全体の値動きを見るときによく使われます。本文では、1990年代末の半導体株が、大きく下げたあとに急騰した例として使われています。
いま私が考えていること
短期は、手元に余力を残す
短期的には、手元に資金の余力を残しておきます。
これから重要な日が2つあります。12月4日が期限のエヌビディアの四半期報告書と、12月9日のFRBの決定です。どちらの前にも、急いで投資する理由は、あまりないと見ています。
銘柄ごとの考え
前回のエヌビディアの記事で示した私の計画は、変わりません。テクノロジー株がさらに10%下がったら、iシェアーズ半導体株ETF(SOXX)を通じて、半導体への投資を、時間を分けて少しずつ始め、20%下がったら、さらに増やします。
エヌビディアは、問題のない四半期報告書が出れば、いまの評価倍率でも、もう一度、保有を増やす考えです。Anthropicは、評価額が6,000億ドル前後になるのを待っています。
最も大切なのは、2018年も1998年も、本当の底は、FRBが方針を変えたときに来た、ということです。私はそのサインを見ています。そして、弱まる労働市場が、市場が考えるより早く、その方針転換を迫ると見ています。
私の見方のリスク
最も分かりやすいリスクは、私が慎重すぎることです。ウェドブッシュのダン・アイブス氏のように、これを根本的な変化ではなく、パニックだと見る人もいます。問題のない四半期報告書が出れば、急な反発が起きる可能性もあります。
一方で、類似の局面が外れる可能性もあります。いまが1998年より2000年に近い局面なら、下落はもっと大きくなり、FRBの方針転換を待つだけでは足りません。
最後に
結局のところ、エヌビディアもAnthropicも市場を救えず、圧力はもうしばらく続くと私は見ています。
エヌビディアの警戒材料、AI関連の新しい株式の大量の供給、そして、弱まる労働市場に向けて利上げするFRBを考えると、急いで投資する理由は、ほとんど見当たりません。
しかし、2018年と1998年が示したように、このような局面は、FRBが方針を変えたあとに、最良の投資の機会を生みやすいものです。
だから私は、辛抱強く待ち、手元に資金の余力を残し、準備を整えておきます。